学費や教材費、生活費などでお金が必要になったとき、学生ローンを検討する人もいるでしょう。ただし、学生ローンは会社によって対象年齢や必要書類、金利、返済方法が異なります。
学生ローン各社と学生も申込対象となるカードローンの条件を比較し、申込前に確認したい年齢や収入、返済のポイントを解説します。借入先を決める前に、奨学金や学校の支援制度も含めて必要な資金と返済できる金額を確かめましょう。
あなたにぴったりな
\ お金を借りる方法をチェック! /
学生ローン比較ランキング6選!申込条件と返済方法
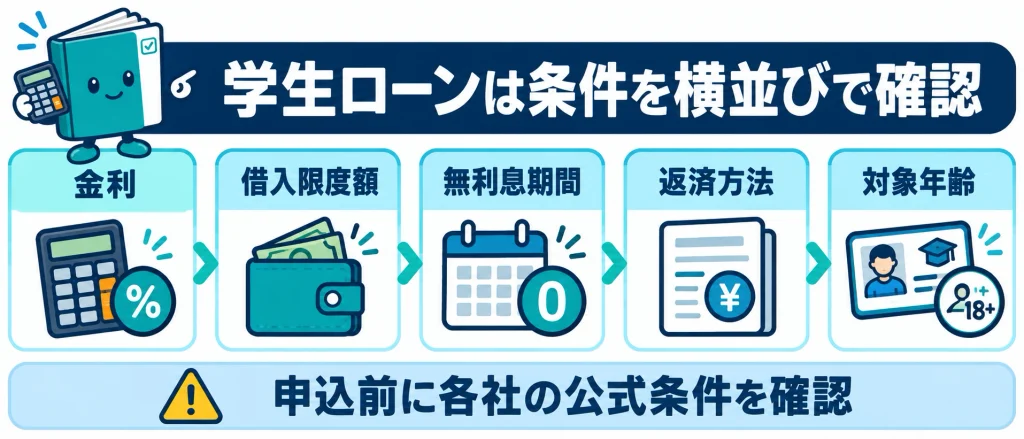
学生ローンを選ぶときは、金利や限度額だけでなく、申込可能な年齢、必要書類、返済の最低額や方法も確認しましょう。
特に元金自由返済方式では、毎月の支払いが利息分だけでも可能な商品があります。毎月の支払いを抑えられる一方、元金を返さないと借入残高が減らないため、返済方法まで含めて比べることが大切です。
| 会社 | 主な申込条件 | 実質年率 | 利用限度額 | 無利息期間 | 返済方法の特徴 |
|---|---|---|---|---|---|
| アミーゴ | 20〜29歳の学生。安定収入が必要。高校生不可 | 14.40〜16.80% | 1万〜50万円 | なし | 月1回以上の入金が必要。借入額に応じた最低返済額あり |
| イー・キャンパス | 18〜30歳の学生。安定収入が必要。高校生不可 | 15.5〜16.5% ※新規契約 | 学生は最大50万円 | 新規契約で30日間 | 月1回以上。借入額に応じた最低返済額あり |
| カレッヂ | 高卒年齢に達した学生。20歳未満は収入証明書が必要 | 17.00% | 最大50万円 20歳未満は最大10万円 | なし | 元金返済自由設定方式。月1回、利息以上の返済が必要 |
| フレンド田 | 高卒以上の大学生、短大生、専門学生、予備校生。安定収入が必要 | 12.00〜17.00% | 1万〜50万円 | なし | 元金自由返済方式。最低月1回、利息の入金が必要 |
| 友林堂 | 学生対象。公式サイトの貸付条件表に対象年齢の記載なし。 | 12.0〜16.8% | 1万〜30万円 目的ローン50万円 | なし | 元金自由返済。貸付日や返済日から31日ごとに支払い |
| 学協 | 学生対象。公式サイトの貸付条件表に対象年齢の記載なし。 | 16.4% | 1万〜40万円 | なし | 元金自由返済方式。月1回、借入額に応じた最低返済額以上 |
金利や限度額は会社が定める範囲です。契約時に適用される金利や利用可能額は審査で決まり、上限額を借りられるとは限りません。イー・キャンパスの30日間無利息サービスは新規契約が対象で、31日目以降は通常の利息が発生します。
アミーゴは新規申込の年齢と金利条件を確認する
アミーゴの新規申込対象は、安定した収入がある20歳以上29歳までの学生で、高校生は対象外です。実質年率は14.40〜16.80%で、収入証明書を提出できる場合は16.20%、学費請求書などを用意できる学費目的ローンは15.60%と案内されています。
利用限度額は1万〜50万円です。新規申込の審査は平日11時から17時45分までの受付で同日中に行うとしていますが、即日融資を約束する条件ではありません。返済は月1回以上必要で、最低返済額は借入金額に応じて設定されています。
イー・キャンパスは新規契約の無利息期間と目的ローンを確認する
イー・キャンパスは、安定した収入がある18〜30歳の学生が対象で、高校生は申込できません。新規契約の実質年率は15.5〜16.5%、学生の利用限度額は最大50万円です。新規契約では30日間無利息の案内があり、学費や教習所、卒業旅行など請求書を提出できる目的ローンでは年15.5%とされています。
返済は月1回以上で、借入額10万円以下の場合の最低返済額は2,500円以上です。無利息期間後は通常金利が適用されるため、短期間で完済できるかを含めて返済額を試算してください。
カレッヂは20歳未満の限度額と収入証明書を確認する
カレッヂは高卒年齢に達した学生を対象にしており、18歳でも申込可能と案内しています。実質年率は17.00%、契約極度額は最大50万円ですが、20歳未満は最大10万円です。
また、20歳未満の新規申込では収入証明書が必要とされています。返済は元金返済自由設定方式で、月1回、最低でも利息分以上の入金が必要です。提携ATMで返済する場合は利用手数料も確認してください。初回借入が振込の場合、来店時と必要書類や郵送物の扱いが異なると案内されています。
フレンド田は元金自由返済方式の仕組みを確認する
フレンド田の対象は、高卒以上の大学生、短大生、専門学生、予備校生で、安定した収入と必要書類の提示が求められます。実質年率は12.00〜17.00%、利用限度額は1万〜50万円です。18歳と19歳の申込では収入証明書が必須と案内されています。
返済方式は元金自由返済方式で、毎月少なくとも1回は利息を入金する必要があります。元金を任意に返せる方式ですが、利息だけを支払い続ければ残高は減りません。卒業後の利用継続や契約更新を希望する場合も、契約条件を個別に確認しましょう。
友林堂は返済期日と利用限度額を確認する
友林堂の貸付条件表では、実質年率12.0〜16.8%、利用限度額1万〜30万円と案内されています。目的ローンは50万円までですが、目的や必要書類などの適用条件を申込前に確認してください。返済方式は元金自由返済で、支払期日は貸付日または返済日から31日ごとです。
返済方法は店頭持参と銀行振込で、振込の場合は手数料が別途かかる可能性があります。今回確認できた貸付条件表には対象年齢の詳細が記載されていないため、申込条件を公式窓口で確認してから判断してください。
学協は最低返済額と元金の減り方を確認する
学協の貸付条件は実質年率16.4%、利用限度額1万〜40万円です。返済方式は元金自由返済で、月1回、借入額に応じた最低返済額以上を入金します。
公開条件では、借入額10万円の場合の1か月分の利息は1,350円、最低返済額は2,000円と案内されています。最低額だけを払い続けた場合に元金がどの程度減るか、返済シミュレーションで確認しましょう。
学生も申込対象となるカードローンと学生ローンを比較
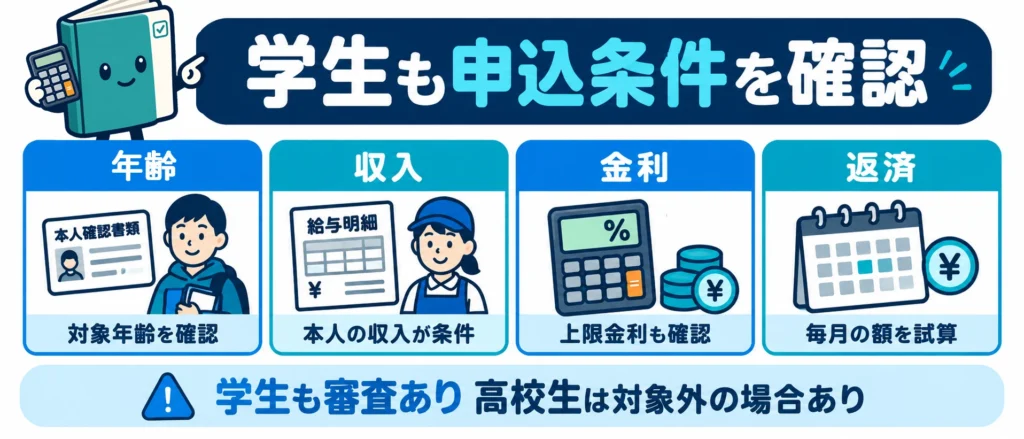
学生ローン専門会社のほかに、アルバイトなどで安定した収入がある学生を申込対象に含めるカードローンもあります。
学生向け専用商品ではないため、年齢条件や返済方式、無利息サービスは各社の通常商品条件で確認してください。18歳から申込対象となる商品もありますが、高校生は申込不可とする会社があります。
| 会社 | 学生の申込条件 | 実質年率 | 利用限度額 |
|---|---|---|---|
| プロミス 詳細はこちら | 18〜74歳 本人に安定収入があること 高校生と高専生は対象外 | 2.5〜18.0% | 1万〜800万円 |
| SMBCモビット | 20〜74歳 安定した定期収入が必要 | 3.0〜18.0% | 1万〜800万円 |
| レイク | 20〜70歳 安定収入があれば学生やアルバイトも申込可能 | 4.5〜18.0% | 1万〜500万円 |
| アイフル | 20〜69歳 定期的な収入と返済能力が必要 | 3.0〜18.0% | 1万〜800万円 |
| アコム | 20〜72歳 安定収入と返済能力が必要 | 2.4〜17.9% | 1万〜800万円 |
いずれも審査があり、年齢や収入の条件を満たせば必ず契約できるわけではありません。金利の下限ではなく、契約時に適用される金利と返済額を確認してください。各社の詳しい商品比較はカードローンの比較記事、申込から融資までの流れは即日融資の記事で確認できます。
学生ローンは学生向けの申込条件と返済方法を確認する
| 比較項目 | 学生ローン | 学生も申込対象となるカードローン | 申込前に見るポイント |
|---|---|---|---|
| 対象者 | 学生を対象にした商品がある。年齢や学校の条件は商品ごとに異なる | 学生専用ではない商品もあり、対象年齢や収入条件は会社ごとに異なる | 学生証の要否 高校生の扱い 年齢条件 |
| 金利 | 商品によって異なる。学生向けでも金利がかかる | 商品によって異なる。下限金利ではなく適用される可能性のある上限金利を見る | 希望額で適用される金利 利息を含む返済総額 |
| 借入方法 | 振込や店舗での受取が中心の商品もある。カードやATMに対応する商品もある | アプリ、振込、ATMなどに対応する商品がある | 借入可能な時間 ATM手数料 郵送物の有無 |
| 返済方法 | 元金自由返済など、学生ローン特有の方式がある商品もある | 毎月の約定返済に加え、追加返済が可能な商品もある | 最低返済額だけで元金がどの程度減るか |
| 借入枠 | 学生向けの限度額が設定される商品がある | 限度額は審査で決まる。希望額がそのまま認められるわけではない | 必要額だけを申し込めるか 利用枠を使い切らないか |
学生ローンの利点は、学生を対象とした商品があり、学生証など学生特有の申込条件が明示されていることです。商品によっては18歳や19歳から申し込めるものや、学費などの目的に応じた金利を設定するものもあります。
一方で、年齢や対象校、申込方法、返済手段は各社で異なります。限度額が小さめの商品や、振込返済の手間がかかる商品もあるため、学生専用という点だけで選ばず、契約条件と毎月の返済額を比べてください。
カードローンは借入方法と利用可能な条件を確認する
カードローンには、アプリやATMから借入れや返済ができる商品があります。利用限度額の範囲内で追加借入れができるタイプもあり、必要な時期が複数回に分かれる場合に手続きしやすい一方、借入残高が増え続けないよう管理が必要です。
学生が申し込める年齢や収入の条件は会社ごとに異なり、学生も対象となる商品でも審査があります。学生ローンより便利、あるいは金利が低いと一律には言えないため、実質年率、返済方法、ATM手数料まで同じ基準で確認しましょう。
学生ローンの申込条件と借入可能額を確認する
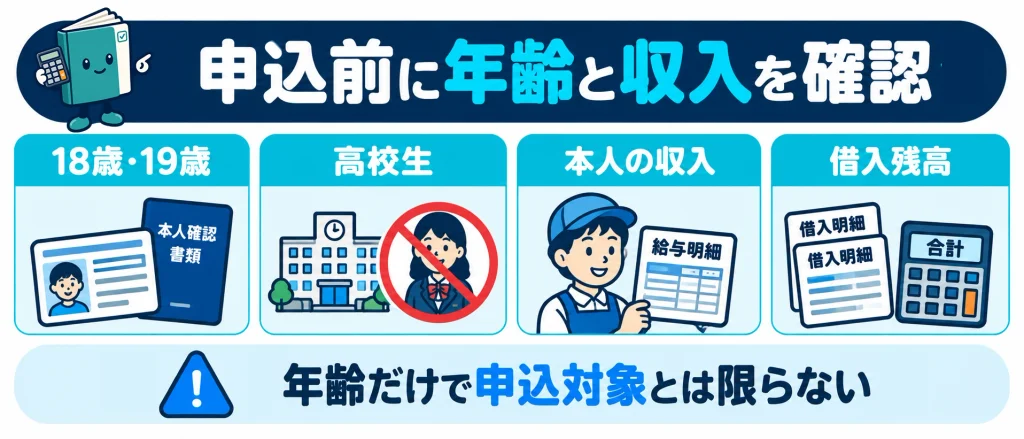
学生であっても、申込条件はローン会社ごとに異なります。年齢、在学先、アルバイト収入、本人確認書類や収入証明書の要否を、申込先の公式情報で確認しましょう。
成人年齢が18歳になったことと、すべてのローンに18歳から申込めることは同じではありません。
18歳と19歳は高校生不可の条件や契約内容を確認する
2022年4月から成年年齢は18歳になり、18歳と19歳も保護者の同意なしに契約できます。一方、各ローン会社が18歳や19歳を対象にするかは別の条件です。
プロミスやイー・キャンパスは18歳以上を対象としていますが、高校生は申込不可です。アミーゴは20歳以上、アコムやアイフルなども20歳以上を条件としています。
年齢だけで判断せず、在学先と収入条件を確認してください。成人後は契約内容を自分で理解し、返済義務を負う点にも注意が必要です。
アルバイト収入と必要書類を申込先ごとに確認する
学生ローンやカードローンでは、アルバイトなどによる安定した収入を申込条件とする商品があります。仕送りや奨学金だけで条件を満たすかは会社ごとの審査や規定によるため、収入として扱われると決めつけずに確認しましょう。
学生証と本人確認書類のほか、18歳や19歳は収入証明書を求められる場合があります。プロミスは19歳以下の申込で収入証明書類が必要と案内し、カレッヂとフレンド田も20歳未満の申込に収入証明書を求めています。
必要書類が足りないと審査や振込に時間がかかる場合があります。
総量規制は他社借入と合算して確認する
消費者金融など貸金業者からの借入れは、原則として貸金業者全体からの借入残高が年収の3分の1を超えない範囲に制限されます。1社ごとの上限ではなく、複数社からの借入れを合算して確認します。
たとえばアルバイト収入が月5万円なら年収は単純計算で60万円ですが、借入上限を機械的に20万円と見積もれるわけではありません。契約可能額は審査で決まり、返済能力によっては希望額より低くなることもあります。
借入残高がある場合は、総量規制の対象と例外も確認してください。
学生ローンの返済計画と借入れ以外の対応を確認する
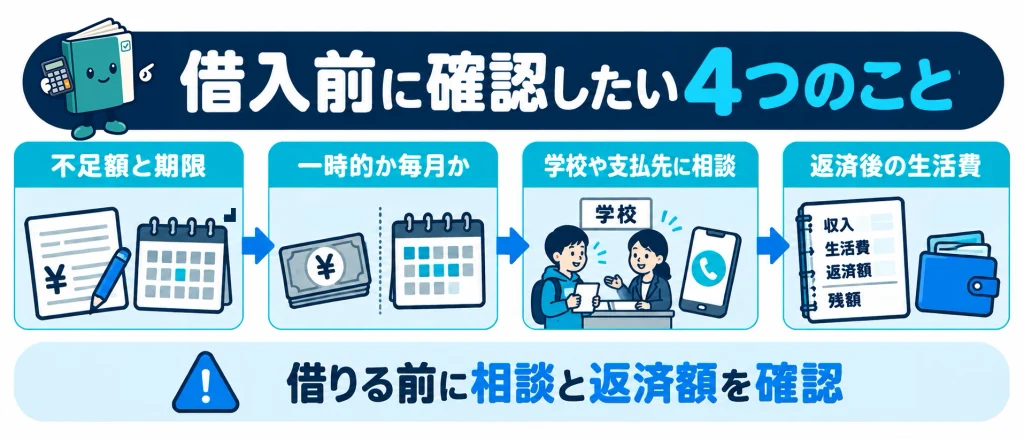
学生ローンの申込条件を満たしても、借入れが家計に合うとは限りません。返済方式や手数料、支払期限を確認し、返済後も生活費が残るか試算しましょう。借入れを決める前に、学校や支払先に相談できるかも確認してください。
元金自由返済方式は利息だけの支払いで残高が減らない場合がある
元金自由返済方式では、毎月の最低支払額を利息相当額以上とし、元金を任意に返せる商品があります。支払額を調整しやすい一方、利息分だけを支払う月が続くと元金が減らず、返済が長期化します。
元利均等返済方式は、毎月の支払額を一定にしやすい方式ですが、返済開始時は利息の割合が大きくなる場合があります。
名称だけで判断せず、毎月の支払額と元金の減り方を返済シミュレーションで確認しましょう。学協では返済方式や返済額の例を公開しています。
返済日と手数料をアルバイト代の入金日に合わせる
返済日が給料日より前だと、口座残高が足りず支払いに遅れることがあります。契約前に返済日を選べるか、銀行振込やATMなどどの方法が使えるか、手数料がかかるかを確認してください。
学生ローンでは銀行振込が中心の商品もあり、一般向けカードローンのように全国のATMから返済できるとは限りません。
返済日を過ぎると遅延損害金が発生する契約もあります。支払いが難しくなった場合は放置せず、返済期日前に契約先へ連絡して相談窓口を確認しましょう。
借入れの前に奨学金や正規業者の確認も行う
学費や教材費が必要なときは、すぐに消費者金融へ申し込む前に、学校の奨学金窓口や日本学生支援機構の奨学金制度も確認しましょう。給付型や貸与型など制度ごとに対象者や返還条件が異なります。
生活費など学費以外の資金が必要な場合も、借入額を決める前に収支を確認してください。借りる方法の全体像はお金を借りる方法で確認できます。
貸金業者から借りる場合は、金融庁の登録貸金業者情報検索サービスで登録状況を調べましょう。
不足が今回だけか毎月続くかを分けて考える
支払いが足りないときは、まず不足額と支払期限を書き出し、今回だけの出費か、毎月続いている赤字かを分けて考えます。
学費や教材費なら、学校の学生課や奨学金窓口に、分納、支払期限の相談、利用できる支援制度があるか問い合わせてください。家賃や公共料金などの支払いが難しい場合は、期限を過ぎる前に支払先へ連絡し、分割や支払日の相談が可能か確認します。
相談できる制度や対応は個別に異なるため、利用できると決めつけず、窓口で条件を確かめましょう。
毎月の不足を借入れで埋め続けない
食費や家賃などで毎月赤字になる状態なら、今回の不足分を借りても翌月以降の返済が加わり、資金繰りがさらに厳しくなる可能性があります。
借入れを考える前に、固定費、支払日、アルバイト収入の変動を確認し、学校の相談窓口や家計相談窓口などに相談してください。
借りる場合も、必要額と返済に回せる額を分けて計算し、利息や振込・ATM手数料を含む総額を確認します。別の借入れで返済する計画は立てず、返済後も家賃や食費が払えるかを基準に判断しましょう。
学生ローンに関するよくある質問
学生ローンとカードローンは返済後の生活まで考えて選ぶ
学生ローンとカードローンは、申込条件や金利、借入方法、返済方式が異なります。どちらか一方がすべての学生に適しているわけではありません。
必要額や支払期限を確認し、学校や支払先への相談で解決できないか検討したうえで、借入後も生活費を確保できる返済計画を立てましょう。
アルバイトなどの安定した収入があり、年齢などの申込条件を満たす学生は、プロミスの公式情報で金利、無利息サービス、必要書類を確認できます。
申込後は審査があり、希望した金額を借りられるとは限りません。借入れを決める前に、毎月の返済額と完済までの総額を試算し、奨学金や学校の支援制度も確認しましょう。
- Web申込なら最短3分で借入可能!急ぎのときにも対応※1
- 初回借入の翌日から30日間無利息!短期返済に活用できる※2
- 申込から契約までWebで完結!来店せずに手続きできる
\ 最短3分で借入! /
※1 お申込み時間や審査によりご希望に添えない場合がございます。
※2 プロミスをはじめてご利用いただく方のうち、メールアドレスをご登録のうえ、書面の受取方法で「Web明細」を選択いただいた方が無利息対象です。