生活費の不足、入学金、急な医療費では、使える借入先も必要な手続きも変わります。お金を借りたい人に向けて、民間ローン、公的貸付、預金や保険を使う方法を用途別にまとめました。
必要な日までに受け取れるか、返済後に生活費が残るかを基準に選べます。金融庁・厚生労働省などの公式情報をもとに、貸付と返済不要の給付の違いも確認します。
- 使い道と不足額:支払い全額ではなく、手元のお金で足りない分を求める
- 必要な日と受取先:現金、本人の口座、学校・医療機関などへの支払いを区別する
- 返すための収入:次の入金額から生活費と既存の返済を差し引く
安定した収入があり、次の給料日までの一時的な不足を補いたいなら、消費者金融のカードローンを検討できます。
初回の無利息サービスを使える!
- Web申込なら最短3分で借入可能!急ぎのときにも対応
- 初回借入の翌日から30日間無利息!短期返済に活用できる
- 申込から契約までWebで完結!来店せずに手続きできる
\ 最短3分で借入! /
※お申込み時間や審査によりご希望に添えない場合がございます。
お金を借りる方法は使い道・必要な日・返せる金額で選ぶ
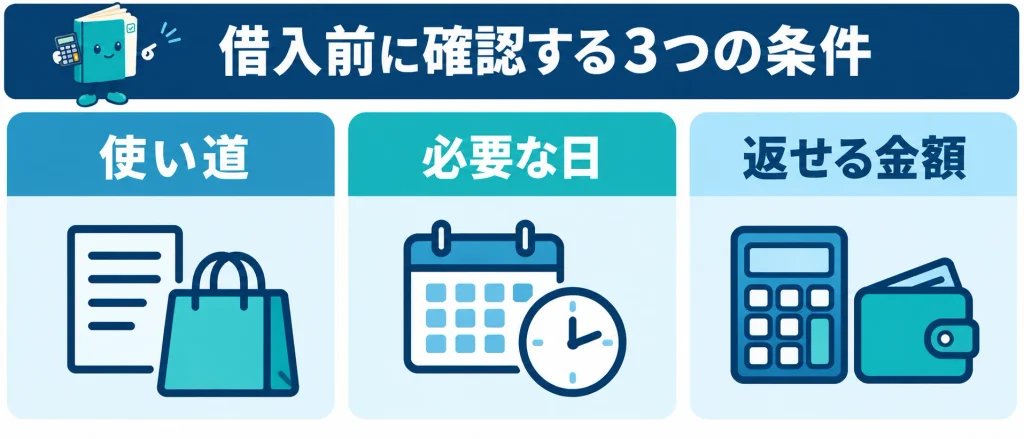
借入先の数を増やしても、必要な支払いに使えるとは限りません。使い道・必要な日・返せる金額を先に決めると、選ぶ方法を絞れます。申込条件だけでなく、実際の受取先まで確認しましょう。
生活費・学費・事業資金を分けて不足額を求める
まず、何の支払いにいくら足りないのかを分けます。生活費を一時的に補うのか、学費のように使い道が決まっているのか、仕事の運転資金なのかで使える商品が異なります。使い道が自由なローンでも、事業資金には使えない商品があります。
例えば、支払額が8万円、期限までに使える預金が3万円なら、不足額は5万円です。借入限度額が20万円であっても、今回必要な金額は5万円のままです。支払額と借入額を同じにせず、使える資金や支払先への相談で減らせる分を先に差し引きます。
| 状況・使い道 | 確認する方法 | 最初の確認事項 |
|---|---|---|
| 一時的な生活費の不足 | 契約済みの借入枠 カードローン 家族・勤務先への相談 | 次の収入で生活費と返済を両立できるか |
| 入学金・授業料 | 給付・貸与奨学金 国の教育ローン 金融機関の教育ローン | 誰が借りるか、学校の納付期限に間に合うか |
| 医療費・出産費用 | 健康保険の給付・貸付 医療機関の支払相談 | 窓口負担を減らす制度を利用できるか |
| 失業・減収で生活費が不足 | 社会福祉協議会 自立相談支援機関 ハローワーク | 貸付か給付か、生活再建の支援を受けられるか |
| 車・住宅などの購入 | マイカーローン 住宅ローンなどの目的別ローン | 見積書と使い道を確認できる書類があるか |
| 事業の運転資金・設備資金 | 日本政策金融公庫 金融機関の事業融資 | 個人の生活費と事業資金を分けているか |
毎月の家賃や食費が繰り返し不足する場合は、借入だけで収支を改善できません。翌月には通常の生活費に返済が加わります。失業、病気、収入減などが原因なら、貸付の申込と同時に、給付や家計改善の支援を受けられるか相談してください。
返済する収入がまだ決まっていないときは、希望額から借入先を探す前に、支払額や期限の変更を相談します。収入予定として使うのは、給与や給付など実際の入金時期を確認できるものです。新たな借入や不確かな売却代金を返済の前提にすると、不足を先送りすることになります。
現金・口座入金・支払先への直接払いを区別する
受取方法は「お金が借りられる」という説明だけでは判断できません。手元に現金が必要なのか、銀行口座から振り込めば足りるのかを確かめます。目的別ローンには、販売店や学校などへの支払いが指定される商品もあり、生活費として自由に出金できるとは限りません。
| 方法 | 資金・支援が届く先 | 借入前に確認する点 |
|---|---|---|
| カードローン・キャッシング | 本人名義口座への振込、対応ATMでの現金受取など | 契約、利用可能額、受取手続きが完了しているか |
| 目的別ローン | 本人の口座、販売店・学校など。商品で異なる | 支払先、資金使途の確認、融資実行日 |
| 住居確保給付金の家賃補助 | 原則として貸主等へ支払われる | 生活費として自由に使える現金の給付とは区別する |
| 出産育児一時金の直接支払制度 | 医療機関等へ直接支払われる | 窓口で支払う不足分がいくら残るか |
| 後払い決済 | 商品・サービス代金の支払いを後日にする | 現金の融資ではなく、後日の支払義務が残る |
コンビニATMは借入先ではなく、契約したローンから出金するための設備です。ローンアプリも手続きの窓口であり、アプリを入れただけで借入枠ができるわけではありません。契約先と利用できるATMの組み合わせを確認します。
後払いアプリは、買い物代金を後で払う決済機能と、現金を借りる融資機能を分けて確認してください。決済残高を自由に出金できるとは限りません。現金が必要なのに後払い決済を選んでも、家賃などの支払いには使えない場合があります。
受取期限は「今日中」だけでなく、支払先が指定する時刻まで確認します。審査・契約・借入操作・口座への反映は別の段階です。振込依頼を済ませた時点では支払いが終わっていないため、着金と支払完了まで確かめます。
参照元:厚生労働省 相談窓口・融資・給付制度、協会けんぽ 出産育児一時金・直接支払制度
消費者金融・銀行・クレカの借入と目的別ローンを比較する
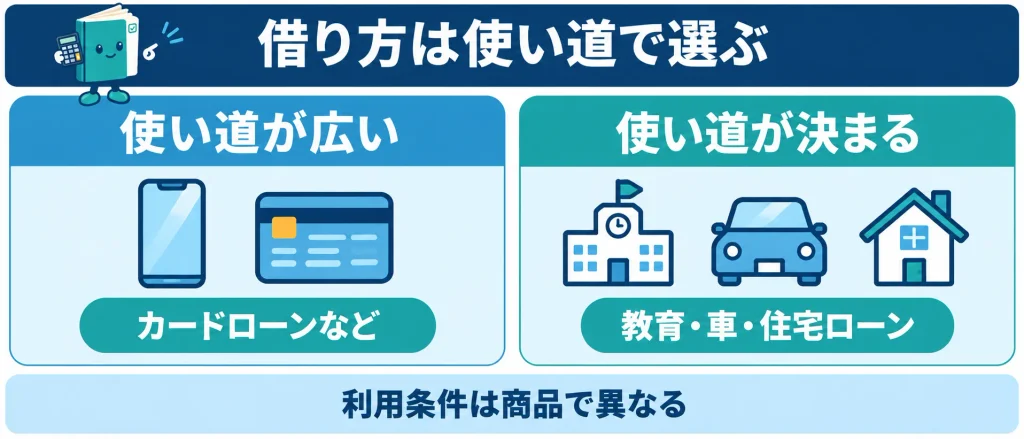
民間の借入は、自由に使える商品と使い道を限定する商品に分かれます。受取の早さだけでなく、返済方法と総費用を確認してください。大手・中小・銀行で商品条件は異なり、審査も必要です。
カードローン・キャッシングは利用可能額と返済方法を確認する
カードローンは、契約した限度額の範囲で借入と返済を行う商品です。新規申込では本人確認と審査があり、契約済みでも現在の借入可能額や利用停止の有無を確認します。カードがあることと、希望する金額を使えることは別です。
| 種類 | 主なサービス・契約先 | 選ぶときの確認点 |
|---|---|---|
| 大手消費者金融 | プロミス SMBCモビット アイフル レイク アコム | 申込条件 提示金利 無利息の適用条件 借入・返済方法 |
| 中小消費者金融 | セントラル ダイレクトワンなど | 店舗・Web対応地域 初回受取方法 契約書類 |
| 銀行カードローン | 三井住友銀行 三菱UFJ銀行 みずほ銀行 楽天銀行など | 口座の必要性 審査と融資実行日 ATM・振込条件 |
| 信販会社・クレカ会社のローン | オリコ JCBなどの専用ローン | クレジットカード本体の契約とローン契約の違い |
| クレジットカードのキャッシング | 手元のカードに設定されたキャッシング枠 | 買い物の枠と区別した利用可能額 返済方式 金利 |
| アプリで申し込むローン | dスマホローンなど | 貸し手の会社 現金の借入機能 出金方法 利用条件 |
大手と中小はどちらも、返済能力を確認して融資します。「大手で断られたら中小で必ず借りられる」「中小は審査が甘い」とは判断できません。地域や商品によって受取方法が異なるため、別の会社へ申込を増やす前に、利用条件と返済予定を確認してください。
銀行は都市銀行・地方銀行・ネット銀行という区分だけで選ばず、自分が利用できる商品の条件を確認します。広告の下限金利が自分に適用されるとは限らず、実際の金利は審査・契約で提示されます。銀行なら一律に即日融資不可、ネット銀行なら一律に早いと決めつけないでください。
クレジットカードのキャッシングでは、ショッピング枠とキャッシング枠を混同しないことが必要です。枠が未設定なら追加の申込・審査が必要になります。一括返済かリボ払いかを確認し、返済額だけでなく完済までの期間を見ます。
一時的な出費を補い、返済する日と金額を決めて借りたい人には、プロミスをおすすめします。無利息期間が初回借入の翌日から始まるため、契約後すぐに借りなくても、借入前に30日間の無利息期間が進むことはありません。Web・アプリで申込から契約までの手続きも進められます。
| 選ぶ理由 | 利用条件・注意点 |
|---|---|
| 初回借入の翌日から30日間無利息 | はじめての利用、メールアドレス登録、Web明細の利用が必要 |
| Web・アプリで手続きを進められる | 郵送物なしの手続きでは、本人確認で郵送書類の受取を選ばない |
| Web契約では申込完了から最短3分で融資可能 | 申込時間や審査により希望する時間に借りられない場合がある |
無利息期間中も返済期日が来れば返済が必要です。30日間で完済しない場合は、無利息終了後の利息を含めて返済額を計算します。ATMなどの手数料は別にかかる場合があるため、利息0円と総費用0円は分けて判断してください。
\ 最短3分で借入! /
各社の金利・受取条件はカードローンの比較、今日の受取方法は即日融資の申込から受取までの手順で確認できます。商品を選ぶときは、申込条件と提示された金利、無利息の適用条件、返済方法まで照合してください。
参照元:金融庁 貸金業法Q&A
用途が決まる支出はフリーローン・目的別ローンと地域金融機関を確認する
フリーローンは、使い道が比較的広い一方、契約時にまとまった額を借りて返済を進める商品です。カードローンのように、返した分を繰り返し借りられる仕組みとは異なります。事業資金を含めた使途の制限や、借りた後に必要となる証明書類は商品ごとに確認してください。
学費、車、住宅、リフォームなど使い道が決まっているなら、目的別ローンの条件も確認します。見積書、合格通知、売買契約書などが必要になる場合があり、資金の用途と支払先を確認したうえで融資が実行されます。借りたお金を他の用途へ回せると考えないでください。
| 相談先 | 利用を考える場面 | 利用前の確認事項 |
|---|---|---|
| 銀行・ネット銀行 | フリーローン、教育・車・住宅などの支出 | 資金使途 保証料・手数料 返済方式 融資日 |
| 信用金庫・信用組合 | 居住地・勤務先に近い金融機関へ相談する | 営業地域 会員・組合員資格 利用できる商品 |
| ろうきん | 勤労者向けローン、所属する労組・生協を通じた相談 | 地域 所属区分 収入・勤続条件 |
| JAバンク・JFマリンバンク | 地域や組合員資格に合う生活・目的別資金 | 取扱店の地域 組合員資格 使い道 |
| 日本政策金融公庫・事業融資を扱う金融機関 | 事業の創業・運転・設備資金 | 事業計画 必要書類 返済原資 生活費との区別 |
ろうきんは、労働組合の組合員しか使えないと一律に考える必要はありません。中央ろうきんのマイプランには、対象地域に住む・勤める一般勤労者の申込区分があります。ただし、所属区分や収入・勤続などの条件があり、地域のろうきんで同じ条件になるとは限りません。
信用金庫、信用組合、JA、JFのローンも、誰でも同じ条件で使えるわけではありません。普段の取引口座がある場合でも、対象地域や加入条件、保証機関の審査を確認します。地域金融機関だから必ず低金利と比較せず、保証料と手数料を含めた提示条件を見てください。
複数のローンを一本化するおまとめ・借換えは、新たな生活費を確保する方法と区別します。毎月の返済を減らせても、期間が長くなれば総支払額が増える場合があります。おまとめローンの返済額と利用条件で、借換え前後の条件をそろえて確認してください。
預金・保険・品物と勤務先・家族の貸付を確認する
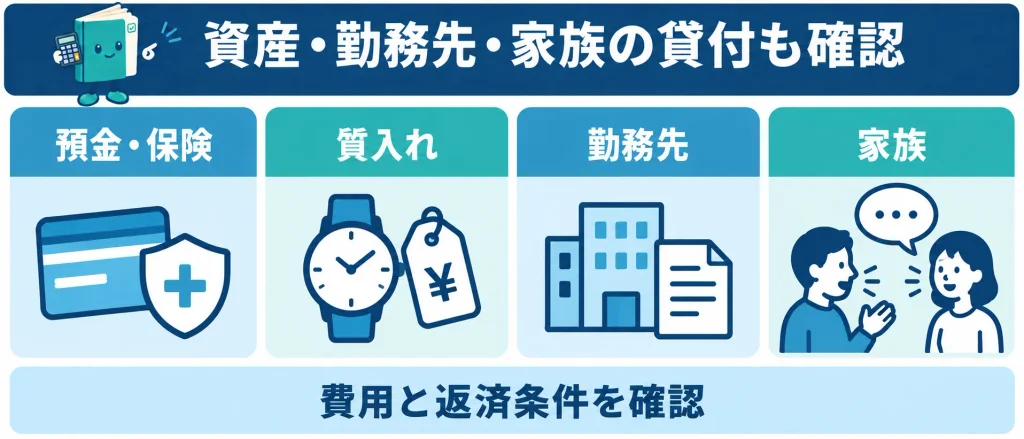
新しい無担保ローン以外に、預金・保険・品物を使う借入があります。勤務先や家族に相談する方法もあります。担保を失う条件と返済の約束を確認し、手続きが簡単という理由だけで選ばないでください。
預金担保・契約者貸付・質入れは資産への影響まで確認する
預金担保貸付は、対象となる定期預金などを担保にする方法です。預金を解約せずに資金を使える一方、利息が発生します。普通預金にお金があるだけで使える制度ではなく、担保対象の預金と貸付設定、上限額を取扱銀行に確認してください。
ゆうちょ銀行の貯金担保自動貸付けは、対象の担保定額貯金・担保定期貯金がある場合に、通常貯金の残高を超える払戻しで自動的に貸付を行う仕組みです。通常貯金への入金で返済できるため、残高がマイナスになったまま放置せず、返済後の残高と利息を確認します。無担保の口座貸越サービスとは別の商品です。
保険の契約者貸付は、対象契約の解約返戻金の一定範囲を利用する制度です。保険を解約せずに借りられますが、掛け捨て型など利用できない契約があります。自分が契約者か、借入可能額、利率、振込予定日を保険会社で確認してください。
契約者貸付の返済を放置すると、保険金から貸付金・利息が差し引かれたり、保障に影響したりします。かんぽ生命は、貸付期間経過後の利率上昇や保険金額等の減額について説明しています。他社の保険では約款が異なるため、保障を維持したい人ほど返済条件まで確かめる必要があります。
| 方法 | 利用に必要なもの | 返済できない場合・費用の確認 |
|---|---|---|
| 預金担保貸付 | 担保対象の定期預金等と利用設定 | 利息 返済期限 担保預金からの回収条件 |
| 保険の契約者貸付 | 制度のある契約と貸付可能な解約返戻金 | 貸付利息 保険金との相殺 保障への影響 |
| 質屋の質入れ | 査定対象の品物と本人確認書類 | 質料の計算 流質期限 品物を失う条件 |
| 不動産・有価証券の担保ローン | 担保にできる資産と必要書類 | 評価費用 追加担保・処分の条件 返済負担 |
質入れは、品物を預け、査定に基づいた範囲でお金を借りる方法です。期限までに元金と質料を払えば品物を受け取れますが、質流れになると所有権を失います。売却して代金を受け取る買取とは違い、品物を取り戻すための費用が必要です。
質料には月単位の計算を使う店もあるため、短い期間で返しても日割りのカードローンより安くなるとは限りません。査定額をそのまま希望額にせず、品物を取り戻す日と総費用を確認してください。借入額が不足する可能性もあるので、査定前に支払えると決めつけないことも必要です。
不動産や証券を担保にするローンは、借入可能額だけで選ばないでください。担保評価、契約費用、資産価格の下落、処分の条件が関わります。自宅を利用する場合の詳しい条件は不動産担保ローンの仕組みと注意点で確認し、生活費の小さな不足へ安易に大きな資産を差し入れないようにします。
勤務先の制度・給与の非常時払い・家族への借入を分ける
従業員貸付は、会社が福利厚生などとして設ける貸付制度です。すべての会社で利用できるわけではなく、雇用形態、勤続、使い道、上限、返済方法は社内規程で変わります。金融機関のローンとは別でも、会社による利用可否の判断があるため、審査なしで誰でも借りられるとは扱えません。
総務・人事などの担当窓口へ、制度の有無、申請書類、受取予定日、退職時に残債をどう扱うかを確認します。勤務態度が良ければ必ず借りられる、仕事の評価には影響しないといった説明はできません。給与から返済する場合は、返済後の手取りで生活できるかも確認してください。
給与の非常時払いは貸付ではありません。労働基準法第25条は、出産・疾病・災害などの非常の場合の費用に充てるため請求したとき、すでに働いた分の賃金を給料日前でも支払うことを定めています。まだ働いていない分の給与を前借りする制度とは区別し、事情と対象の賃金を会社に確認します。
公務員は、加入している共済組合の貸付も確認できます。一般・住宅・教育など目的別の区分があり、所属、加入期間、使い道、利率などは組合で異なります。生協や地域団体の家計再生貸付も同様に、実施地域と相談・審査の条件を調べてから申し込みます。
家族・親族から借りる場合は、不足した理由を事実のまま伝え、借入額、受取日、返済日、返済方法を合意します。親しい相手でも、無利息が自動的に決まるわけではありません。借用書や振込記録を残し、返済が遅れるときの連絡方法まで決めてください。
- 不足額:何の支払いにいくら足りないか
- 返済予定:何日に、どの収入から、いくら返すか
- 約束の記録:利息の有無、分割の回数、遅れる場合の連絡方法
財布をなくしたことにするなど事実と違う理由を作ると、返済が難しくなったときにも事情を説明できません。借りる方法を確保するための言い訳ではなく、返済できる金額を共有します。相手が断った場合に借りることを強要せず、支払先への相談や公的支援へ進んでください。
生活費・学費・医療費は公的貸付と給付の対象を確認する
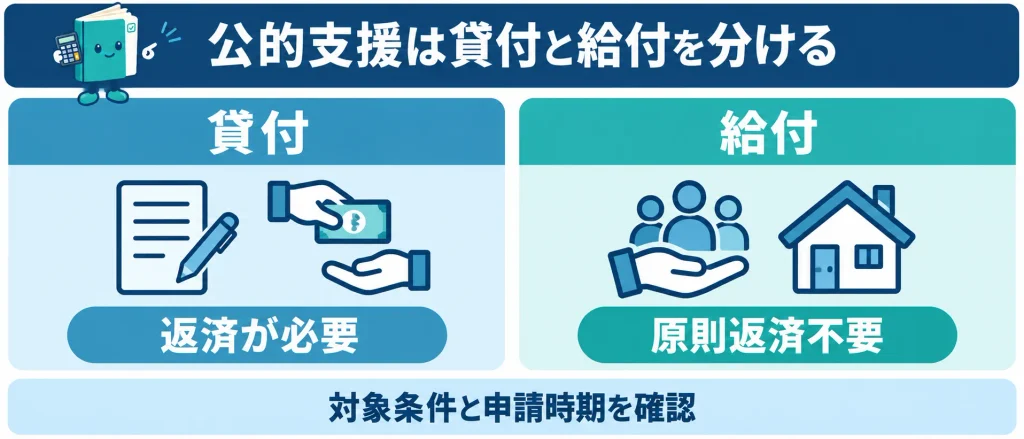
失業や病気で生活が苦しい場合は、民間ローン以外の制度も確認できます。返済が必要な貸付と、原則返済不要の給付を区別してください。対象世帯・使い道・申請時期が異なり、相談した当日の入金は約束されません。
生活福祉資金・求職者支援・住居確保給付金を相談する
生活福祉資金貸付制度は、低所得者世帯、障害者世帯、高齢者世帯などに、必要な相談支援と資金の貸付を行う制度です。収入や生活状況、使い道、返済について確認があるため、無職でも審査なしで必ず借りられる制度ではありません。相談先は住んでいる地域の社会福祉協議会です。
| 制度・支援 | 主な対象・使い道 | 相談先 |
|---|---|---|
| 生活福祉資金の総合支援資金 | 生活再建までの生活費、住居の入居費など | 市区町村社会福祉協議会 |
| 生活福祉資金の緊急小口資金 | 緊急かつ一時的に生計の維持が困難な場合の少額貸付 | 市区町村社会福祉協議会 |
| 生活福祉資金の教育支援資金 | 低所得世帯の就学費用・入学時の費用 | 市区町村社会福祉協議会 |
| 求職者支援資金融資 | 職業訓練受講給付金だけでは生活費が足りない場合など | ハローワークで要件・手続きを確認 |
| 母子父子寡婦福祉資金貸付金 | ひとり親家庭等の修学・生活・医療介護などの資金 | 自治体のひとり親家庭支援窓口 |
| 住居確保給付金 | 離職・減収等で住居を失うおそれがある人等への家賃補助など | 自立相談支援機関 |
| 生活保護 | 資産・収入等を活用しても最低生活費に満たない場合の支援 | 居住地を管轄する福祉事務所 |
通常の緊急小口資金の貸付限度額は10万円です。過去の新型コロナウイルス感染症の特例貸付で示された金額や申請条件を、通常制度の条件として使わないでください。利用できる資金区分、保証人、利率、据置期間、返済期間を相談時に確認します。
生活福祉資金は、借入目的に制限があります。厚生労働省は、民間金融機関等への返済などを対象外の目的として示しています。カードローンの返済用に新たな公的貸付を使えると考えず、債務の相談と生活費の支援を分けて窓口に伝えてください。
ハローワークでは、職業訓練と生活を支える給付について相談できます。求職者支援資金融資は、失業していれば誰でも受けられる現金貸付ではありません。職業訓練受講給付金などの対象条件を先に確認し、給付だけでは不足する場合の融資を相談します。
住居確保給付金の家賃補助は、原則として貸主等へ支払われます。手元の現金が増える制度とは異なりますが、家賃負担を減らすことで他の生活費を確保できる場合があります。申請中も家賃の支払期限が自動的に延びるわけではないため、支払先への相談を並行して進めてください。
食費や住む場所を維持できず、返済のための収入も確保できない場合は、自立相談支援機関や福祉事務所へ状況を伝えます。申請書を完全にそろえることだけを優先せず、今の収入、預金、家賃、食費、不足する時期から相談してください。支援の利用可否は個別に判断されます。
学費・医療費・出産費用は支払前に学校や保険者へ確認する
学費は、学生本人が借りる奨学金と、保護者が借りる教育ローンを分けます。JASSOには返還が必要な貸与奨学金と、原則返還不要の給付奨学金があります。貸与奨学金には無利子の第一種と有利子の第二種があり、学校の奨学金窓口で対象条件と申込時期を確認します。
国の教育ローンは、主に保護者が借りる制度で、JASSOの奨学金と併用できます。日本政策金融公庫は、必要時期の2~3か月前の申込を案内しています。入学前に支払う入学金と、入学後に受け取る奨学金を同じ日程で考えないことが必要です。
JASSOの入学時特別増額貸与奨学金も、入学前の貸与ではありません。採用が決まっていても、振込より先に納付期限が来る場合があります。学校へ延納・分納や学内の緊急貸付の有無を相談し、借りる額だけでなく支払日と振込日を照合してください。学生向け民間ローンを使う場合の条件は学生がお金を借りる方法と申込条件で確認できます。
| 費用 | 借入前に確認する制度 | 確認・相談する相手 |
|---|---|---|
| 入学金・授業料 | 給付・貸与奨学金 国の教育ローン 延納・分納 | 学校の奨学金窓口、日本政策金融公庫 |
| 高額な保険診療の医療費 | 窓口負担の上限の扱い 高額療養費 高額医療費貸付 | 医療機関の会計・相談窓口、加入する健康保険 |
| 出産費用 | 出産育児一時金の直接支払 受取代理 出産費貸付 | 出産する医療機関、加入する健康保険 |
| 看護等の資格取得費用 | 自治体・学校・勤務先等の修学支援制度 | 学校と制度を実施する自治体・団体 |
医療費は、支払う前に医療機関と加入する健康保険へ、窓口の自己負担を限度額までにする取扱いを確認します。高額療養費の対象は保険診療の自己負担などで、自由診療、差額ベッド代、食事代などは対象外です。請求書の全額が戻ると考えず、対象費用と支払う残額を分けます。
協会けんぽには、高額療養費の支給見込額の8割相当を無利子で貸し付ける制度があります。その後の給付と清算されますが、不支給や減額で清算できない場合は返還が必要です。給付の申請と同時に資金が受け取れるとは限らないため、支払期限と貸付の入金予定を確認します。
協会けんぽは、高額療養費の支給には診療月から3か月以上かかると案内しています。挿絵の期間は目安として、貸付の申請から入金までの期間とは分けて確認してください。
出産育児一時金の直接支払制度は、給付が医療機関へ支払われ、窓口の負担を軽減する仕組みです。協会けんぽの出産費貸付制度は、支給が見込まれる人のうち出産予定日まで1か月以内などの条件があり、一時金の8割相当額を限度に無利子で貸し付けます。先に直接支払を使えるかと、不足額を確認してください。
修学資金や地域の特別な貸付は、卒業後の勤務先・勤務年数などが返還免除の条件となる制度もあります。名称に「支援」とあっても、自由に使える給付とは限りません。免除を前提に借りる前に、進路が変わった場合の返還条件まで実施機関へ確認します。
収入・年齢・借入状況に合う申込条件と必要書類を確認する
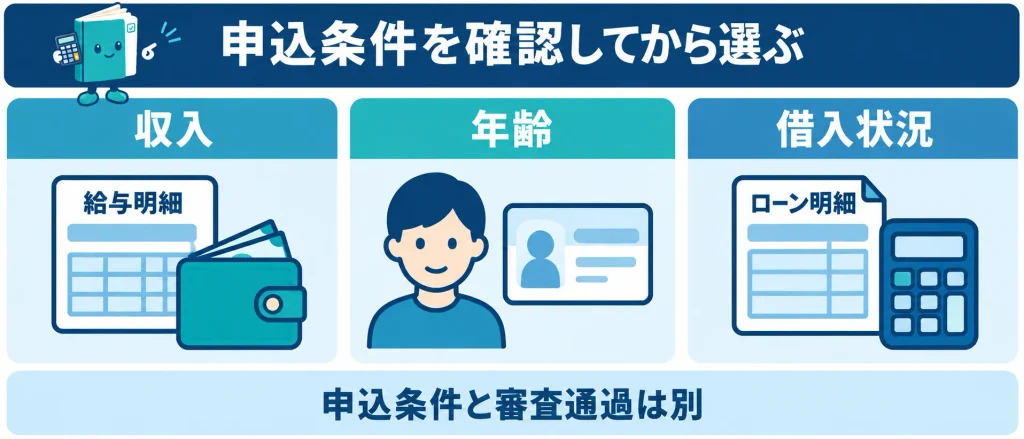
職業名だけで借りられるかは決まりません。収入・年齢・既存の借入を商品条件と照合します。学生や非正規雇用でも条件を満たす商品がある一方、無収入の人に同じ方法を勧めることはできません。
学生・非正規雇用・無収入の人は職業名より収入条件を見る
パート、アルバイト、派遣社員、契約社員でも、商品の対象年齢と収入条件を満たせば申し込めるローンがあります。ただし、申込できることと審査に通ることは別です。給与の継続性、勤続、他社借入なども確認されるため、雇用形態だけで合否を予測しないでください。
| 状況 | 確認すること | 条件に合わない場合の相談先 |
|---|---|---|
| 学生・18歳・19歳 | 対象年齢 学生・高校生の扱い 収入証明 | 学校の奨学金窓口、学費なら保護者の教育ローン |
| パート・派遣・契約社員 | 安定収入の条件 申告する勤務先 | 勤務先の制度、支払先への期限相談 |
| 専業主婦・主夫、無収入 | 本人収入の要否 配偶者収入で申し込める商品の有無 | 公的支援、家計・生活の相談窓口 |
| 失業中・求職中 | 次の収入が確定しているか 制度の対象か | ハローワーク、社会福祉協議会、自立相談支援機関 |
| 年金受給者・高齢者 | 申込・更新の年齢上限 年金のみの収入の扱い | 高齢者世帯向け公的支援や福祉窓口 |
| 自営業・個人事業主 | 生活資金か事業資金か 所得を確認できる書類 | 事業資金は公庫や事業融資を扱う金融機関 |
18歳・19歳は成人ですが、成人であることだけで全商品に申し込めるわけではありません。若年者の貸付では、借入額にかかわらず収入状況を示す書類の提出が求められる取扱いがあります。対象年齢、学生区分、高校生の扱いを申込先の公式条件で確認してください。
本人収入がない場合は、本人の安定収入を条件とするローンには合いません。貸金業法上の配偶者貸付という仕組みはありますが、すべての貸金業者が扱うわけではなく、同意などの手続きが必要です。家族の収入を無断で自分の収入として申告しないでください。
年金のみで生活する人も、年金を収入として認めるかと年齢上限は商品で異なります。年齢制限を超えていれば、別の職業名で入力しても利用条件は変わりません。保有する資産を担保にできるか、公的な生活支援に該当するかを確認します。
収入が途絶え、返すための資金を確保できない場合は、借入先探しを続ける前に生活の支援を相談します。既存の借入や延滞がある人向けの詳しい対処は信用情報に不安がある場合の借入条件と相談方法で扱います。「ブラックでも必ず借りられる」という約束はできません。
本人確認・収入証明と総量規制を申込前に確認する
本人確認には、申込先が指定する書類を使います。運転免許証やマイナンバーカードなどでも、現在の住所との一致や追加書類の要否を確認してください。氏名、住所、連絡先、勤務先、収入、他社借入額を正確に申告し、書類の文字が読める画像を提出します。
貸金業者からの借入では、1社から50万円を超えて借りる場合や、他の貸金業者分と合わせて100万円を超える場合などに、収入証明書類が必要です。借入枠を設定する場合も含まれます。基準以下でも審査や年齢、サービスの条件で求められることがあるため、少額なら免許証だけで必ず借りられるとは説明できません。
消費者金融、信販会社、クレジットカードのキャッシングなどの貸金業者からの個人の借入は、原則として合計残高が年収の3分の1までという総量規制の対象です。自分が借りたい1社だけでなく、他の貸金業者からの借入を含めて確認します。ショッピング代金の利用はキャッシングと区別します。
銀行、信用金庫、信用組合、ろうきんなどの貸付は、貸金業法の総量規制の対象ではありません。ただし、返済能力の審査を受けずに借りられるという意味ではありません。年収の3分の1以内なら必ず審査に通る、銀行なら上限なく借りられるという解釈も誤りです。
- 借入額と使い道、必要な日、返すための収入
- 本人確認書類の住所と申込内容の一致
- 収入証明が必要か、どの期間・書類を使えるか
- 貸金業者ごとの残高と、次回の返済額・返済日
- 契約条件と、実際に使える受取方法
在籍確認の方法は申込先で確認してください。「勤務先への電話を原則行わない」という商品でも、勤務の確認自体がなくなるわけではありません。確認方法を理由に虚偽の勤務先を申告したり、審査が遅いだけで申し込み直したりせず、依頼内容に対応します。
借入後の家計収支を計算し返済できないときは相談する
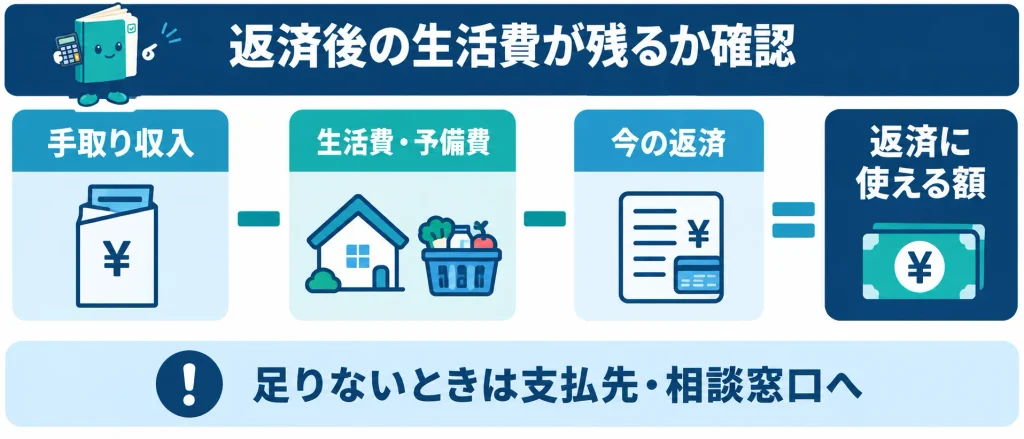
毎月の返済額を払えても、生活費が不足すれば借入が続きます。返済後に残る金額と完済までの総費用を確認しましょう。不足が続く場合は、支払先や公的・専門の相談窓口へ早めに連絡します。
次の入金から生活費と既存返済を引いて借入額を決める
借入前には、次の入金額から家賃、食費、光熱費などの生活費と既存の返済を差し引きます。残った全額を新しい返済に回すと、臨時の支出へ対応できません。予備費も残したうえで、返済に使える額と返済日を決めてください。
| 家計の記入項目 | 編集部の仮定による計算例 |
|---|---|
| 次の手取り収入 | 20万円 |
| 生活費・固定費 | 16万円 |
| 既存のローン返済 | 1万円 |
| 予備費 | 1万円 |
| 新たな返済に使える上限の試算 | 2万円 (20万円-16万円-1万円-1万円) |
計算例では、5万円を借りても次の給料日に全額返せるとは判断できません。翌月に返済へ使えるのは、仮定した支出が変わらない場合でも2万円で、実際には利息や手数料も必要です。返済条件に合う分割ができるか、完済までの各月に生活費が残るかを確認します。
利息は、金利だけでなく借入額と利用日数・残高で変わります。ATM手数料、振込・保証・契約に関わる費用も確認し、元金以外の支払額を加えます。手数料の有無を確認せず、広告の下限金利や無利息期間だけで総費用を決めないでください。
毎月の最低返済額を減らすことと、総支払額を減らすことは別です。返済期間を延ばすと、毎月の負担が下がっても利息が増える場合があります。追加借入を行わない前提で、返済シミュレーションの毎月額・完済時期・総支払額を確認してください。
給料の前払いを使う場合も、次の給料日に受け取る残額が減る点を計算に入れます。保険・預金の貸付を使う場合は、生活費とは別に資産や保障を戻す返済を考えます。方法が変わっても、返済によって次の月の生活が維持できるかという確認は必要です。
借入額を減らすには、支払いの延期・分割、利用できる給付、不要品の売却、支出の取消・見直しも確認します。売却は買い手や査定が決まるまで金額・入金日が確定せず、給付も対象条件があります。確定した分だけ不足額から差し引いてください。
支払期限の相談と公的・専門窓口を使い危険な借入を避ける
審査に落ちた、必要額に届かない、受取が支払期限に間に合わない場合は、支払先へ不足額と支払える日を伝えます。家賃、公共料金、学費、医療費で分割や期限変更の扱いは異なり、相談すれば必ず認められるわけではありません。連絡しないまま期限を過ぎる前に確認してください。
審査結果が届かないときは、メール、SMS、迷惑メール、申込画面を確認し、追加書類や修正の依頼へ対応します。状況がわからなければ公式窓口へ問い合わせます。遅いことだけで否決とは判断できず、別の申込を増やしても期限内の受取は確定しません。
| 困っている内容 | 相談先 | 伝える内容 |
|---|---|---|
| 家賃・学費・医療費などの支払期限 | 支払先の担当窓口 | 不足額 支払える日 分割・期限変更の希望 |
| 生活費、住まい、失業・減収 | 自立相談支援機関 福祉事務所 社会福祉協議会 | 世帯の収入・資産 生活費 急いでいる支払い |
| 職業訓練中の生活費・就職 | ハローワーク | 受講・求職の状況 生活費の不足 |
| 既存のローンを返せない | 契約先 日本貸金業協会 全国銀行協会等 | 借入残高 毎月返済 収入・支出 |
| 債務の法的な対応 | 法テラス 弁護士・司法書士の相談窓口 | 債権者 借入・延滞状況 財産・収入 |
借金の返済のために借金を繰り返している場合は、返済条件の変更や債務について専門窓口へ相談します。生活費の支援が必要なら、その相談も分けて伝えてください。法的な手続きや費用援助の利用条件は、法テラスなどの窓口で個別に確認します。
「審査なし」「誰でも借りられる」「ブラックでも確実」と宣伝する相手へ、個人情報や身分証を送らないでください。貸金業者の登録は金融庁の登録貸金業者情報検索で、会社名・登録番号・所在地・連絡先を照合します。登録番号を載せているだけで安全が保証されるわけではありません。
SNSの見知らぬ相手との個人間融資、給与ファクタリング、クレジットカードのショッピング枠や後払い決済の現金化は、家族からの一時的な借入や勤務先の制度と別です。金融庁は違法な貸付や高額な手数料、個人情報の悪用などについて注意を促しています。急ぎの資金不足でも利用を避け、公式の相談先へ連絡してください。
借入は支払手段の一つですが、返済できる収入と制度の条件がそろって初めて選べます。用途に合う方法、必要な日に使える受取先、返済後の生活費を確認します。借入で不足を解消できない場合は、支払い方と支援の利用を相談してください。
お金を借りる方法は使い道と返済計画で選ぶ
消費者金融・銀行・公的貸付など、借り方によって利用条件や受取時期は異なります。選ぶ基準は、使い道・必要な日・返せる金額です。不足額と返済日を先に決め、生活費を残せる方法を選びましょう。
安定収入があり、一時的な出費を補いたい人は、消費者金融や銀行のカードローンを検討できます。学費・車・住宅など使い道が決まっている支出には、目的別ローンや用途に合う公的貸付も確認してください。
預金・保険を使う貸付、質入れ、勤務先や家族からの借入にも、費用や返済条件があります。審査の有無や手続きの早さだけで決めず、資産・保障への影響や返済後の家計まで確認することが必要です。
生活費が毎月不足している人や、返済する収入が決まっていない人は、公的支援の窓口や支払先へ相談してください。新たな返済を加える前に、給付の対象や支払期限の変更を確認しましょう。
- Web申込なら最短3分で借入可能!急ぎのときにも対応
- 初回借入の翌日から30日間無利息!短期返済に活用できる
- 申込から契約までWebで完結!来店せずに手続きできる
\ 最短3分で借入! /
※お申込み時間や審査によりご希望に添えない場合がございます。