消費者金融を選ぶときは、実質年率や無利息期間だけでなく、借入方法、返済方法、申込条件まで確認しましょう。広告に記載された融資時間や借入限度額は、審査結果や申込時間などによって希望どおりにならない場合があります。
大手消費者金融と中小消費者金融の貸付条件、アプリから申し込めるローンサービスも別に掲載し、当サイトが実施した利用者アンケートと公的調査の結果も紹介します。審査手順や即日融資の詳しい方法は、関連記事で扱う内容と重ならないよう概要に絞っています。
- Web申込なら最短3分で借入可能!急ぎのときにも対応
- 初回借入の翌日から30日間無利息!短期返済に活用できる
- 申込から契約までWebで完結!来店せずに手続きできる
\ 最短3分で借入! /
※お申込み時間や審査によりご希望に添えない場合がございます。
大手消費者金融おすすめランキング上位5社の金利と無利息期間を比べる
大手消費者金融ランキング上位の5社はWebやアプリから申込みでき、借入や返済の方法も複数用意されています。一方、無利息期間の開始日は会社ごとに違います。
契約日から期間が始まる会社では、契約後すぐに借りないと無利息で利用できる日数が短くなる場合があります。対象となる契約、返済方法、無利息期間終了後の金利をあわせて確認しましょう。
| 会社 | 実質年率 | 無利息期間 | 融資時間 | 申込前の確認点 |
|---|---|---|---|---|
| プロミス 詳細はこちら | 年2.5%~18.0% | 初回借入日の翌日から30日 | 最短3分※1 | メールアドレス登録やWeb明細などの適用条件 |
| レイク | 年4.5%~18.0% | はじめての方365日間※2 | 最短8分※3 | 申込方法、契約額、収入証明書提出などの対象条件 |
| アコム | 年2.4%~17.9% | ご契約の翌日から30日間は金利0円※4 | 最短20分※5 | 対象となる初回契約と無利息期間の起算日 |
| アイフル | 年3.0%~18.0% | はじめての方最大30日間※6 | 最短9分※7 | 初めて利用する人が対象。契約日から期間が始まる |
| SMBCモビット | 年3.0%~18.0% | なし | 最短15分※8 | 返済方法と提携ATMの利用手数料 |
注釈
※1 お申込み時間や審査によりご希望に添えない場合がございます。
※2
①365日間無利息
・初めてのご契約
・Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
②60日間無利息
・初めてのご契約
・Webお申込み、ご契約額が50万円未満の方
③無利息期間について
・無利息期間経過後は通常金利適用となります。
・初回契約翌日から無利息適用となります。
・他の無利息商品との併用は不可となります。
※3 お申込み時間や審査状況により、ご希望にそえない場合があります。
※4 アコムでのご契約がはじめてのお客さま
※5 お申込時間や審査によりご希望に添えない場合がございます。
※6
■商号:アイフル株式会社
■登録番号:近畿財務局長(14)第00218号
■貸付利率:3.0%~18.0%(実質年率)
■遅延損害金:20.0%(実質年率)
■契約限度額または貸付金額:800万円以内(要審査)
■返済方式:借入後残高スライド元利定額リボルビング返済方式
■返済期間・回数:借入直後最長14年6ヶ月(1~151回)
■担保・連帯保証人:不要
※7 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※8 申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
プロミスは初回借入日の翌日から30日間利息がかからない
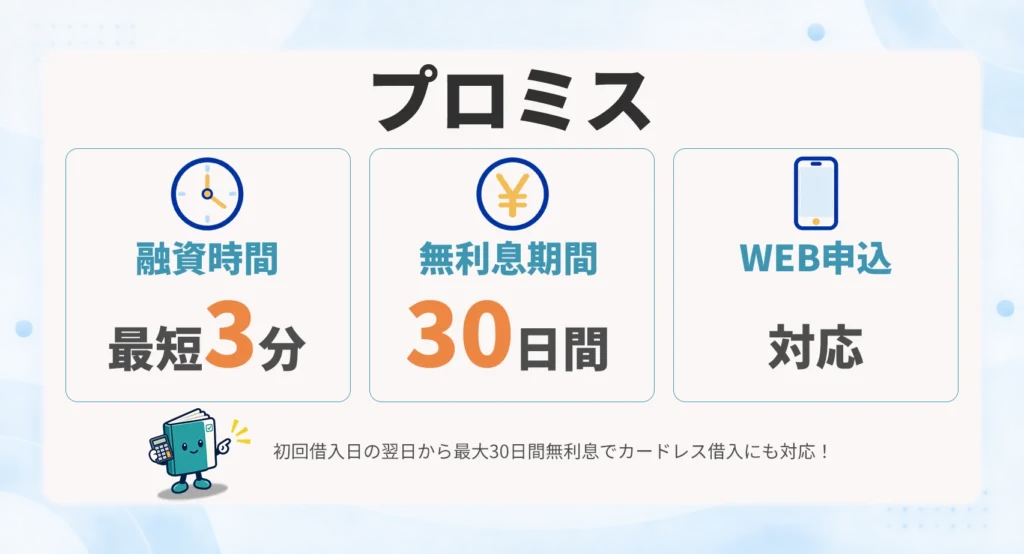
プロミスの無利息期間は、初回借入日の翌日から始まります。契約してすぐに借りない場合でも、借入を始めるまで無利息期間を残せる点が特徴です。
ただし、メールアドレス登録やWeb明細の利用など、適用に必要な条件があります。契約日ではなく借入日が起算日となることを確認し、借入額と返済予定日を決めてから申し込みましょう。期間終了後は契約した金利で利息が発生します。
| 融資時間の目安 | 最短3分 ※お申込み時間や審査によりご希望に添えない場合がございます。 |
|---|---|
| 無利息サービス | 初回借入日の翌日から30日間 |
| 実質年率 | 2.5〜18.0% |
| 借入限度額 | 1〜800万円 |
| 勤務先への電話 | 原則なし。電話確認が必要な場合は事前に本人へ確認 |
| 対象年齢 | 18〜74歳 |
\ 最短3分で借入! /
レイクは無利息期間の長さと適用条件を確認する
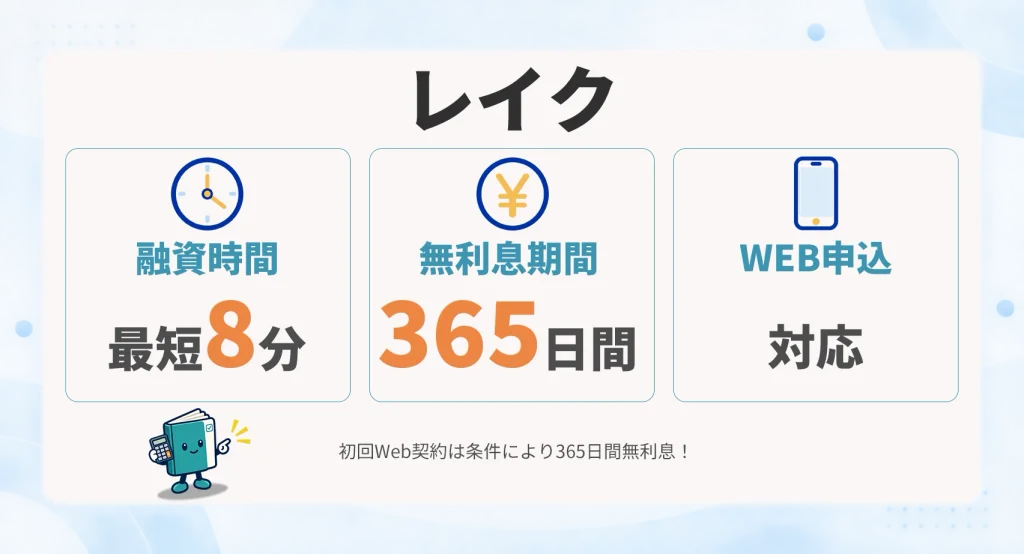
レイクには、契約条件に応じて60日間または365日間の無利息期間※があります。365日間の特典は、初回契約やWeb申込などの条件に加えて、契約額や収入証明書の提出状況が関係する場合があります。
表示された期間が自分の申込内容に適用されるか、契約前に公式ページで確認してください。無利息期間終了後の金利や返済額も含めて計算すると、短期間で返済する場合と長期で返済する場合の負担を比べられます。
| 融資時間の目安 | 最短8分 お申込み時間や審査状況により、ご希望にそえない場合があります。 |
|---|---|
| 無利息サービス | はじめての方 365日間※ |
| 実質年率 | 4.5〜18.0% |
| 借入限度額 | 1〜500万円 |
| 勤務先への電話 | 電話による勤務先への在籍確認は一切なし |
| 対象年齢 | 20〜70歳 |
注釈※
①365日間無利息
・初めてのご契約
・Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
②60日間無利息
・初めてのご契約
・Webお申込み、ご契約額が50万円未満の方
③無利息期間について
・無利息期間経過後は通常金利適用となります。
・初回契約翌日から無利息適用となります。
・他の無利息商品との併用は不可となります。
アコムは実質年率と契約日を確認する
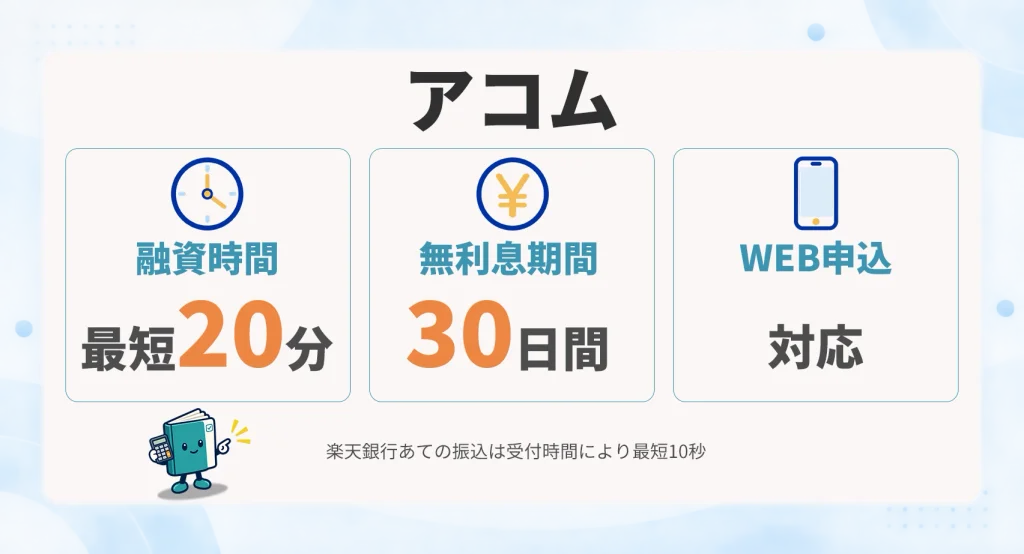
アコムの実質年率は年2.4%~17.9%で、アコムでのご契約がはじめてのお客様を対象に、初回契約日の翌日から30日間の無利息期間※があります。無利息期間は借入日ではなく契約日を起点にするため、契約後すぐに借りる予定がない人は開始日を確認してください。旧契約と新しい契約では商品条件が異なる場合があります。
また、振込融資の利用時間や勤務先への確認方法など、利用者の状況によって変わる項目も公式情報で確認しておきましょう。
| 融資時間の目安 | 最短20分 ※お申込時間や審査によりご希望に添えない場合がございます。 |
|---|---|
| 無利息サービス | ご契約の翌日から30日間は金利0円 ※アコムでのご契約がはじめてのお客さま |
| 実質年率 | 2.4〜17.9% |
| 借入限度額 | 1〜800万円 |
| 勤務先への電話 | 電話による勤務先への在籍確認100%なし。 書面やご申告内容での確認を実施します。 |
| 対象年齢 | 20〜72歳 |
アイフルは初めての契約で最大30日間の無利息期間がある
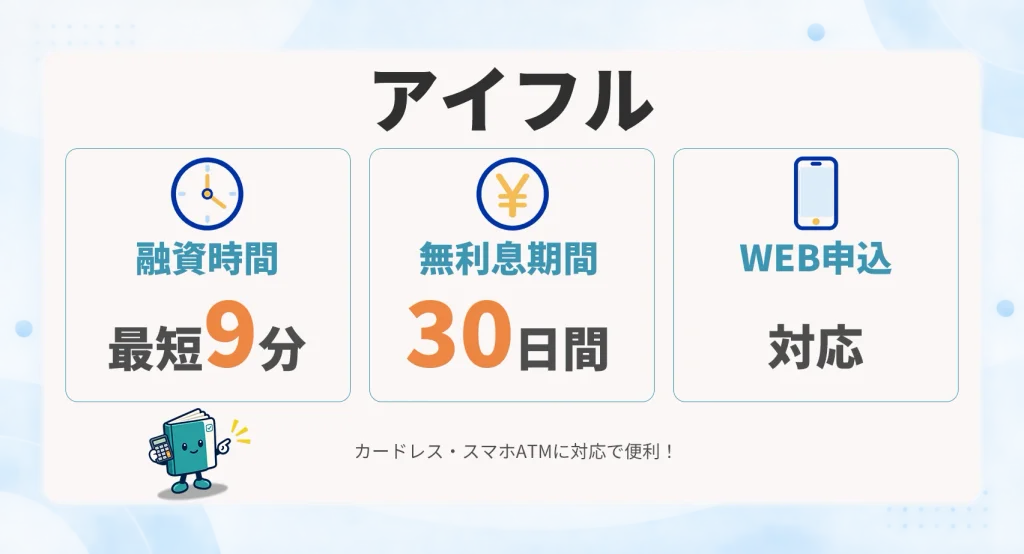
アイフルは、初めて利用する人を対象に、初回契約日の翌日から最大30日間の無利息期間を設けています。契約後すぐに借りない場合も契約日から期間が進むため、借入を始める時期を考えて申し込みましょう。実質年率は年3.0%~18.0%です。
郵送物の有無や在籍確認の方法は申込内容によって確認が必要です。電話連絡なしなどの表示だけで決めず、必要書類、返済方法、手数料もあわせて確認してください。
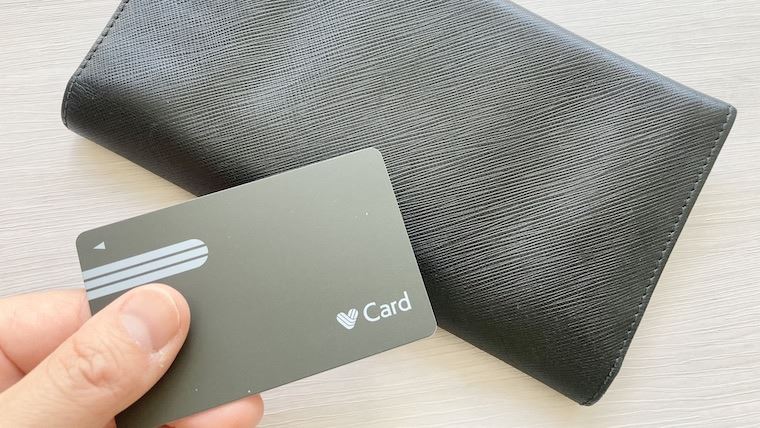
| 融資時間の目安 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
|---|---|
| 無利息サービス | 最大30日間 ※はじめての方 |
| 実質年率 | 3.0〜18.0% |
| 借入限度額 | 1〜800万円 |
| 勤務先への電話 | 原則電話での在籍確認なし |
| 対象年齢 | 20〜69歳 |
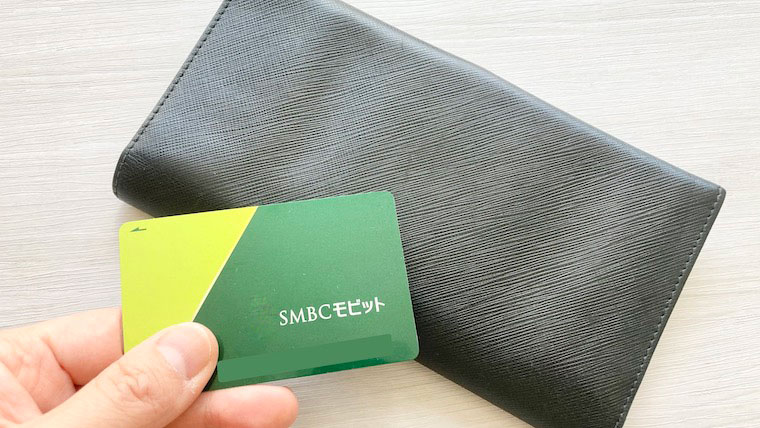
SMBCモビットは無利息期間がないため返済条件で比べる
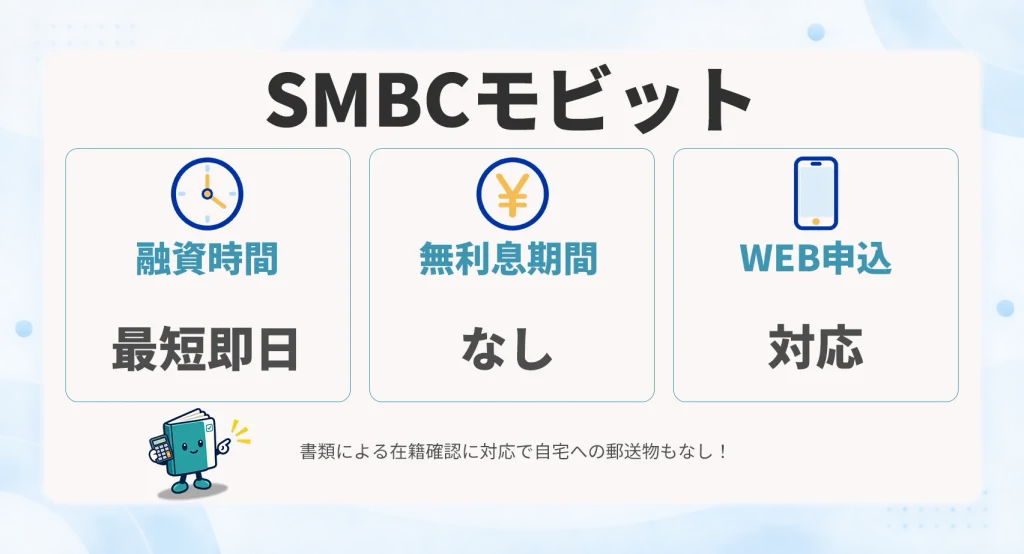
SMBCモビットの実質年率は年3.0%~18.0%で、通常の無利息期間はありません。短期間で完済できる予定がある場合は、他社の無利息特典を含めた支払額と比べてください。
借入や返済には、口座振込や提携ATMなどの方法があります。ATMの種類によって利用できる取引や手数料が異なるため、普段使う場所で借入と返済の両方が可能か確認しましょう。
| 融資時間の目安 | 最短15分 ※申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。 |
|---|---|
| 無利息サービス | なし |
| 実質年率 | 3.0〜18.0% |
| 借入限度額 | 1〜800万円 |
| 勤務先への電話 | 原則として電話による在籍確認なし |
| 対象年齢 | 20〜74歳 |
中小消費者金融は貸付額ごとの金利と契約方法を確認する
中小消費者金融は、会社によって申込方法、借入可能額、返済方法が異なります。大手で審査に通らなかった人でも審査に通りやすいと一律にはいえません。
貸付額ごとに金利が変わる商品や、対面で契約する商品もあります。申込前に、希望額に適用される金利、必要書類、契約方法、返済手段を確認しましょう。無利息期間がある場合も、対象となる人や契約方法、起算日まで確かめてください。
| 会社 | 実質年率 | 無利息期間 | 申込前の確認点 |
|---|---|---|---|
| ダイレクトワン | 年4.9%~18.0% | 初めてのWeb契約で最大55日間 | 対象となる申込方法と契約条件 |
| いつも | 年4.8%~18.0% | 初めての利用で最大60日間 | 対象商品や利用条件 |
| セントラル | 年4.8%~18.0% | 初回契約で30日間 | 対象となる契約と期間の起算日 |
| ベルーナノーティス | 年4.5%~18.0% | 初回と条件を満たす再利用時に14日間 | 再利用時の適用条件 |
| フクホー | 年7.3%~20.0% | なし | 貸付額ごとの金利と契約方法 |
| アロー | 年14.95%~19.94% | なし | 申込方法、必要書類、郵送物 |
| フタバ | 年14.959%~19.945% | 初回契約で30日間 | 貸付額ごとの金利帯と起算日 |
| エイワ | 年17.9507%~19.9436% | なし | 金利が変わる貸付額の区分と対面手続き |
ダイレクトワンは初めてのWeb契約で最大55日間利息がかからない
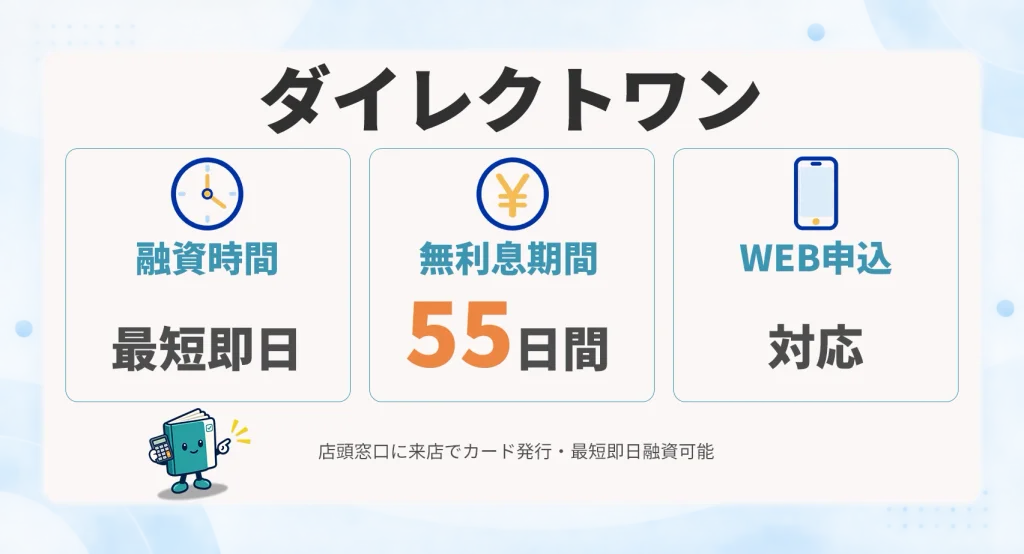
ダイレクトワンは、初めてWebから契約する人を対象に最大55日間の利息0円サービスを案内しています。実質年率は年4.9%~18.0%です。対象となる申込経路や契約日、借入日などの条件を確認したうえで、返済予定と照らして利用を検討してください。
無利息期間が終わった後は契約金利に基づく利息が発生します。Web契約以外を選ぶ場合に特典の対象となるか、必要書類や返済方法も含めて公式の商品案内で確認しましょう。
| 融資時間の目安 | 店頭では最短30分でカード発行 |
|---|---|
| 無利息サービス | 初回Web契約で55日間 |
| 実質年率 | 4.9〜18.0% |
| 借入限度額 | 1〜300万円 |
| 勤務先への電話 | 原則、勤務先への電話確認なし |
| 対象年齢 | 20歳以上 |
いつもは無利息特典の対象条件と借入方法を確認する
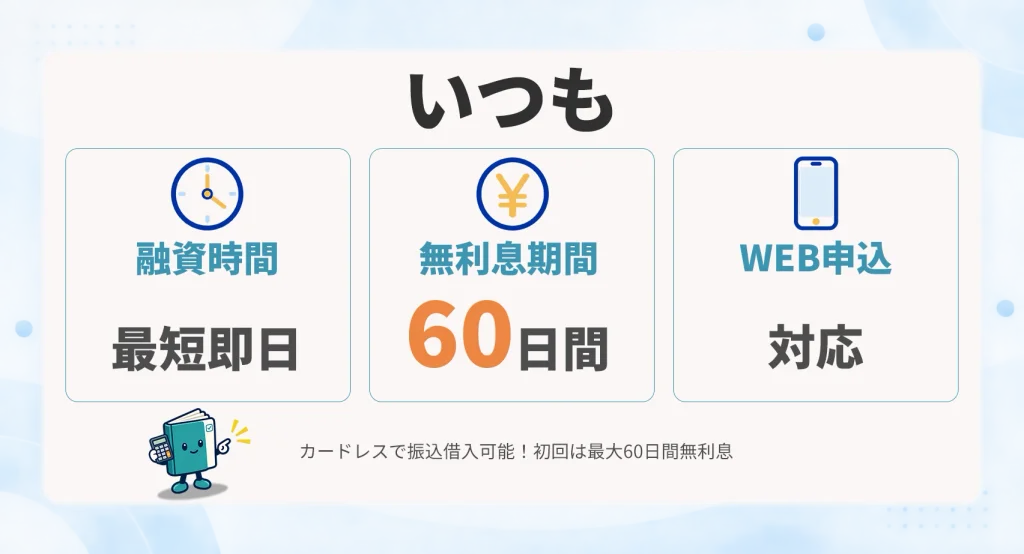
いつもの実質年率は年4.8%~18.0%で、初めて利用する人向けに最大60日間の無利息期間があります。特典が適用される商品や契約条件は、申込内容によって異なる場合があるため、表示期間だけで判断しないようにしましょう。
借入や返済をWebで完結できるか、振込やATMを利用する場合に手数料がかかるかも確認点です。大手の審査に通らなかった場合でも、審査基準が必ず緩いとは限りません。返済可能額を先に決めて申込みを検討してください。
| 融資時間の目安 | 最短30分で審査、最短45分で振込 |
|---|---|
| 無利息サービス | 初回契約者は最大60日間 |
| 実質年率 | 4.8〜18.0% |
| 借入限度額 | 1〜500万円 |
| 勤務先への電話 | 申込時に自宅や勤務先へ連絡なし |
| 対象年齢 | 20〜65歳 |
セントラルは初回30日間の無利息期間と返済手段を確認する
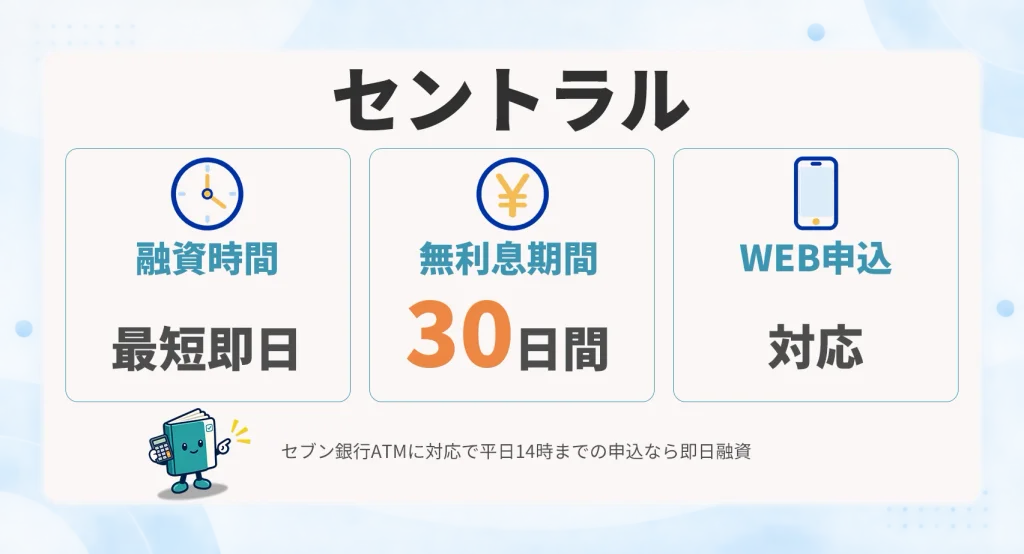
セントラルの実質年率は年4.8%~18.0%で、初回契約を対象とした30日間の無利息期間があります。契約日と借入日のどちらを起点とするかを確認し、期間内に返済できる金額かを検討しましょう。
Web申込のほか、商品や地域により店舗やATMを利用できる場合があります。利用できる店舗が近くにあるかだけでなく、口座振込や提携ATMを使った場合の手数料も確認してください。申込に必要な本人確認書類や収入証明書についても、申込前に公式案内を見ておきましょう。
| 融資時間の目安 | 平日14時までの申込で即日融資の可能性あり |
|---|---|
| 無利息サービス | 初回契約日の翌日から30日間 |
| 実質年率 | 4.8〜18.0% |
| 借入限度額 | 1〜300万円 |
| 勤務先への電話 | 原則、電話確認あり。確認方法は申込者に相談する |
| 対象年齢 | 20〜69歳 |
ベルーナノーティスは再利用時の無利息条件も確認する
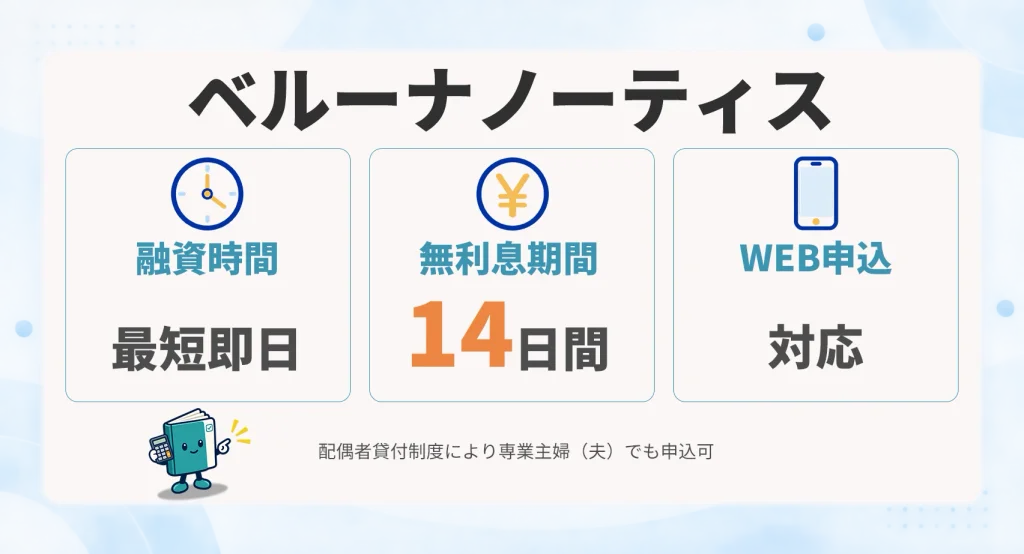
ベルーナノーティスの実質年率は年4.5%~18.0%です。初回利用だけでなく、前回の利用から一定期間が経過した後に再度利用する場合も、条件により14日間の無利息期間が適用されることがあります。再利用の特典は、前回の借入や完済からの期間などが関係するため、申込前に最新の適用条件を確認してください。
配偶者貸付を検討する場合は、本人の収入状況だけでなく、配偶者の同意や必要書類などの商品条件も確認しましょう。借入後の返済額と返済日も契約前に把握してください。
| 融資時間の目安 | 最短30分で審査。融資は最短24時間以内 |
|---|---|
| 無利息サービス | 初回と完済後の再借入で14日間 |
| 実質年率 | 4.5〜18.0% |
| 借入限度額 | 1〜300万円 |
| 勤務先への電話 | 電話確認の可能性あり。事前確認なしに勤務先へ連絡しない |
| 対象年齢 | 20〜80歳 |
フクホーは貸付額に応じて変わる金利帯を確認する
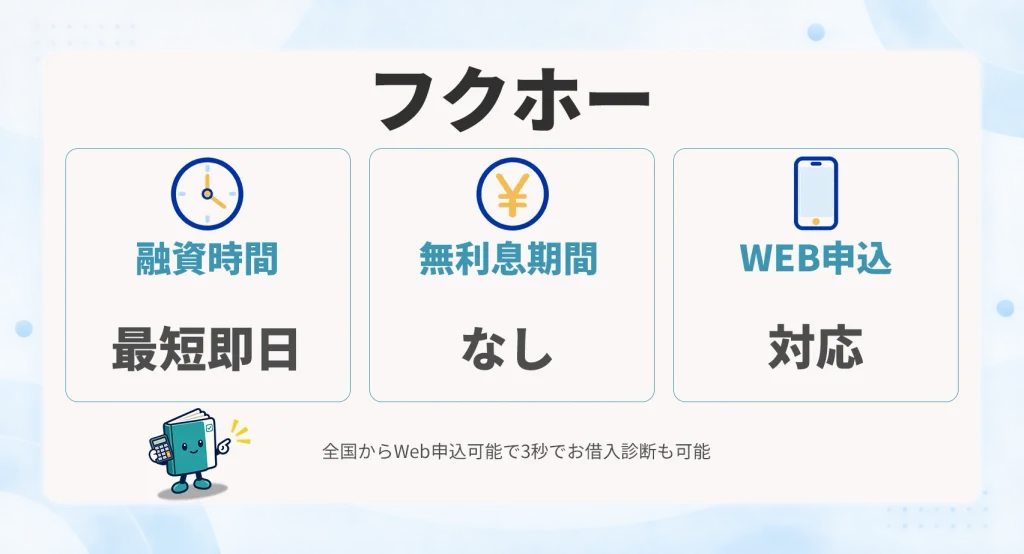
フクホーは貸付額により実質年率の上限が異なります。公式情報では、5万円以上10万円未満は年7.3%~20.0%、10万円以上100万円未満は年7.3%~18.0%、100万円以上200万円以下は年7.3%~15.0%です。通常の無利息期間はありません。
本人確認書類や収入証明書の提出方法、契約後の返済手段もあわせて確認しましょう。
| 融資時間の目安 | 最短即日融資の可能性あり 申込時間や審査状況によって翌日以降 |
|---|---|
| 無利息サービス | なし |
| 実質年率 | 5万円以上10万円未満:7.3〜20.0% 10万円以上100万円未満:7.3〜18.0% 100万円以上200万円以下:7.3〜15.0% |
| 借入限度額 | 5〜200万円 |
| 勤務先への電話 | 電話確認の扱いは申込前に要確認 |
| 対象年齢 | 年齢条件は公式公開情報で確認できず |
アローはアプリ申込の手続きと郵送物の条件を確認する
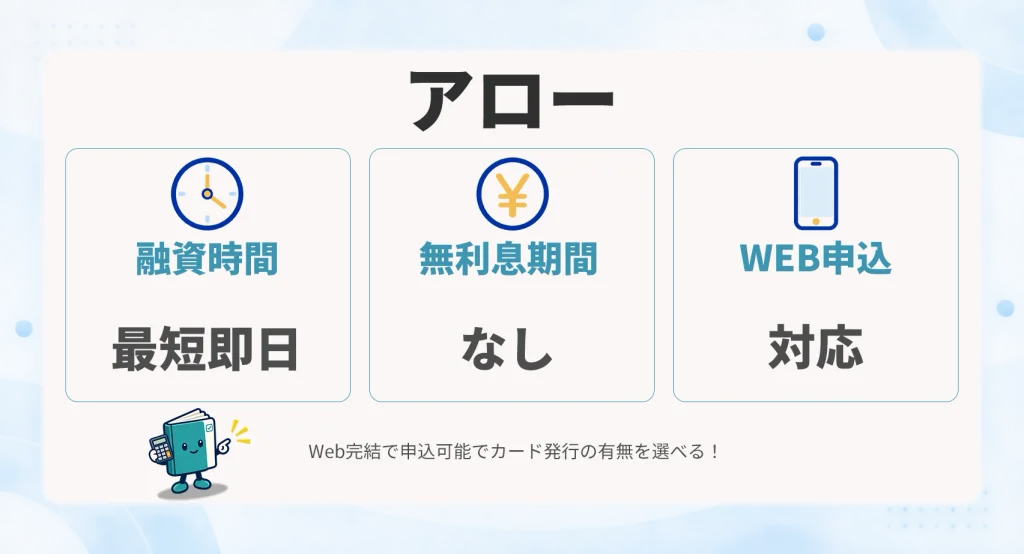
アローの実質年率は年14.95%~19.94%で、通常の無利息期間はありません。アプリやWebから手続きできる商品がありますが、申込内容や審査結果によって必要書類や契約方法が異なる場合があります。
申込前に、本人確認の方法、勤務先確認の扱い、契約書類の受取り、借入と返済に使える方法を確認してください。金利幅が他社より高くなる可能性も踏まえ、返済総額を比較しましょう。
| 融資時間の目安 | 審査最短45分 |
|---|---|
| 無利息サービス | なし |
| 実質年率 | 14.95〜19.94% |
| 借入限度額 | 1〜200万円 |
| 勤務先への電話 | 公開情報で確認できず。申込前に要確認 |
| 対象年齢 | 22〜70歳 |
フタバは貸付額ごとの金利と初回30日間の特典を確認する
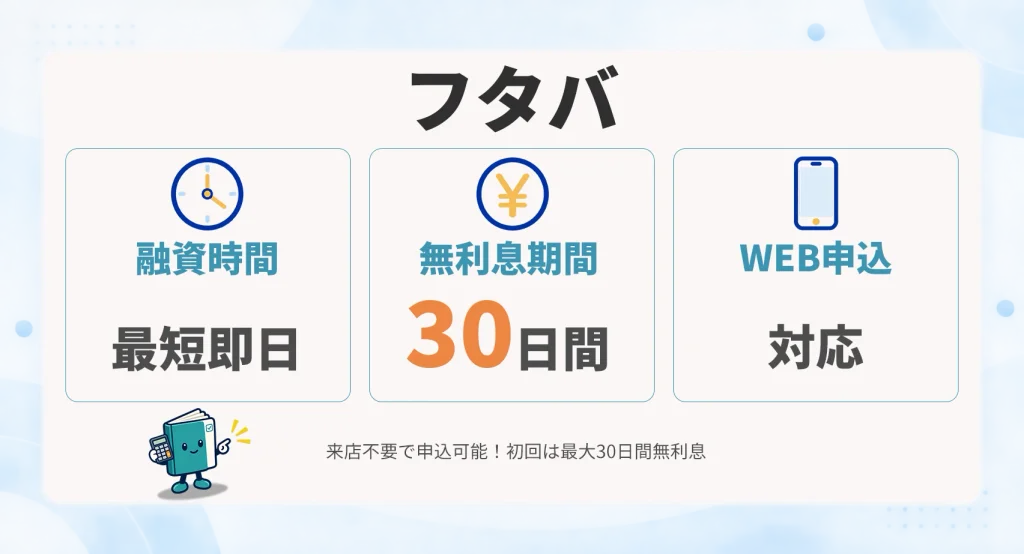
フタバの金利は貸付額によって異なり、10万円未満は実質年率年14.959%~19.945%、10万円以上50万円以下は年14.959%~17.950%です。初回契約では30日間の無利息期間があります。期間の起算日や対象条件を確認し、無利息期間後に適用される金利を含めて返済額を計算しましょう。
少額融資を希望する場合も、最低返済額だけで選ぶと完済までの期間が長くなることがあります。必要額、毎月の返済額、返済回数を確認し、収支に合う計画を立ててください。
| 融資時間の目安 | 最短即日 |
|---|---|
| 無利息サービス | 初回契約者は30日間 |
| 実質年率 | 10万円未満:14.959〜19.945% 10万〜50万円:14.959〜17.95% |
| 借入限度額 | 1〜50万円 |
| 勤務先への電話 | 確認が必要な場合、自宅や勤務先へ個人名で連絡する場合あり |
| 対象年齢 | 年齢条件と融資時間は申込前に要確認 |
エイワは対面申込と貸付額ごとの金利を確認する
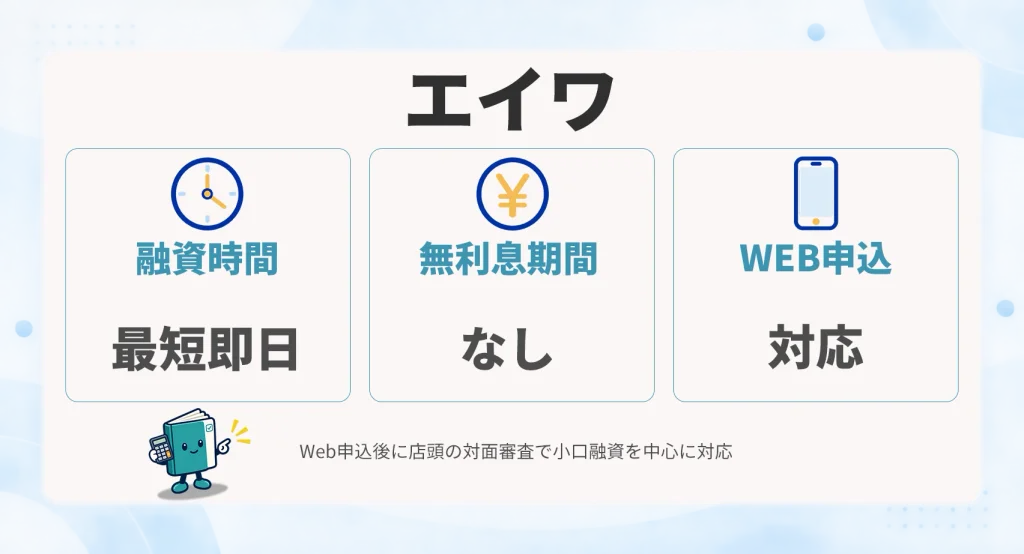
エイワの金利は貸付額によって異なり、10万円未満は実質年率年19.9436%、10万円以上50万円以下は年17.9507%です。通常の無利息期間はありません。
申込から契約まで対面での手続きが含まれるため、Webだけで契約を完了したい人は申込前に方法を確認してください。対面で相談できることだけを理由に、金利や返済条件を比べずに決めるのは避けましょう。来店先、営業時間、必要書類、借入後の返済方法を確認し、他社と返済総額を比較したうえで検討してください。
| 融資時間の目安 | 対面で最短即日 |
|---|---|
| 無利息サービス | なし |
| 実質年率 | 10万円未満:19.9436% 10万円以上:17.9507% |
| 借入限度額 | 1〜50万円 |
| 勤務先への電話 | 本人への電話連絡と対面手続きあり 勤務先への電話の有無は公開情報で確認できず |
| 対象年齢 | 20〜84歳 |
アプリから申込めるローン6サービスを比較
スマートフォンアプリから申込みや借入手続きができるローンには、貸金業者が提供する商品と、決済サービスに関連した商品があります。
契約先や返済方法はサービスごとに異なります。キャンペーンを恒常的な無利息期間と同じものとして扱わず、実質年率、キャンペーン期間、還元条件を分けて確認してください。
| サービス | 実質年率 | 無利息期間または特典 | 確認点 |
|---|---|---|---|
| LINEポケットマネー | 年3.0%~18.0% | スタンダードプランは新規契約日の翌日から30日間の利息0円 | 対象プランと諸条件 |
| au PAY スマートローン | 年2.9%~18.0% | なし | キャンペーン期間とエントリー条件 |
| VIPローンカード | 年1.5%~17.8% | なし | 契約枠とアプリで利用できる取引 |
| メルペイスマートマネー | 年3.0%~15.0% | なし | 金利上限の改定時期と最新の商品条件 |
| dスマホローン | 基準金利:年3.9%~17.9% 優遇適用後:年0.9%~17.9% | なし | 対象サービスの契約や利用状況による優遇条件 |
| ファミペイローン | 年0.8%~18.0% | 契約後60日以内の利息相当額をポイント還元 | エントリー期限や借入、返済期間などの条件 |
LINEポケットマネーは特典対象のプランを確認する
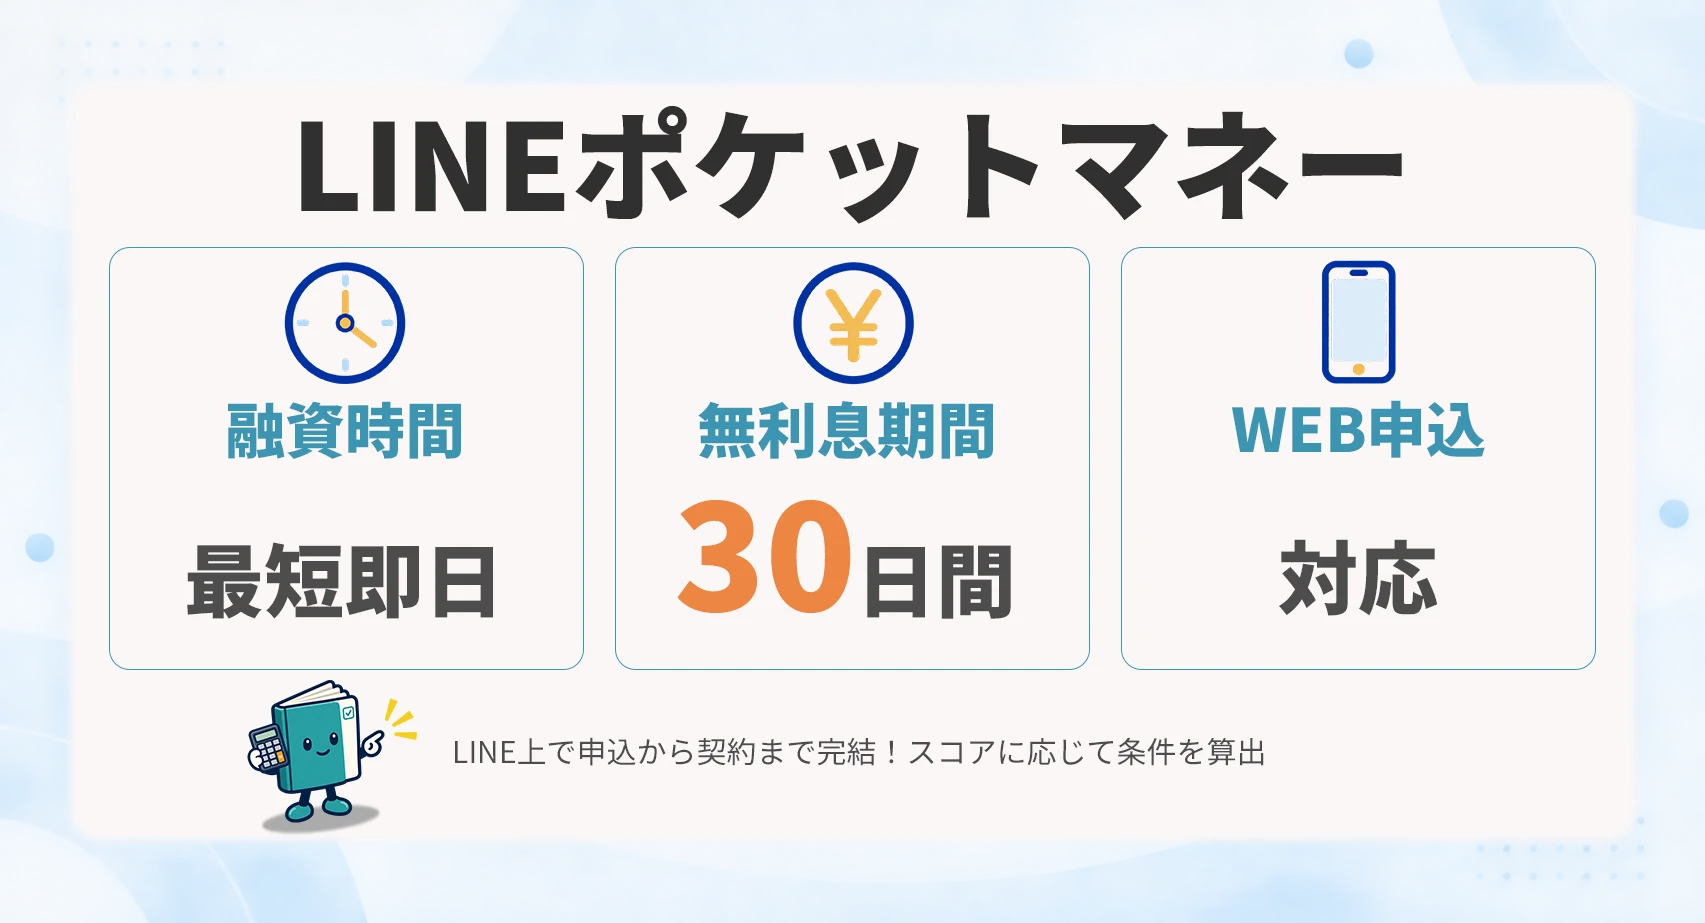
LINEポケットマネーの実質年率は年3.0%~18.0%で、契約極度額は3万円から300万円です。スタンダードプランでは、新規契約日の翌日から30日間の利息0円特典が案内されています。すべてのプランで自動的に対象になるわけではないため、申込前にプランと諸条件を確認してください。
アプリで手続きできても、返済日や返済方法、契約後に発生する利息は商品条件に従います。無利息期間内に完済できるかだけでなく、その後の返済額も含めて検討しましょう。
| 融資時間の目安 | 最短即日 |
|---|---|
| 無利息サービス | 初回契約日の翌日から30日間 |
| 実質年率 | 3.0〜18.0% |
| 借入限度額 | 3万〜300万円 |
| 勤務先への電話 | 電話確認がないケースが多いが、必要に応じて電話の可能性あり |
| 対象年齢 | 新規契約は20〜65歳。契約後の利用は69歳まで |
au PAY スマートローンは通常金利とキャンペーンを分けて見る
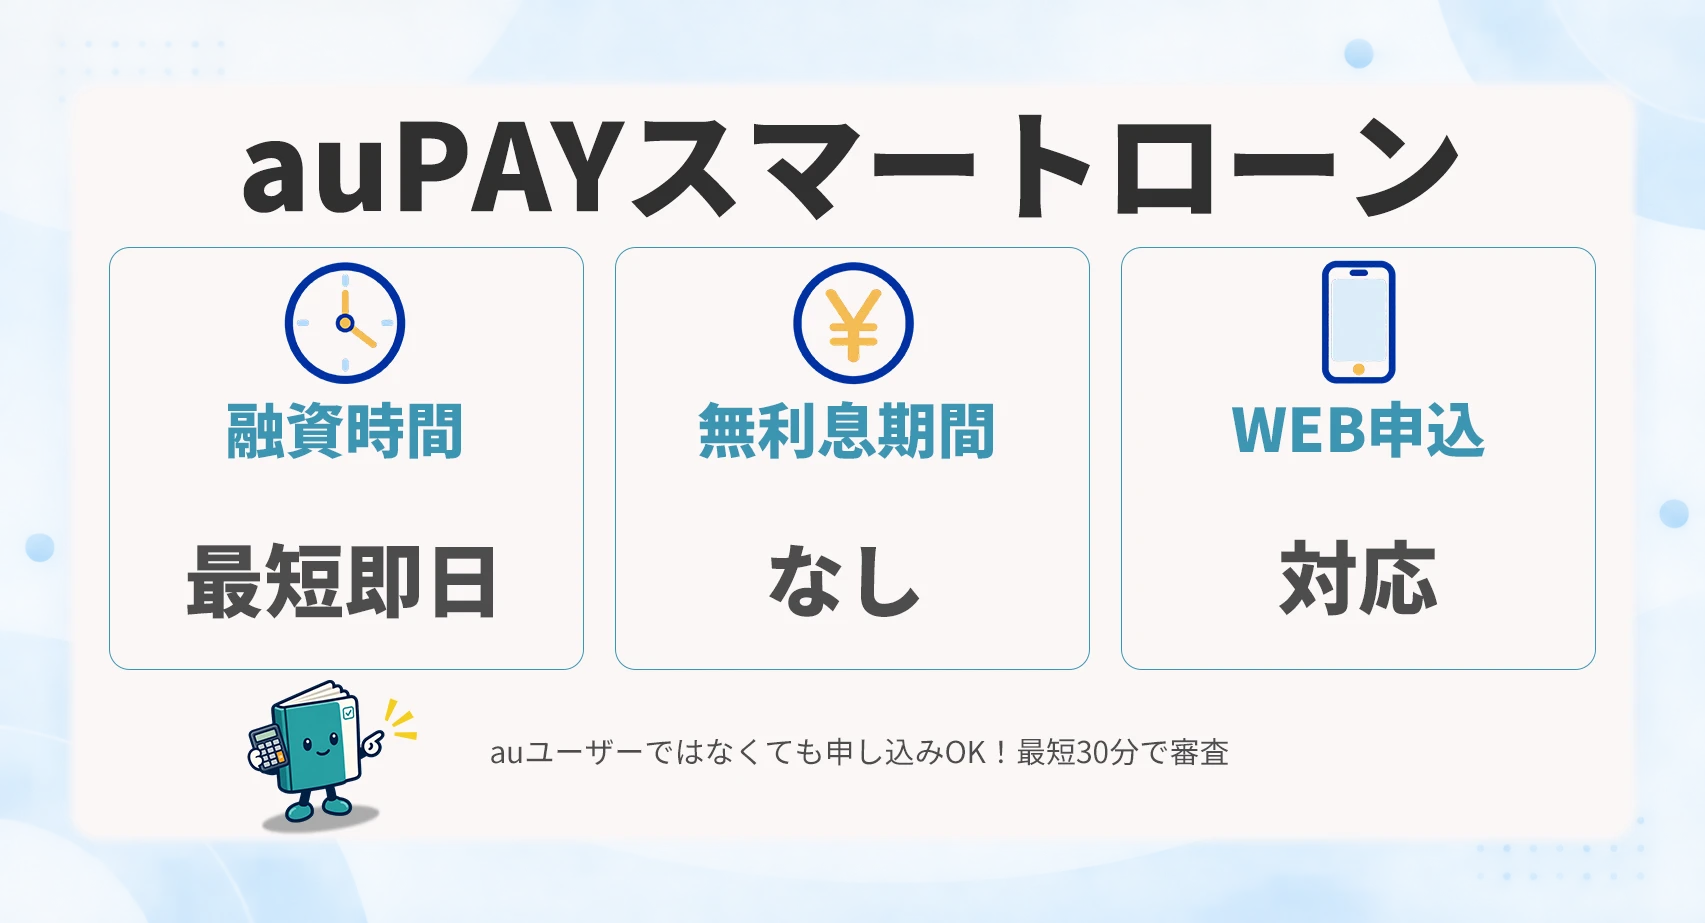
au PAY スマートローンの実質年率は年2.9%~18.0%です。通常の商品条件に恒常的な無利息期間はありませんが、調査日時点では新規入会などを条件とする利息キャッシュバック企画が掲載される場合があります。還元を受けるには、キャンペーン期間や申込後のエントリー、借入と返済の条件を満たす必要があります。特典の表示だけで負担額を判断せず、対象期間が終了した後の金利や返済方法、ATM利用条件も公式情報で確認してください。
| 融資時間の目安 | 審査最短30分。最短即日融資 |
|---|---|
| 無利息サービス | なし |
| 実質年率 | 2.9〜18.0% |
| 借入限度額 | 1〜100万円 |
| 勤務先への電話 | 勤務先へ電話する可能性あり |
| 対象年齢 | 年齢条件は公開情報では確認できず。申込画面で要確認 |
VIPローンカードは契約枠と実際の適用金利を確認する
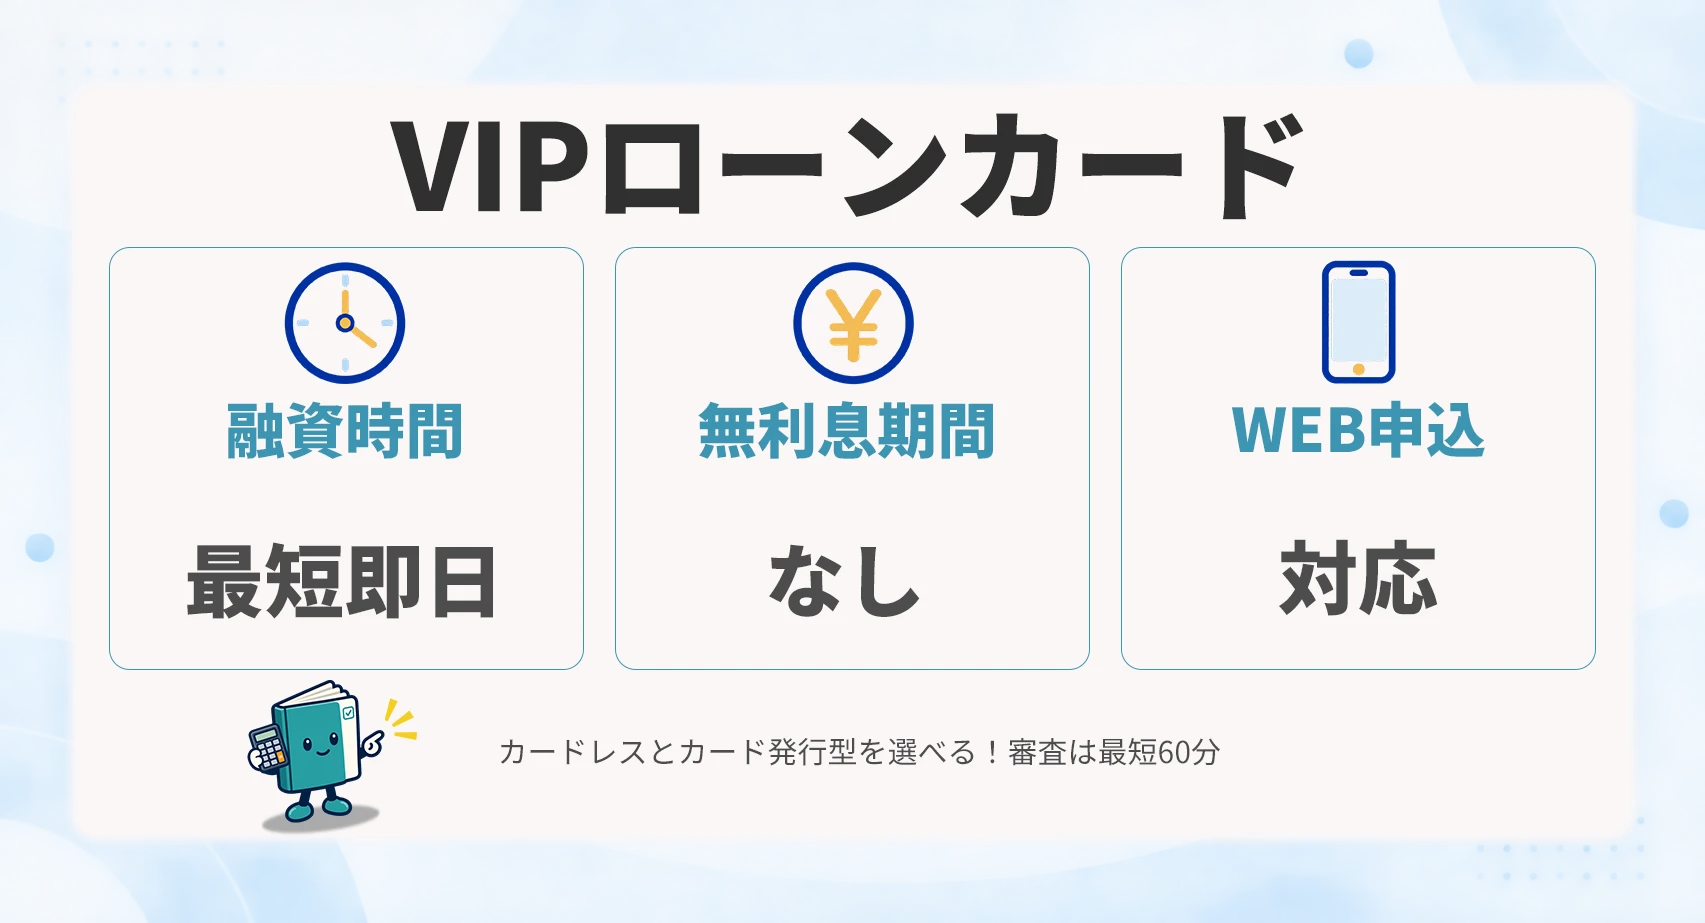
VIPローンカードの実質年率は年1.5%~17.8%で、契約枠は審査に基づいて決まります。広告に記載された下限金利や最高契約枠が、そのまま申込者に適用されるわけではありません。通常の無利息期間はないため、借入後の返済額を金利と借入期間から確認してください。
ドコモ・ファイナンスの公式アプリや会員サイトを通じた取引が案内されています。ATMや振込で何ができるか、カード到着前に利用できる方法と手数料も契約前に確認しておきましょう。
| 融資時間の目安 | 最短60分審査、最短即日融資 |
|---|---|
| 無利息サービス | なし |
| 実質年率 | 1.5〜17.8% |
| 借入限度額 | 1〜800万円 |
| 勤務先への電話 | 在籍確認として勤務先へ電話する場合あり |
| 対象年齢 | 20〜69歳 |
メルペイスマートマネーは現在の金利上限を確認する
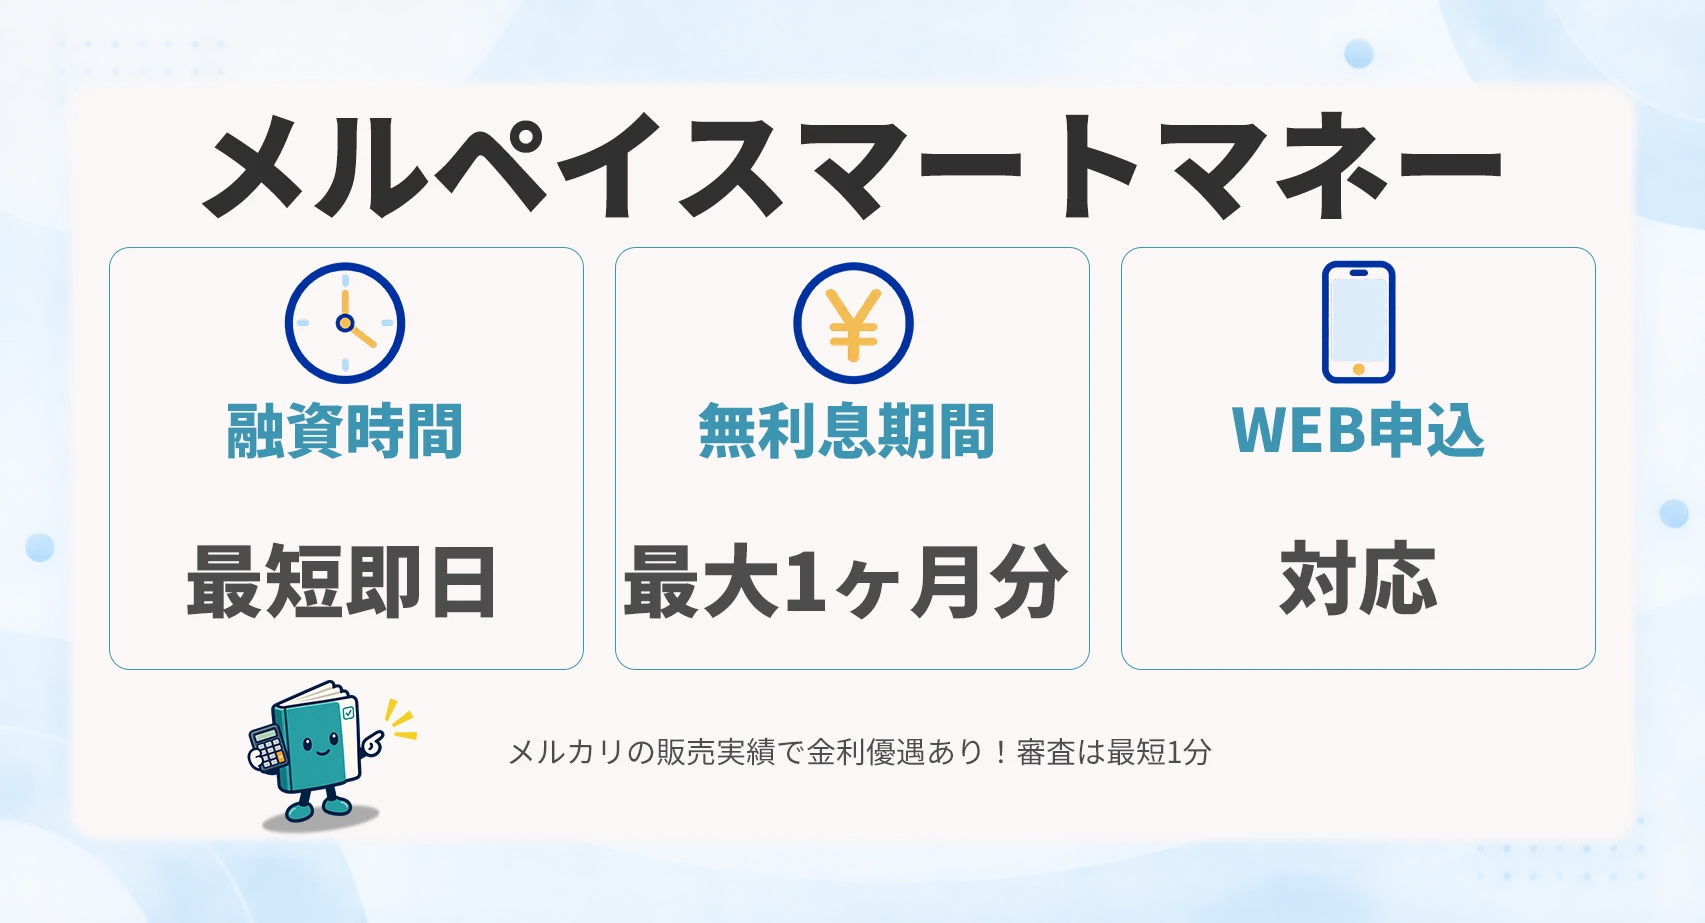
メルペイスマートマネーの実質年率は、調査日時点で年3.0%~15.0%です。上限金利と借入限度額を引き上げる予定が延期された旨が公式FAQに掲載されているため、申込時に適用される条件は最新情報を確認してください。
恒常的な無利息期間はなく、キャンペーンが実施される場合も利息相当額のポイント還元など、通常の無利息サービスとは内容が異なります。メルペイ残高へのチャージや返済に使える資金の種類、返済日、利息計算方法も確認しましょう。
| 融資時間の目安 | 最短即日。審査に1〜2日かかる場合あり |
|---|---|
| 無利息サービス | なし |
| 実質年率 | 3.0〜15.0% |
| 借入限度額 | 現行上限80万円 |
| 勤務先への電話 | 電話確認の有無は公開情報で確認できず。申込時に要確認 |
| 対象年齢 | 20〜70歳 |
dスマホローンは優遇金利の適用条件を確認する
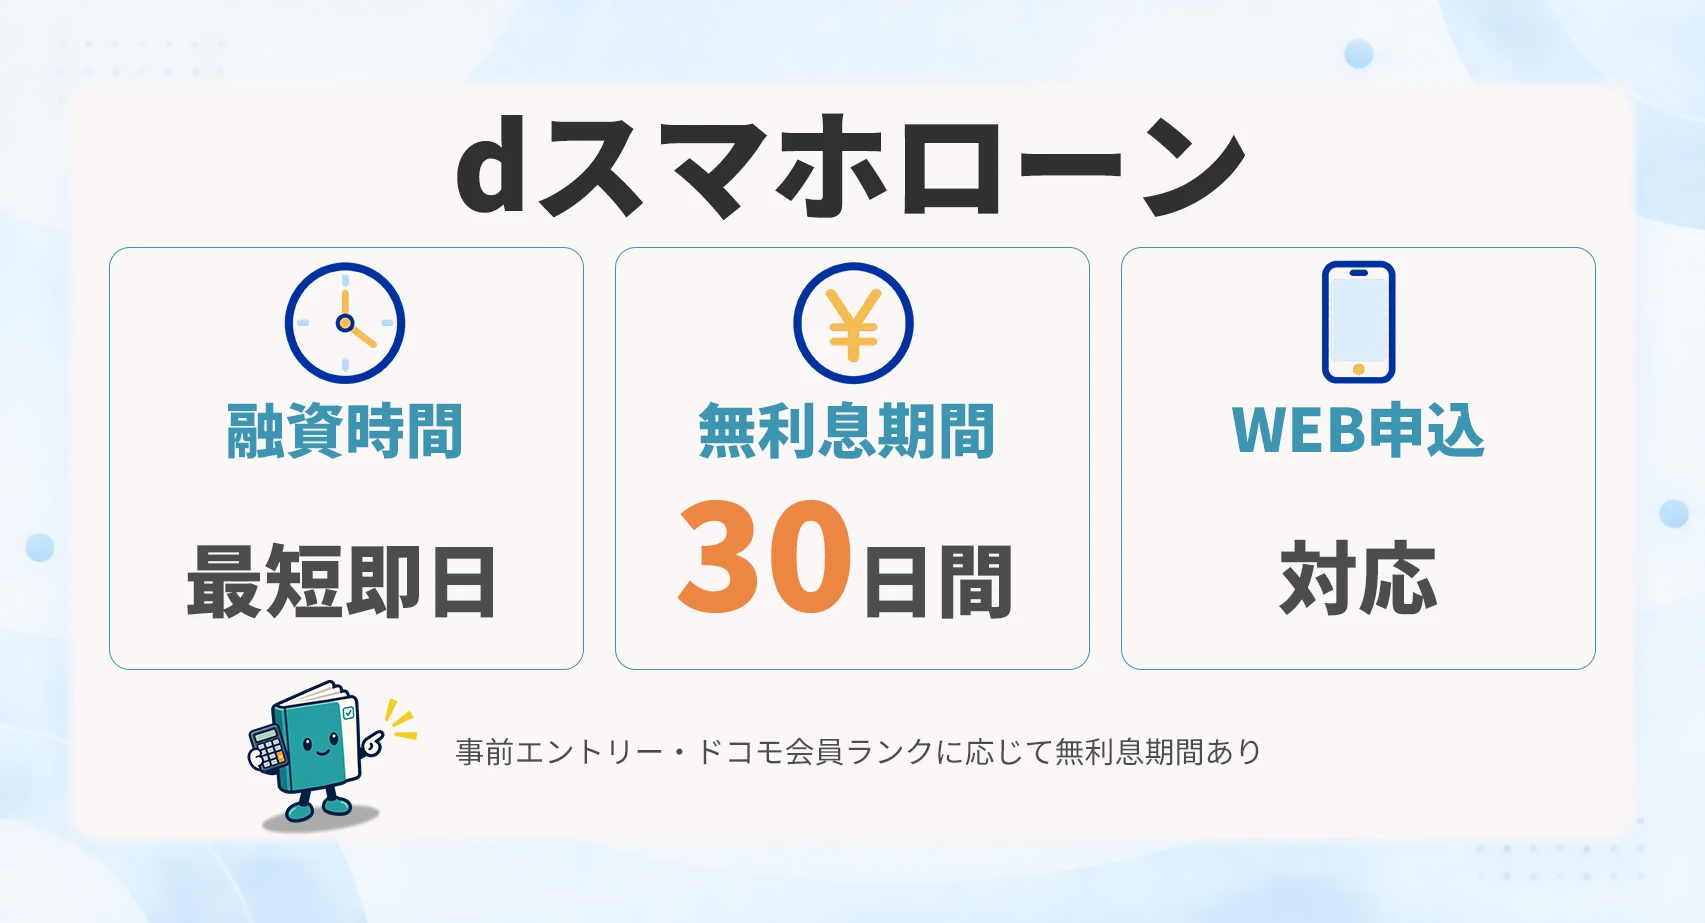
dスマホローンの基準金利は実質年率年3.9%~17.9%です。ドコモ回線やdカードなど、対象サービスの契約や利用状況に応じた優遇金利があり、適用後の下限は年0.9%です。優遇を受けられるかは利用状況などによって異なるため、申込前に条件と優遇幅を確認してください。
優遇金利が適用されても、実際の金利は審査で決まります。通常の無利息期間はないため、契約金利、借入額、毎月の返済額を確認してから利用を検討しましょう。
| 融資時間の目安 | 審査最短30分、最短即日融資 |
|---|---|
| 無利息サービス | なし |
| 実質年率 | 通常:3.9〜17.9% 優遇適用時:0.9〜17.9% |
| 借入限度額 | 公式の商品条件で要確認 |
| 勤務先への電話 | 勤務先へ電話する可能性あり |
| 対象年齢 | 20〜68歳 |
ファミペイローンは利息還元企画の条件を確認する
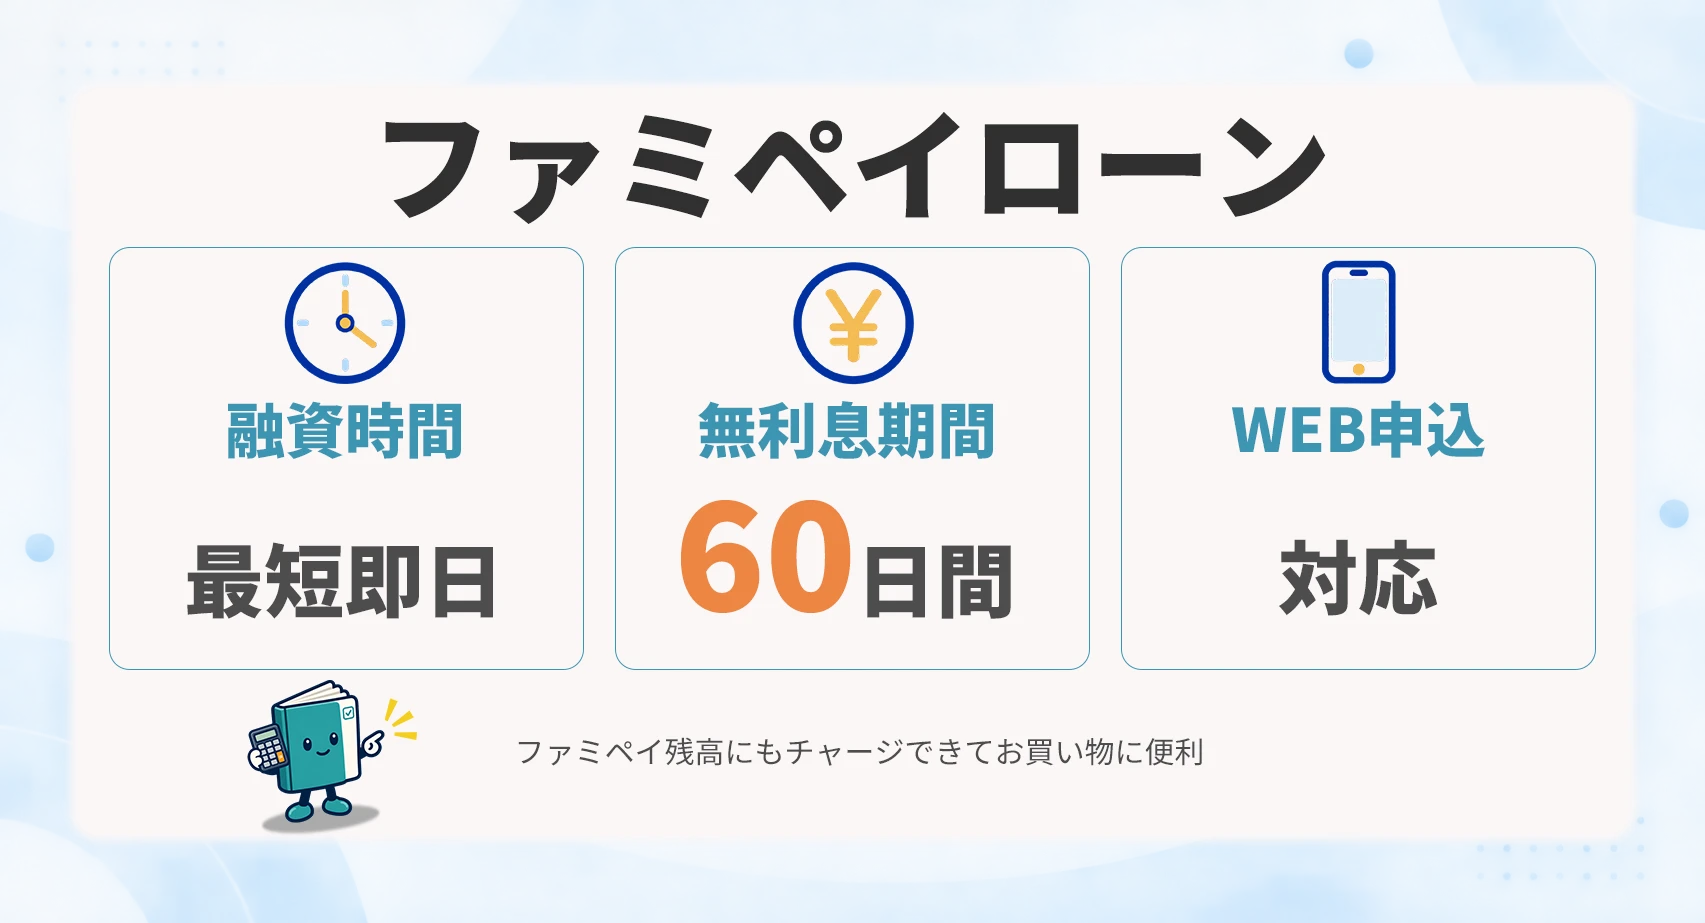
ファミペイローンの実質年率は年0.8%~18.0%です。新規契約後60日以内の借入と返済を対象に、利息相当額を期間限定ポイントで還元されます。
利息が契約上発生しない無利息期間とは異なり、エントリーや契約日、借入と返済の期間などの条件があります。企画の終了日が未定でも内容は変更される可能性があるため、申込前に対象条件を確認してください。ポイント還元を前提にせず、通常の金利で返済可能かも検討しましょう。
| 融資時間の目安 | 最短即日 |
|---|---|
| 無利息サービス | 契約後60日以内の利息相当額をポイント還元 |
| 実質年率 | 0.8〜18.0% |
| 借入限度額 | 1〜300万円 |
| 勤務先への電話 | 本人の同意なしに勤務先へ電話なし |
| 対象年齢 | 20〜70歳 |
借入先選びで重視したい7つの視点

消費者金融を選ぶときは、知名度や順位だけで決めず、利用目的に合う条件を確認しましょう。
金利、無利息期間、申込、借入と返済、限度額、審査時間、周囲への配慮を軸にすると、比較項目を整理できます。各社の条件は申込者によって異なり、利用者アンケートの回答も全員に当てはまるわけではありません。
- 当サイトの独自調査(調査期間:2022年9月9日から10日/調査方法:インターネットアンケート調査/調査対象:過去5年以内に消費者金融の借入経験がある国内の80人を対象(※回答者のうち79人は大手消費者金融の利用者で、1人は銀行の利用者)
- 日本貸金業協会が2020年に行った借入経験者2,000人の調査
金利と無利息期間は返済予定額から比較する
金利を比較するときは、下限金利ではなく、自分の契約で適用される金利を確認する必要があります。初回契約では上限金利が適用されることもあります。
日本貸金業協会の調査では、借入先選びで重視する項目として「金利が低いこと」が59.5%で最上位でした。無利息期間がある場合は、開始日、対象者、必要な申込方法、期間終了後の金利も確認します。金利だけでは差を判断しにくいときは、借入額と返済期間をそろえ、総返済額を比較してください。
申込方法と必要書類は自分が使える手段で選ぶ
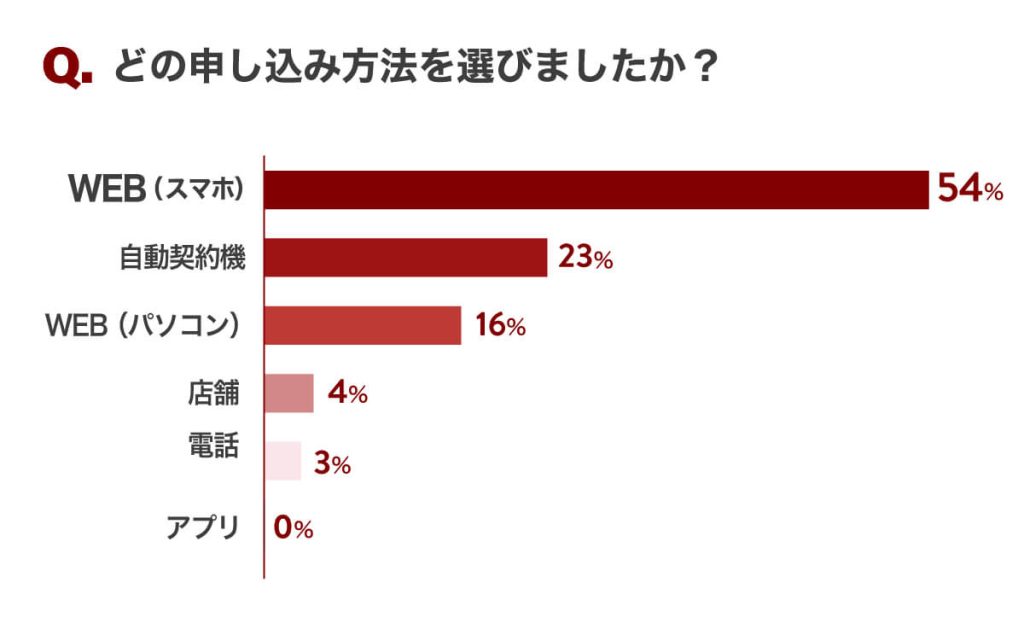
申込方法にはWeb、アプリ、電話、店舗などがあり、対応状況は会社によって異なります。必要書類も借入希望額や審査内容などで変わるため、本人確認書類だけで申し込めると決めつけないようにしましょう。当サイトの2022年調査では、申込方法を回答した79人のうち54%がスマートフォンを選びました。
また、申込手順については79人全員が分かりやすく簡単だったと答えています。
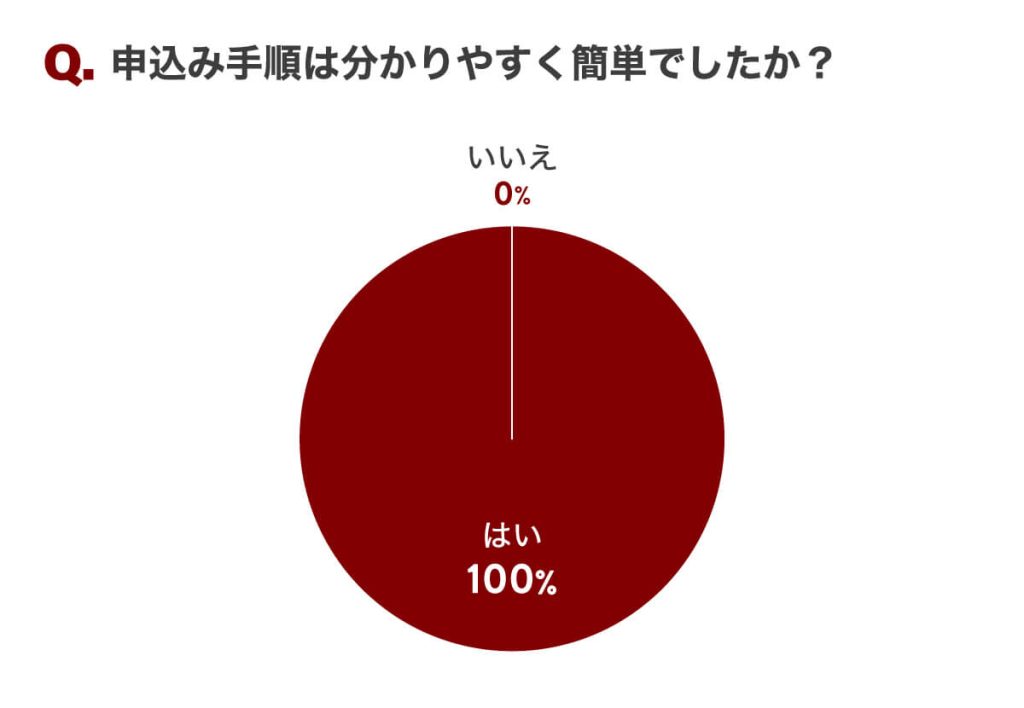
ただし回答者は大手利用者が中心です。個別の申込のしやすさを保証する結果ではありません。
借入方法と返済方法は利用手数料まで確認する
借入方法には口座振込、提携ATM、アプリなどがあり、返済方法には口座振替、振込、ATMなどがあります。借入だけでなく、返済日に使える方法も確認してください。
当サイトの2022年調査では、ATMや借入、返済の使いやすさについて回答者の93%が「はい」と答えました。
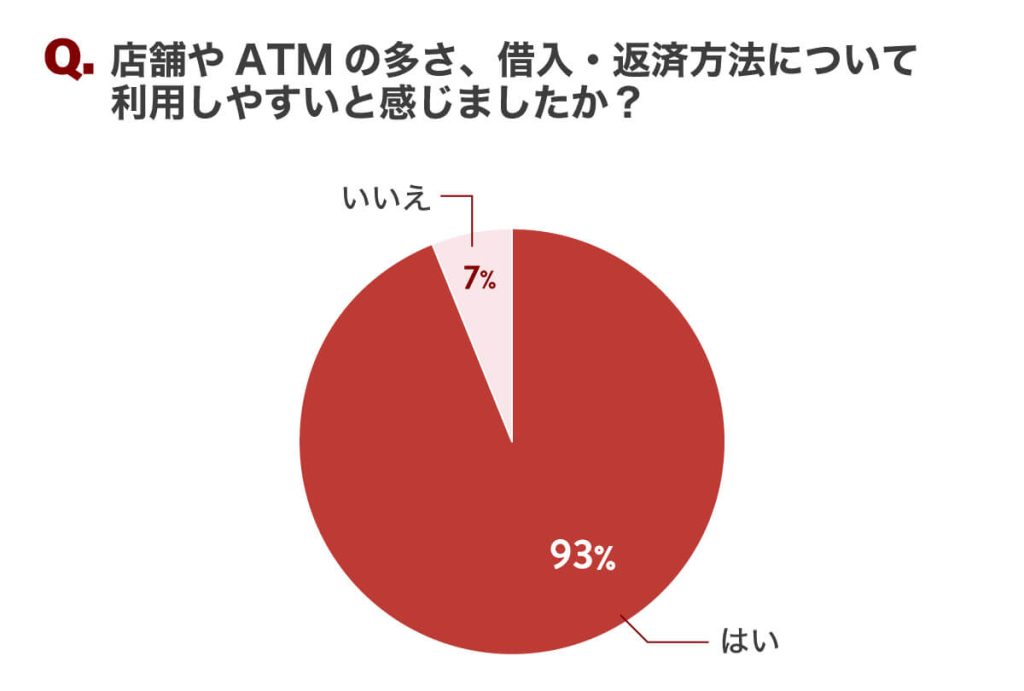
借入方法と返済方法の回答は一つに偏らず、利用者によって選択が分かれています。
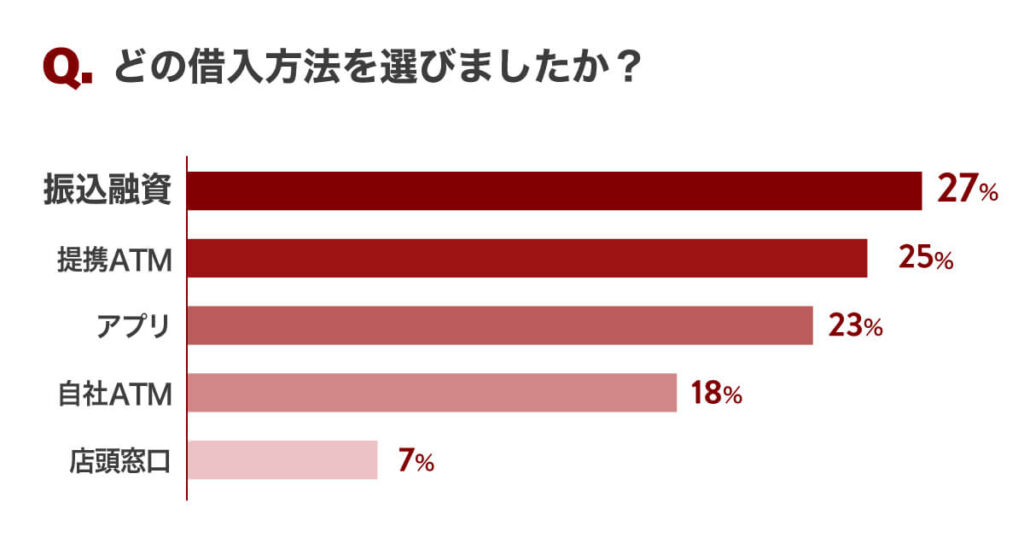
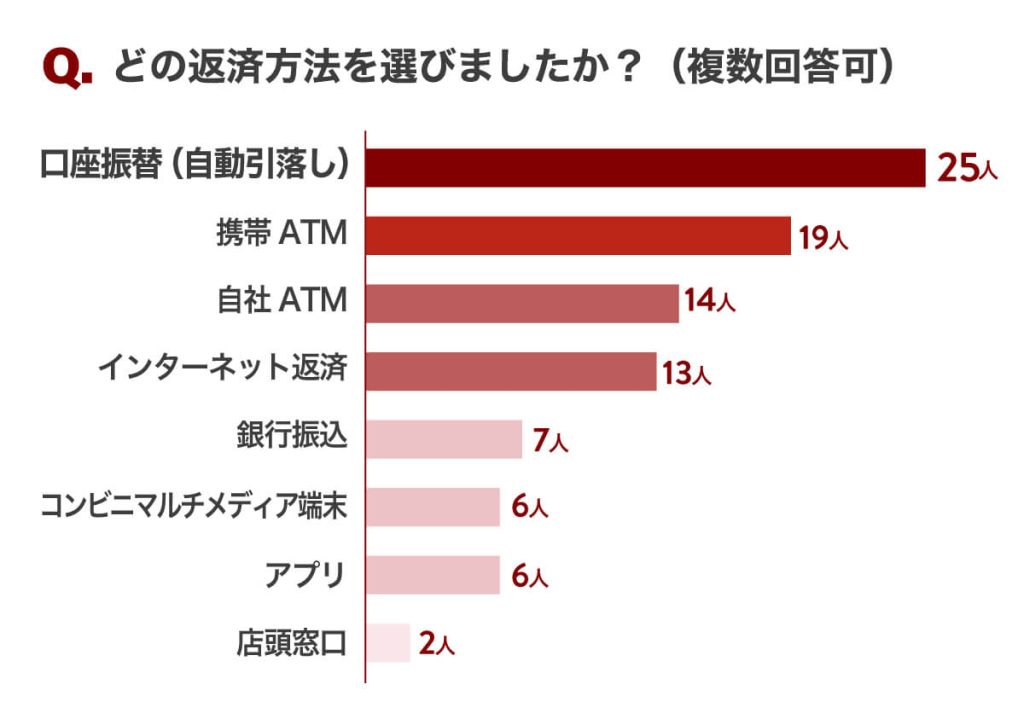
現在の提携ATMや手数料は調査時点から変わる可能性があるため、各社の最新案内を確認しましょう。
借入限度額と初回の契約額を分けて考える
広告に掲載された借入限度額は、申込者全員が借りられる額ではありません。実際の契約額は審査結果や収入、他社借入などで決まります。
当サイトの2022年調査では、初回契約時の借入額について、回答者の92%が50万円以下と答え、50万円を超えた人は6人でした。これは80人の調査回答であり、現在の契約額を予測するデータではありません。
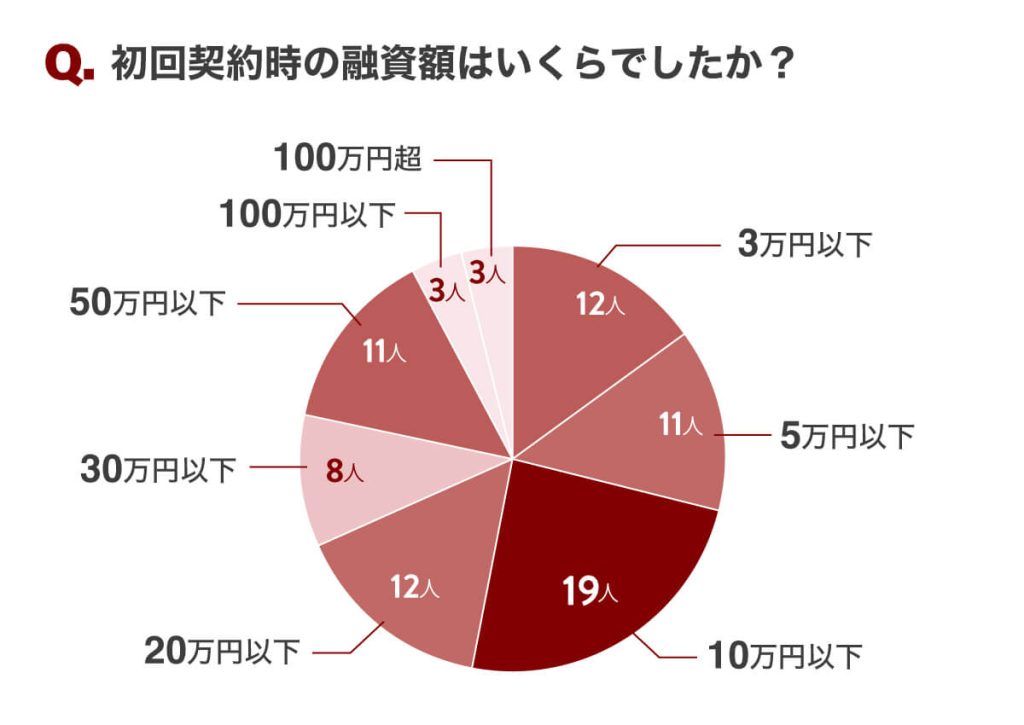
借入希望額は限度額いっぱいにせず、必要な金額と返済可能額をもとに決めましょう。
審査時間と融資時間は最短表示だけで判断しない
最短審査時間や融資時間は、申込時間、審査状況、必要書類の提出状況などで異なります。広告表示の時間内に必ず借りられるわけではありません。
当サイトの2022年調査では、審査にかかった時間について15%が30分以内、96%が1日以内と回答しました。回答者自身の当時の経験であり、各社の現在の審査時間や融資時間を示すものではありません。
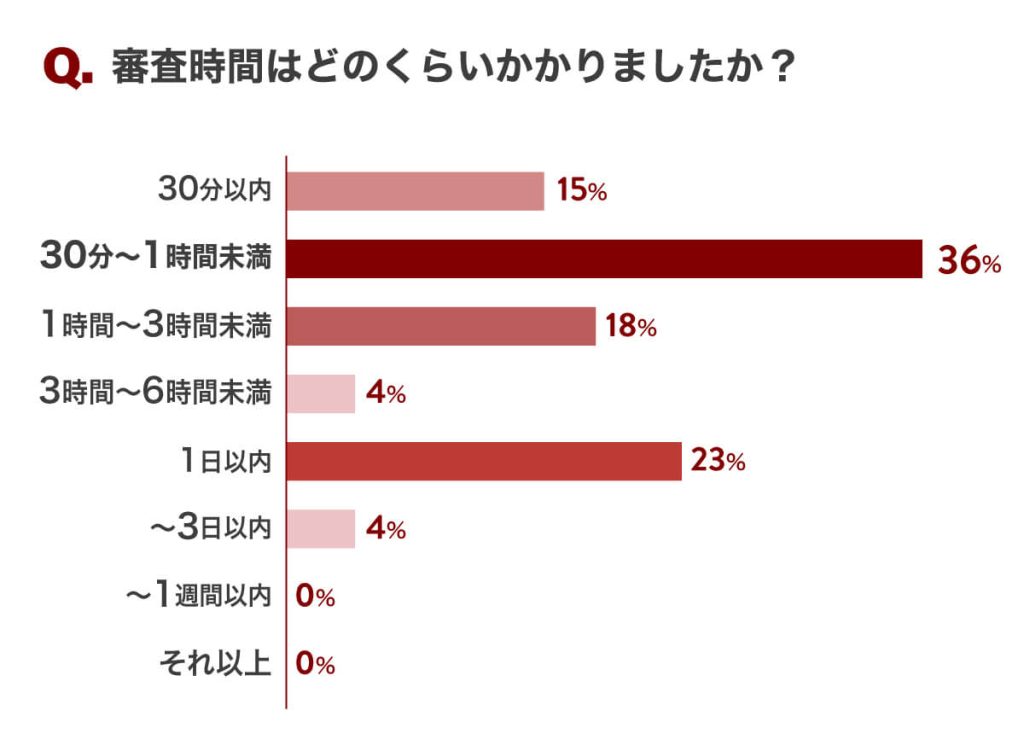
即日融資を希望する人は、受付時間や振込先の金融機関なども申込前に確認してください。
在籍確認や郵送物の扱いを申込先ごとに調べる
勤務先への在籍確認や郵送物の有無は、会社と申込内容によって異なります。原則電話連絡なしと案内している会社でも、審査の結果によって電話確認が必要になる場合があります。
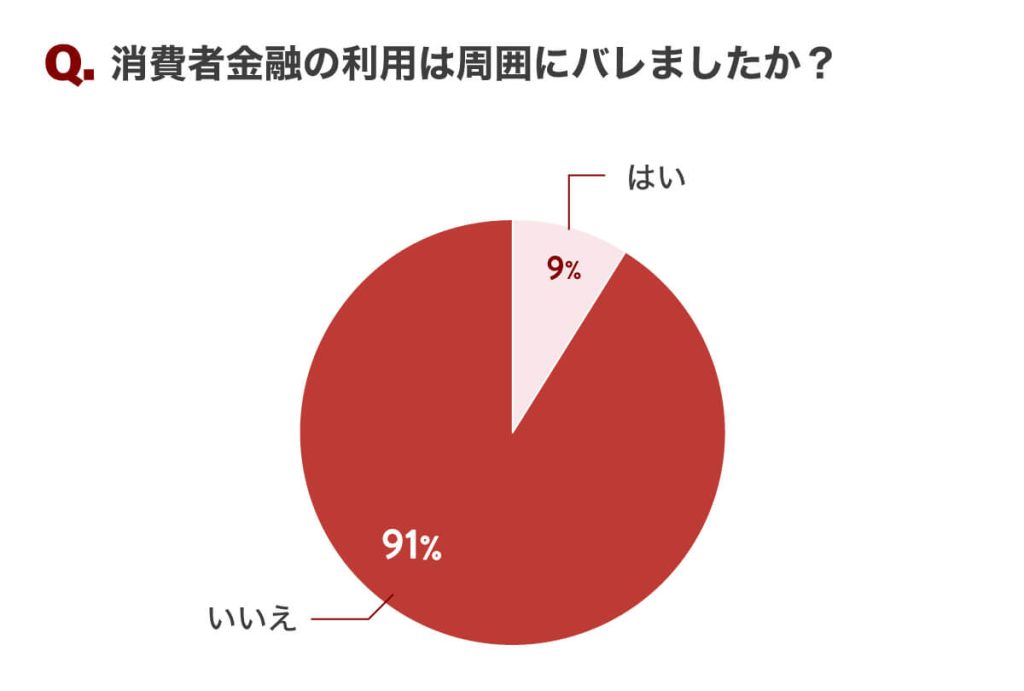
当サイトの2022年調査では、利用が周囲に知られなかったと答えた人は91%でしたが、9%は知られたと回答しました。この結果は、利用が周囲に知られないことを保証するものではありません。
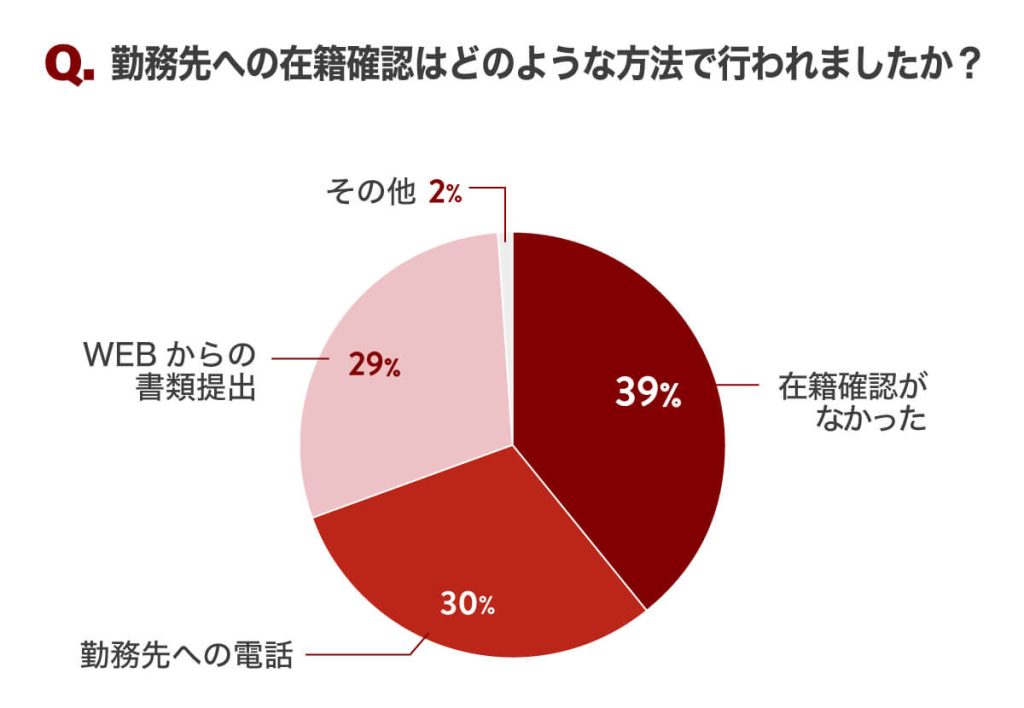
申込前に、電話確認の有無、郵送物の条件、カード受取方法を公式情報で確認しましょう。
会社の印象に関する口コミは個人の経験として読む
当サイトの2022年調査では、利用した消費者金融への印象や、良かったと感じた点も尋ねています。回答には、土曜日に申込みをして当日中に審査が終わったという声や、申込手続きが分かりやすかったという声がありました。
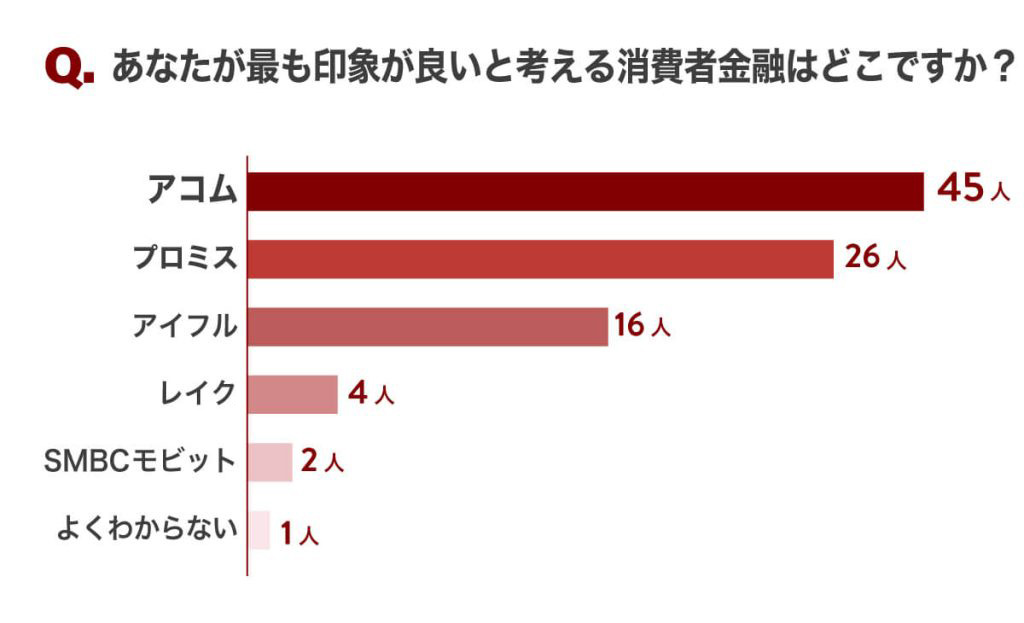
これらは回答者個人の経験で、同じ時間帯に申し込めば同じ結果になるという意味ではありません。口コミは利用者の感想として読み、金利、無利息期間、返済総額などの契約条件とは分けて判断してください。
消費者金融と銀行カードローンの違い
消費者金融と銀行カードローンは、契約先や適用される制度が異なります。商品ごとに金利や審査、融資時間も違うため、一般化して優劣を決めることはできません。
銀行カードローン全体の金利や商品条件を比較する内容は、カードローン比較記事で扱います。ここでは、消費者金融を選ぶ際に混同しやすい点だけを確認します。
| 比較項目 | 消費者金融 | 銀行カードローン |
|---|---|---|
| 契約先 | 貸金業者 | 銀行 |
| 主な確認事項 | 実質年率 無利息条件 提携ATM 返済方法 | 商品ごとの金利 審査 口座や取引条件 |
| 法制度 | 貸金業法の総量規制が原則適用 | 貸金業法の総量規制は直接適用されない |
金利と融資時間は商品ごとの条件で比較する
銀行カードローンは消費者金融より金利が低いと一律に決めつけず、希望する借入額に対する適用金利で比較してください。消費者金融の無利息期間が適用される場合、短期間で返済する際は総返済額が異なることもあります。
審査や融資にかかる時間も商品や申込状況によって変わります。銀行と消費者金融のどちらがよいかを先に決めるのではなく、借入時期、返済期間、金利、手数料をそろえて確認しましょう。
消費者金融を利用する前に返済負担を確認する
借入後に返済が難しくならないよう、毎月の返済額だけでなく返済期間と総返済額まで確認してください。借入を急ぐ場合も、返済日や遅延損害金、追加借入の条件を確認する必要があります。
返済が遅れた場合の扱いは契約条件に基づきます。利用前に収支を確認し、無理なく返済できる金額を決めましょう。
利息を含めた総返済額を借入前に試算する
消費者金融では、借りた元金に加えて利息を返済します。毎月の最低返済額だけを見て契約すると、返済期間が長くなり、結果として利息の合計が増える場合があります。
借入額、適用金利、返済回数を入力できる公式シミュレーションがあれば利用し、毎月の返済額と完済までの総額を確認してください。無利息期間がある場合も、期間終了後の金利で返済が続く可能性を含めて計算しましょう。
返済日と収入日の関係も確認しておくと、返済計画を立てやすくなります。
返済期日を過ぎた場合の費用と信用情報を確認する
返済期日までに支払えない場合、契約に定められた遅延損害金が発生することがあります。返済状況は信用情報に登録される場合があり、今後のローンやクレジットカードの審査に影響する可能性があります。
ただし、個別の審査結果は申込先の判断や他の情報にも左右され、一つの返済遅れだけで将来の審査結果を断定することはできません。返済が難しいと分かった時点で、放置せず契約先へ連絡し、返済方法や相談窓口を確認してください。
住宅ローンへの影響を一律に断定しない
消費者金融を利用したことだけで、住宅ローンの審査に通らなくなるとはいえません。審査では申込者の収入や返済状況、借入残高などが確認され、金融機関ごとに判断基準も異なります。
一方、借入残高や返済遅延が審査に影響する可能性はあります。住宅購入を予定している場合は、借入額や返済履歴を確認し、必要であれば住宅ローンを申し込む金融機関へ相談してください。影響を「必ずある」「まったくない」と決めつけず、自分の状況に基づいて判断することが大切です。
貸金業登録と正規の相談先を確認する
貸金業を営むには登録が必要です。借入先が貸金業者の場合は、金融庁の登録貸金業者情報検索サービスで会社名や登録番号を確認してください。
ただし、登録が確認できても、自分にとって返済可能な契約とは限りません。金利、返済方式、返済総額、遅延損害金も確認しましょう。
「審査なし」「誰でも借りられる」「他社より審査が甘い」とうたう業者には注意が必要です。登録を確認できない業者から借りず、判断に迷った場合は公的な相談窓口へ問い合わせてください。
消費者金融は返済条件まで比較して選ぶ
消費者金融を選ぶ際は、実質年率、無利息期間の有無と適用条件、借入と返済の方法、手数料、申込時に必要な手続きを確認しましょう。
広告上の最短時間や借入限度額、利用者アンケートの回答だけで、自分も同じ条件で借りられるとは限りません。必要な金額と返済可能額を先に決め、公式の商品情報で契約条件を確かめてください。
プロミスを検討する場合は、実質年率年2.5%~18.0%、初回借入日の翌日から30日間の無利息期間と、その適用条件を確認しましょう。申込前に返済額と返済日を試算し、無理なく完済できる範囲で利用してください。
- Web申込なら最短3分で借入可能!急ぎのときにも対応
- 初回借入の翌日から30日間無利息!短期返済に活用できる
- 申込から契約までWebで完結!来店せずに手続きできる
\ 最短3分で借入! /
※お申込み時間や審査によりご希望に添えない場合がございます。