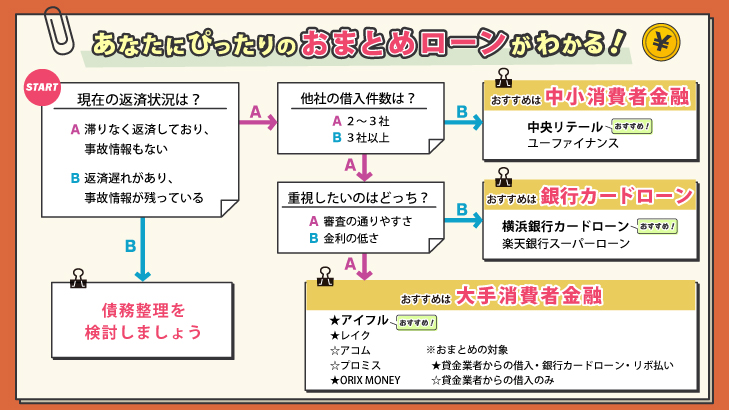
複数の借入先への返済日や返済額を管理しにくいとき、おまとめローンで一本化する方法があります。ただし、借入先が一つになっても、必ず金利や総返済額が下がるわけではありません。毎月の負担を軽くするために返済期間を延ばすと、利息の合計が増える場合もあります。
消費者金融、銀行、カード会社などでは、まとめられる借入れの種類や契約後の手続きが異なります。金利だけで選ばず、対象債務、毎月返済額、総返済額、契約後に必要な返済や解約まで確認してから比較しましょう。
※当記事で取り扱っている消費者金融は貸金業法により金融庁の審査を受け、財務局長または都道府県知事から免許を取得している業者、銀行は銀行業法により金融庁の審査を受け、内閣総理大臣から免許を取得しております。
また、本コンテンツは編集部が定めたコンテンツ制作ポリシーの遵守を徹底し、作成・編集・運営を行っております。
コンテンツに掲載している内容は、金融庁の金融商品取引業者登録一覧に掲載されている事業者を参考としています。
おまとめローンと借換えに使えるローン比較ランキング
おまとめローンには、返済専用商品と、カードローンやフリーローンを借換えに使う方法があります。
- 消費者金融のおまとめローン
- 銀行のおまとめローン
- クレジットカード会社のおまとめローン
- 信用金庫・信用組合・労働金庫のおまとめローン
- 銀行のカードローン・フリーローン
- クレジットカード会社のカードローン
商品ごとに金利、限度額、返済期間、対象債務、追加融資の可否を確認しましょう。
おまとめローンは商品ごとに対象債務が異なり、銀行カードローンやショッピングリボを対象外とするものもあります。貸金業者のおまとめローンであっても、総量規制の例外となる条件は決まっています。対象債務と契約条件を個別に確認してください。詳しくは総量規制の対象と除外と例外の違いで確認できます。
消費者金融のおまとめローンは返済専用の商品が多い
消費者金融のおまとめローンには、消費者金融からの借入れやクレジットカードのキャッシングを対象とし、銀行カードローンやショッピングリボは対象外とする商品があります。
たとえば、SMBCモビットのおまとめローンは、消費者金融やクレジットカードのキャッシングが対象で、銀行カードローンとショッピング利用は対象外と案内されています。アコムの借換え専用ローンも、貸金業者債務の借換えを資金使途としています。
一方、商品によっては銀行カードローンなどを対象に含める場合があります。レイク de おまとめは、法律上の類型ごとに対象債務を説明しており、銀行ローンを対象とする場合も定額返済方式などの条件があります。
| 商品 | 実質年率 | 限度額 | 返済期間 | 対象ローン | 追加融資 |
|---|---|---|---|---|---|
| アイフル おまとめMAX | 3.0~17.5% | 800万円 | 最長13年、156回 | アイフルおよび他社借入。銀行カードローン、ショッピング枠を含む | 不可 |
| アイフル かりかえMAX | 3.0~17.5% | 800万円 | 最長13年、156回 | 他社借入。銀行カードローン、ショッピング枠を含む | 不可 |
| SMBCモビット おまとめローン | 3.00~18.00% | 800万円 | 最長13年4カ月 | 消費者金融、クレジットカードの無担保借入。銀行カードローンやショッピング利用は対象外 | 不可 |
| プロミス おまとめローン | 6.3~17.8% | 300万円 | 最長13年5カ月 | 消費者金融、クレジットカードの借入。銀行カードローンやショッピング利用は対象外 | 不可 |
| レイク de おまとめ | 6.0~17.5% | 500万円 | 最長10年 | 消費者金融、キャッシング、銀行カードローンなど | 不可 |
| アコム 借換え専用ローン | 7.7~18.0% | 300万円 | 最長12年3カ月 | 消費者金融、クレジットカードのキャッシング。銀行カードローンやショッピング利用は対象外 | 不可 |
| ダイレクトワン お借り換えローン | 4.9~18.0% | 300万円 | 最長10年 | 他社キャッシング、カードローン、ショッピングリボ | 不可 |
| 中央リテール おまとめローン | 10.95~13.0% | 500万円 | 最長10年 | 貸金業者などからの借入債務 | 不可 |
| ユーファイナンス ビッグローン | 7.3~15.0% | 100万~700万円 | 最長10年 | 貸金業者などからの借入れ | 不可 |
| いつも おまとめローン | 4.8~18.0% | 500万円 | 最長5年 | 貸金業者などからの借入債務 | 不可 |
| アスマイル 借換え・おまとめローン | 6.9~13.9% | 300万円 | 最長10年 | 貸金業者、銀行からの借入れ | 不可 |
| ドコモ・ファイナンス おまとめローン | 3.0~14.8% | 50万~800万円 ※審査で50万円未満の場合あり | 1~10年 12~120回 | 消費者金融や銀行のローン、クレジットカードのショッピングリボ・キャッシングリボ | 不可 |
貸金業者のおまとめローンが総量規制の例外として扱われる場合でも、どの商品も無条件で年収の3分の1を超えて借りられるわけではありません。借換えの条件を満たすかは商品ごとに確認してください。
銀行のおまとめローンは対象債務や審査条件が異なる
銀行の専用商品は、貸金業者のおまとめローンとは対象債務や審査条件が異なります。銀行の商品にも対象債務の範囲があり、東京スター銀行は消費者金融、銀行カードローン、クレジットカードのショッピングリボやキャッシングを例に挙げています。
申込時は、自分の借入れが対象一覧に該当するか商品ごとに確かめてください。
| 商品 | 実質年率 | 限度額 | 返済期間 | 対象ローン | 追加融資 |
|---|---|---|---|---|---|
| 東京スター銀行 スターワン 乗り換えローン | 9.8% 12.5% 14.6% | 30万~1,000万円 | 10年 | 銀行、信用金庫、カード会社、消費者金融などのローン | 不可 |
| スルガ銀行 フリーローン | 6.0~14.5% | 10万~500万円 | 最長10年 | リボ払い、キャッシング、他社ローン | 不可 |
| きらぼし銀行 おまとめローン | 4.30% 7.70% 10.70% 13.70% 14.95% | 500万円 | 最長10年 | 無担保の個人向けローン | 不可 |
| 西日本シティ銀行 おまとめローン | 4.5~15.0% | 500万円 | 最長15年 | 個人間融資以外のローンなど | 不可 |
| 西日本シティ銀行 不動産担保型 おまとめローン | 6.8% 9.0% 12.0% 14.5% | 200万~1,500万円 | 最長20年 | 個人間融資以外のローンなど | 不可 |
東京スター銀行のように、複数の借入れのうち金利が高いものだけを借り換えられる商品もあります。全部をまとめる前提と決めつけず、対象にしたい借入れを選べるか確認する内容を加えると、申込判断に役立ちます。
クレジットカード会社のおまとめローンは借換後の総返済額を確認する
クレジットカード会社のおまとめローンは、ショッピングリボやキャッシングが対象に含まれるものがあります。借入残高だけでなく、リボ手数料や現在の返済総額と比較して、借換え後の総返済額がどう変わるかを確認してください。
| 商品 | 実質年率 | 限度額 | 返済期間 | 対象ローン | 追加融資 |
|---|---|---|---|---|---|
| ライフカード サポートローン | 12.0~16.5% | 500万円 | 原則7年、最長10年 | 消費者金融、銀行キャッシング、ショッピング、キャッシング | 不可 |
| OC おまとめローン | 6.0~15.0% | 30万~300万円 | 最長8年 | 消費者金融、カード会社からの借入債務 | 不可 |
| 日専連ベネフル おまとめローン | 5.7~14.7% | 500万円 | 最長10年 | 銀行カードローン、キャッシング、ショッピングリボ、貸金業者への債務 | 不可 |
信用金庫・信用組合・労働金庫のおまとめローンは利用できる人が限られる
信用金庫や労働金庫の商品は、営業地域や会員資格など利用できる人が限られることがあります。金利だけで候補を決めず、対象地域、組合員資格、保証条件を先に確認しましょう。
| 商品 | 実質年率 | 限度額 | 返済期間 | 対象ローン | 追加融資 |
|---|---|---|---|---|---|
| 多摩信用金庫 おまとめローン リンク | 7.0~11.0% | 500万円 | 最長10年 | 債務整理関連、不動産関連、廃業時の事業資金など。保証条件により対象範囲が異なる | 不可 |
| 東京都職員信用組合 おまとめローン | 2.5~7.5% | 1,000万円 | 最長10年 | ローン、クレジット。投機性・事業性資金を除く | 不可 |
| 東北ろうきん おまとめローン アシスト500 | 5.0% | 500万円 | 最長10年 | ローン | 不可 |
銀行カードローンやフリーローンでおまとめできる場合もある
銀行のカードローンやフリーローンは、おまとめ専用とは限りません。限度額内で追加借入れできるカードローンと、追加借入れを前提としないフリーローンを分けて説明します。
一般カードローンを使う場合は、契約枠が残るため、完済後に再び借りてしまわないよう利用方針も決めておきましょう。
| 商品 | 実質年率 | 限度額 | 返済期間 | 対象ローン | 追加融資 |
|---|---|---|---|---|---|
| 横浜銀行 カードローン | 1.5~14.6% | 10万~1,000万円 | 1年ごとの自動更新 | 他社借入、リボ払い | 限度額内で可能 |
| 静岡銀行 しずぎんフリーローン | 4.5% 7% 9% 10% 12% 14.5% | 500万円 | 6ヵ月以上10年以内 | 貸金業者・銀行のキャッシング、クレジットカードのリボ払い | 不可 |
| 三井住友銀行 カードローン | 1.5~14.5% | 800万円 | 最長10年 | キャッシング、カードローン、クレジットカードのリボ払い | 限度額内で可能 |
| ドコモSMTB ネット銀行 フリーローン | 5.025~13.250% | 1,000万円 | 最長10年 | 他の金融機関からの借入れ | 不可 |
| 楽天銀行 スーパーローン | 1.9~14.5% | 800万円 | 1年ごとの自動更新 | カードローン、キャッシング、リボ払い | 限度額内で可能 |
| 千葉銀行 カードローン クイックパワー <アドバンス> | 1.4~14.8% | 800万円 | 1年ごとの自動更新 | カードローン、キャッシング、リボ払い | 限度額内で可能 |
| りそな銀行 フリーローン | 6.0% 9.0% 12.0% 14.0% | 500万円 | 最長10年 | カードローン、キャッシング、リボ払い(事業資金不可) | 再契約が必要 |
| ソニー銀行 カードローン | 2.5~13.8% | 800万円 | 1年ごとの自動更新 | カードローン、キャッシング、リボ払い(事業資金不可) | 限度額内で可能 |
クレジットカード会社のカードローンでまとめる方法もある
カードローンの融資金を既存債務の返済に充てる方法は、専用のおまとめローンと異なり、返済先への直接送金や追加借入れの扱いが同じとは限りません。
| 商品 | 実質年率 | 限度額 | 返済期間 | 対象ローン | 追加融資 |
|---|---|---|---|---|---|
| JCB CARD LOAN FAITH | 1.30~12.50% | 900万円 | 最長145カ月 | クレジットカードのキャッシング、消費者金融のカードローン、フリーローン | 限度額内で可能 |
| オリコ CREST | 4.5~18.0% | 500万円 | 154カ月 | クレジットカードのキャッシング、消費者金融のカードローン、フリーローン | 限度額内で可能 |
おまとめローンは複数の借入れを一つの返済先にまとめる商品
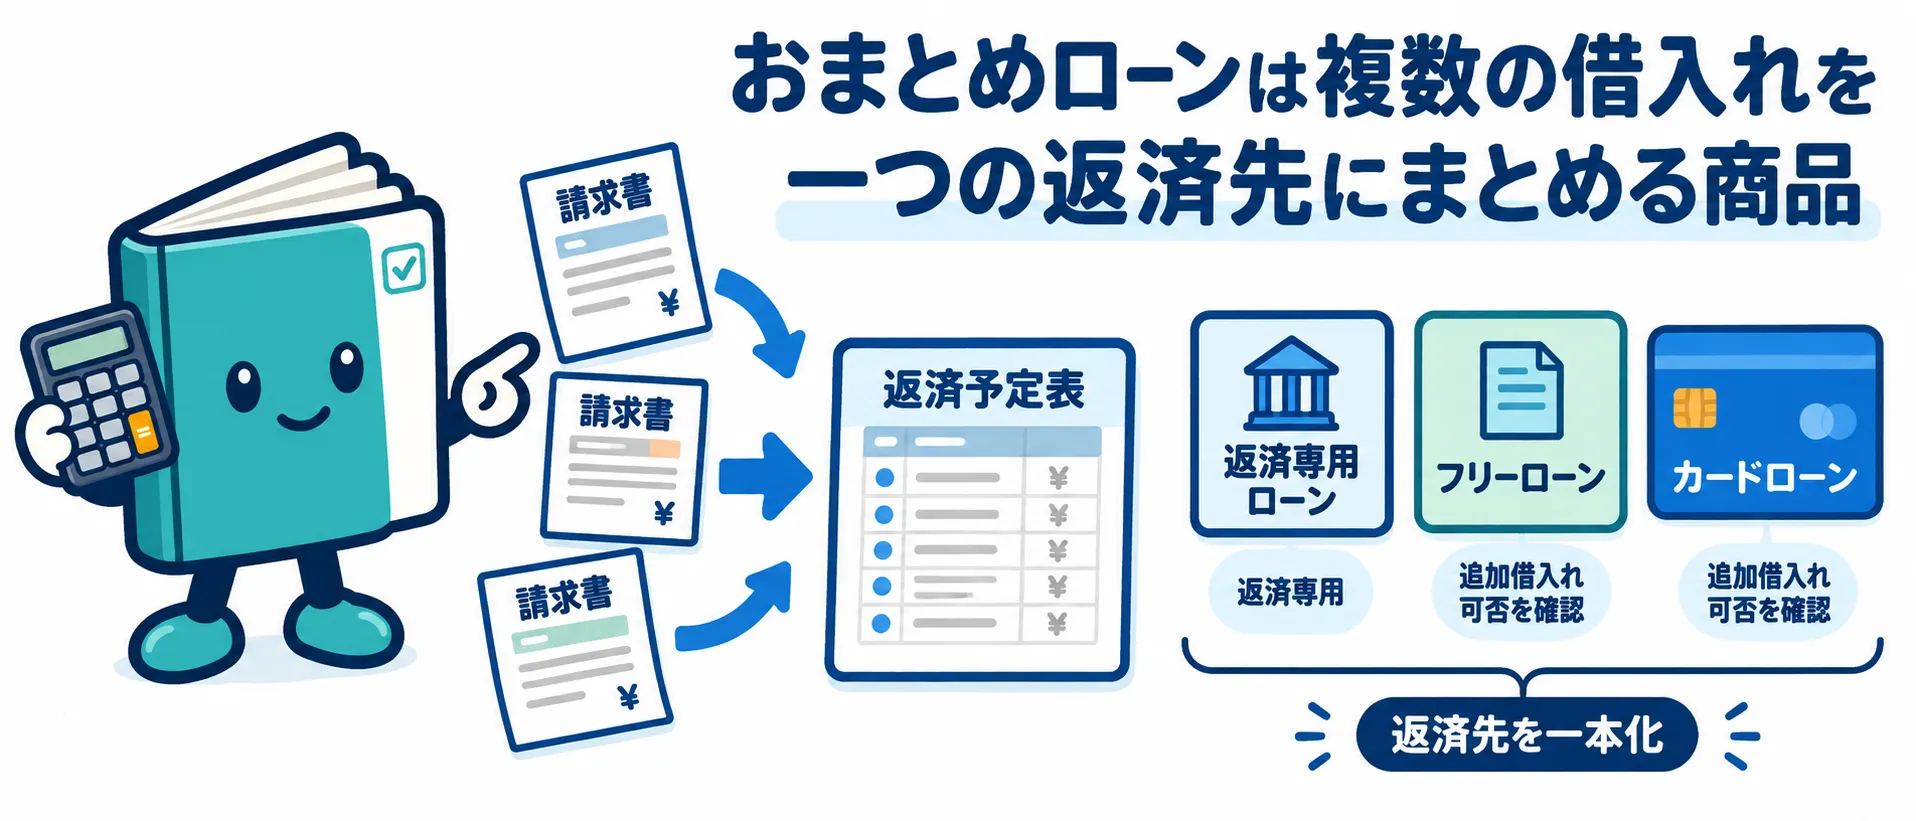
おまとめローンは、複数の金融機関からの借入れを一本化し、一つの契約に基づいて返済していくローンです。返済先や返済日をまとめられる一方、商品によって借入対象や契約後の使い方が異なります。
カードローンやフリーローンをおまとめに使えるかも、申込先に確認が必要です。
おまとめローンと借り換えは対象となる借入件数が違う
複数の借入先からの残高を一つのローンにまとめるのが、おまとめローンです。一社からの借入れを、より低い金利の別商品へ移す場合は、一般に借り換えと呼ばれます。ただし、商品名に「借換え」とあっても複数社の借入れを対象にしている場合があり、名称だけでは内容を判断できません。
申込前に、現在の借入先をすべて対象にできるか、まとめず一部だけを移せるか、銀行ローンやショッピングリボが対象に含まれるかを確認してください。
東京スター銀行は、複数のローンのうち金利が高いものだけを借り換える方法も案内しています。すべてを一本化することが常に最善とは限らず、完済が近い借入れなどを残すほうが有利な場合もあります。
返済専用ローンとカードローンでは契約後の使い方が異なる
おまとめ専用ローンは、借換え後に追加借入れができない返済専用の商品が中心です。契約先が元の借入先へ振り込む方式もありますが、送金方法や完済確認の手順は商品ごとに違います。利用者が資金を受け取り、自分で返済する商品もあるため、契約前に資金の流れを確認してください。
カードローンは、契約後も利用限度額の範囲で追加借入れができる商品です。フリーローンは一括で借りて返済する商品ですが、おまとめ目的で利用できるかは貸し手の条件によります。
返済に集中したいのか、追加借入れの可能性を残したいのかで適した契約は変わります。追加借入れができる商品を選ぶ場合は、借換え後に再び残高が増えない管理方法まで考えておきましょう。
| 商品の種類 | 契約後の主な使い方 | 事前に確認したい点 |
|---|---|---|
| おまとめ専用ローン | 原則として返済に専念 | 対象債務、振込方法、完済確認、追加借入れの可否 |
| フリーローン | 一括借入れ後、契約に沿って返済 | おまとめ目的の利用可否、返済先への振込代行 |
| カードローン | 限度額内で借入れと返済を繰り返す | おまとめ利用の可否、追加借入れを防ぐ管理方法 |
おまとめローンで返済日をまとめられても返済負担が下がるとは限らない
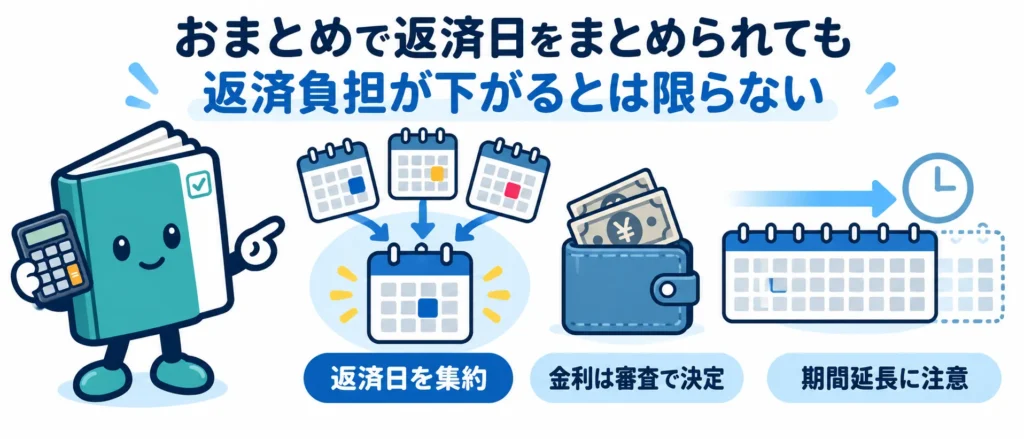
返済先が一つになると、返済日や残高を管理しやすくなります。適用金利が下がれば利息を抑えられる場合もありますが、毎月返済額が下がるよう返済期間を延ばすと、総返済額が増えることがあります。
おまとめ前後の「月々の返済額」と「完済までの総返済額」は別々に比べてください。
おまとめローンのメリットは返済先の集約と金利の見直し
複数社への返済日が一つにまとまれば、支払日の把握や口座残高の準備がしやすくなります。契約によっては返済先への振込を金融機関が行うため、借換え時の手続き負担を減らせることもあります。
借入額が大きくなることで適用金利が現在より下がる場合もあります。ただし、適用金利は審査後に決まるため、広告の下限金利だけで利息を見積もるのは適切ではありません。
現在の借入金利と、おまとめ後に提示された金利を比較してください。すべてをまとめなくてもよく、金利が高い借入れだけを移したほうがよい場合もあります。
おまとめローンの注意点は返済期間の延長と借入枠の再利用
毎月の返済額が下がると家計の負担は一時的に軽くなりますが、返済期間が長くなるほど利息を支払う期間も延びます。金利が下がっても、返済額を大きく減らしすぎると、完済までの総額が増えることがあります。
返済専用ローンで元の借入れを完済しても、元のカードローンやクレジットカードの契約が自動で解約されるとは限りません。契約先から解約や完済証明を求められている場合は、期日と必要書類を確認してください。契約後に追加借入れをすると、一本化した残高に新しい借入れが重なり、返済計画が崩れるおそれがあります。
おまとめ先と元の契約先の両方で、完済後に必要な手続きを確認しましょう。
返済額を下げると総返済額が増える場合がある
編集部による仮定試算として、借入残高150万円を年18%で毎月5万円返済する場合と、おまとめ後に年15%で毎月3万円返済する場合を比較します。
毎月利息を「月初残高×年利÷12」で計算し、1円単位で四捨五入、手数料なし、最終回は残額を支払う前提です。
| 試算条件 | 毎月返済額 | 返済回数 | 総返済額 | 利息相当額 |
|---|---|---|---|---|
| おまとめ前の仮定 年18% | 50,000円 | 41回 | 約2,007,752円 | 約507,752円 |
| おまとめ後の仮定 年15% | 30,000円 | 79回 | 約2,368,676円 | 約868,676円 |
この試算では、金利が3ポイント下がっても、毎月返済額を2万円減らして返済期間を延ばすと総返済額が約36万円増えます。同じ年15%でも毎月5万円を返済する前提なら、試算上の総返済額は約1,891,780円、返済回数は38回となり、おまとめ前の仮定より総額が下がります。
返済方式を単純化した編集部試算であり、実際の商品の返済額ではありません。実際には日割り計算、約定返済額、返済日、追加返済、手数料などで金額が変わります。
申込先の返済シミュレーションに現在の残高、提示金利、毎月返済額を入力し、条件をそろえて比較してください。
比較表にはおまとめ前後の同じ項目を記録する
申込先のシミュレーションを使う前に、現在の各借入れについて残高、実質年率、毎月返済額、返済日、完済見込みを一覧にします。おまとめ後の金利は、商品ページにある範囲の下限ではなく、自分に提示された金利を記録します。
次に、現在と同じ毎月返済額で返す場合と、毎月額を下げる場合の2通りを試算します。振込手数料や繰上返済手数料があれば加え、元の借入先で完済や解約に必要な手続きも確認してください。
比較項目をそろえることで、「月々の返済は下がったが総額は増えていた」という見落としを防ぎやすくなります。
おまとめローン申込先は借入対象と返済条件を照らして選ぶ
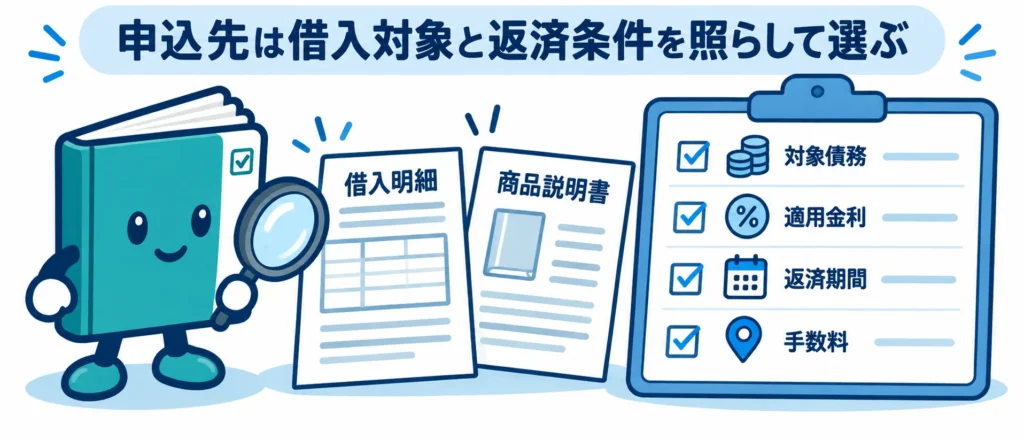
おまとめローンは、金利だけでなく対象債務、申込地域、返済期間、返済方法、繰上返済の条件、契約後の手続きを比べます。
申込条件を満たしていても、希望する借入れをすべてまとめられるとは限りません。元の借入れを一部残す可能性も含めて計画してください。
まとめたい借入れが対象債務に含まれるかを確認する
消費者金融カードローン、銀行カードローン、キャッシング、ショッピングリボ、フリーローンなど、借入先と契約の種類を分けて書き出します。次に、申込先の公式ページで対象債務と対象外の債務を照らし合わせます。
対象外の借入れが残ると、一本化後も複数の返済が続きます。申込先が対象にしていない債務を誤って申告したり、対象外と知らずに契約したりすると、借換え資金を受け取っても予定どおり完済できない可能性があります。
わからない種類の借入れは、申込みの前に商品窓口へ問い合わせてください。
金利より先に月々の返済額と返済期間を照合する
金利が下がっても、毎月返済額が無理のない水準でなければ、返済を継続できません。
一方、毎月の返済額が小さくなっても返済期間が大きく延びる場合、総返済額は増える可能性があります。提示された条件で返済シミュレーションを行い、家賃や生活費を支払った後も返済できる金額かを確かめましょう。
ボーナス返済や繰上返済を予定している場合は、それを前提にしない計画も作ります。賞与や臨時収入が得られない月でも約定返済を続けられるか、繰上返済に手数料がかかるか、返済方法に制限があるかを確認してください。
地域と契約後の管理条件まで確認する
地方銀行や信用金庫などでは、対象地域や会員条件が設けられる場合があります。申込前に対象エリアと勤務先・居住地の条件を確認してください。
また、借換え後に元のカードローンを解約する必要があるか、完済証明を提出するか、追加借入れが禁止されるかも確認します。おまとめ資金を本人が受け取る商品では、元の借入先への返済を自分で行う必要があります。
返済に必要な振込先や手数料、元金に加えて借換え日までの利息をどう支払うかも、事前に調べておきましょう。
おまとめローン申込から完済までの資金の流れを事前に確認する
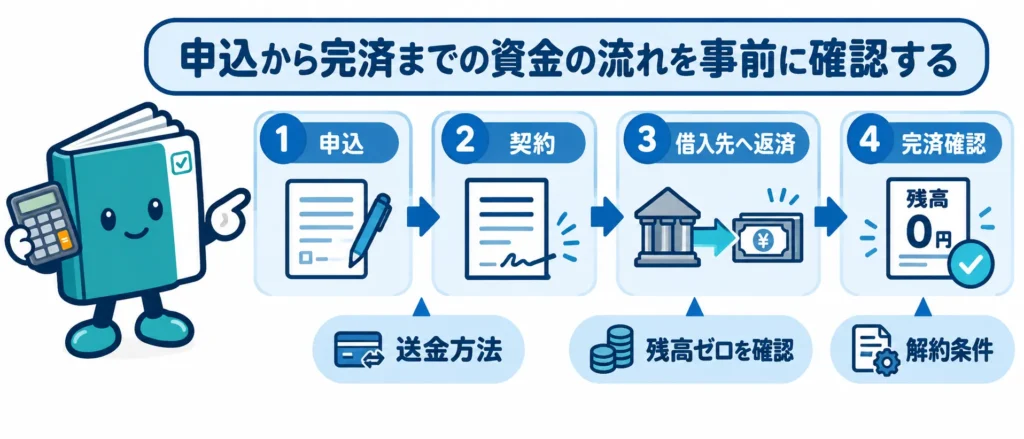
おまとめローンの手続きは、
- 申込
- 審査
- 契約
- 借換え先への送金
- 元の契約の返済・解約
の順で進みます。ただし、送金を誰が行うか、元の借入先を解約するか、完済証明を提出するかは商品によって異なります。契約後の手順まで確認してから申し込みましょう。
申込前に借入残高と必要書類をそろえる
借入先ごとに、現在残高、適用金利、毎月の返済額、返済日、完済に必要な金額を確認します。借入先のマイページや利用明細を使い、申告する数字の基準日をそろえると、残高の差を減らせます。
完済時に日割り利息や手数料が加算される場合もあるため、残高証明だけで完済額を決めず、金融機関に当日の精算額を確認してください。
必要書類には本人確認書類や収入証明書類、他社借入れの明細などがあります。必要な書類は商品や審査によって異なります。書類をそろえておけば申込内容を正確に入力しやすくなります。
契約後の送金と元の借入れの完済を照合する
申込先が借入先へ直接振り込む商品では、借入先名義で振込を行うケースもあります。商品によっては申込者自身が振込返済を行うため、契約時に送金方法を確かめてください。
返済後は元の借入先の残高がゼロになったかを利用明細や会員ページで確認します。解約が条件なら、別途解約手続きを行い、完済証明などの提出期限を守ります。全額返済に必要な額と振込実行額に差がある場合は、その差額を自分で支払う必要が生じることがあります。
完済確認が終わるまでは、元の返済日や支払い方法を自己判断で止めないでください。
年収や借入件数だけで審査結果は決まらない
申込先は、年齢や収入、勤務状況、他社借入れ、返済状況などを確認して審査します。各社の基準や判断内容は公表されていないため、「年収が一定額あれば通る」「借入れが何件以内なら通る」と一律に言い切れません。
公式の商品概要に申込条件が記載されている場合は、そこを満たしているか確認してください。審査では収入証明書や他社借入れの情報を求められることがあります。
年収や借入額を実際より少なく申告しても、信用情報や提出書類との照合で確認されるため、申込フォームと書類の記載を一致させましょう。
申込情報を正確に入力し返済状況を確認する
申込時は、借入残高、借入先、年収、勤務先などを正確に記載します。入力ミスがあると確認に時間がかかったり、申告内容の訂正が必要になったりします。借入残高は返済日や追加利用によって変わるため、直近の明細を見て、いつ時点の金額を入力するか確認してください。
返済の延滞中や、信用情報の登録内容に心当たりがある場合は、申込前に自身の情報を確認する方法があります。指定信用情報機関では本人による情報開示を受け付けています。
審査に通るための裏技や、延滞履歴を消す方法をうたう業者に頼らず、信用情報機関と貸付先の案内に従ってください。
おまとめローンの審査に通らない場合は申込条件と借入情報を確認し直す
おまとめローンの審査に通らない場合、最初に確認するのは申込年齢・居住地域・収入条件・対象債務・借入額の上限などの商品条件です。
次に、申込時に記入した年収や借入残高、勤務先情報が最新か、入力誤りがないかを確認します。本人の信用情報を開示できる場合は、契約中の借入れや返済状況がどのように登録されているかも確かめられます。
審査に落ちた直後に、同じ申告内容のまま別商品へ申し込んでも、条件が変わらなければ状況は改善しません。審査基準は各社で異なり、否決理由も通常は明かされないため、どの商品なら通ると断定する情報には注意してください。
借入先が複数ある状態で返済に困っているなら、借換えだけにこだわらず、返済相談や債務整理を含めた選択肢も検討しましょう。
返済が難しい場合は借入先や公的窓口へ相談する
返済期日までに支払えないと分かった場合は、貸付先に連絡して相談します。連絡を避けたり、返済のために別の借入れを重ねたりすると、延滞や借入総額の増加につながるおそれがあります。支払える金額や収入の見込みを整理してから連絡すると、現在の状況を伝えやすくなります。
金融庁は、多重債務について財務局、都道府県、市区町村、法テラス、弁護士会などの相談窓口を案内しています。日本貸金業協会にも、貸金業相談・紛争解決センターがあります。返済計画を立て直したい場合は、金融庁の多重債務相談窓口や日本貸金業協会の相談窓口に相談できます。
おまとめローンについてよくある質問
借入対象と返済総額を確かめて完済まで続く計画を立てる
おまとめローンを選ぶ際は、最初にまとめたい借入れが対象債務に含まれるかを確認します。次に、審査後に提示された金利、毎月返済額、返済期間、総返済額を現在の返済条件と比べます。返済日を一本化できても、契約内容によっては元の借入れが残ったり、完済後に解約手続きが必要になったりします。
毎月返済額が下がることだけを目標にすると、返済期間が延びて総返済額が増える場合があります。返済額を抑える試算と、現在と近い月額を維持して早く返す試算の両方を行い、生活費を確保したうえで続けられる金額を選びましょう。
審査に通らない場合や、すでに返済が難しい場合は、申込先を増やす前に借入情報を確認し、貸付先や公的相談窓口に連絡してください。おまとめは債務をなくす手続きではなく、返済先と条件を変更する方法です。契約後に追加借入れを重ねないこと、元の借入れの完済を確認すること、返済期間中の家計を保てることまで含めて判断してください。