カードローンを選ぶときは、借りる金額と完済する日を先に決めると、比較する条件がはっきりします。短期間で返すなら無利息の条件、数か月以上かけて返すなら適用金利と毎回の返済額が支払総額を左右します。
金利・無利息・受取条件・返済方法をそろえて比較することが、借りた後の負担を抑える出発点です。
- Web申込なら最短3分で借入可能!急ぎのときにも対応
- 初回借入の翌日から30日間無利息!短期返済に活用できる
- 申込から契約までWebで完結!来店せずに手続きできる
\ 最短3分で借入! /
※お申込み時間や審査によりご希望に添えない場合がございます。
カードローンのおすすめランキングは金利や受取条件を同じ基準で選ぶ
カードローンのおすすめランキングは、会社名だけで選ぶと返済の負担を比べきれません。借入額と完済予定日をそろえて比較しましょう。銀行・消費者金融・信販で条件が異なり、同じ種類の商品でも差があります。
銀行・消費者金融・信販の違いを借り方に合わせる
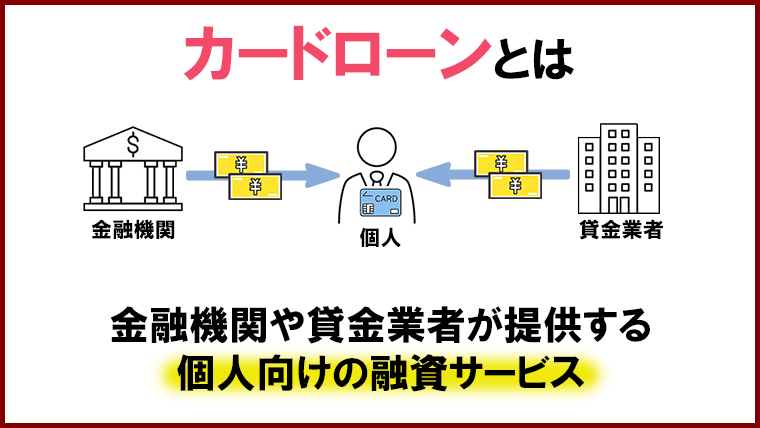
カードローンは、契約で決まった限度額の範囲内で借入と返済ができる個人向けのローンです。返済によって利用可能額が戻る仕組みでも、追加借入をすれば残高と返済期間が増えます。限度額は使ってよい生活費ではなく、貸し手が認めた借入の上限です。
| 貸し手の種類 | 比較したい条件 | 利用場面 | 注意点 |
|---|---|---|---|
| 消費者金融 | 初回無利息の起算日・対象者 Web手続き 借入・返済手段 | 短期で返す予定や当日の受取を検討するとき | 初回以外の利用や無利息終了後は通常の金利で試算する |
| 銀行 | 適用金利 口座の必要性 審査と利用開始の時期 申込できる対象地域 | 数か月以上の返済や普段使う口座と合わせるとき | 銀行でも上限金利や無利息の有無は商品で異なる |
| 信販・クレジットカード会社 | 専用ローンの金利・返済方式 申込条件 | 専用カードローンを比較するとき | 手持ちのクレジットカードのキャッシング枠とは別の契約として確認する |
アプリで借りるは申込・利用の方法であり、貸し手の種類ではありません。dスマホローンやLINEポケットマネーを比較する際も、サービス名に加えて運営会社、貸付条件、振込先、返済方法を確認します。カードレスでも借入契約と審査は必要です。
使い道は幅広くても、事業資金などを対象外とする商品があります。学費や車の購入のように用途が決まっている支出なら、目的別ローンと金利・手数料を比べる余地があります。公的貸付や給付も含めて検討したい場合は、お金を借りる方法と利用条件を確認してください。
すでに契約がある人は、新規申込の前に現在の適用金利と利用可能額を確認します。新しい会社の無利息は既存契約の借入にそのまま適用されません。借換えを考える場合も、新しい金利、借換えにかかる費用、完済までの期間を合わせて比較する必要があります。
下限金利や最短時間だけで決めず自分の条件を照合する
広告の金利には下限と上限があります。下限は、大きな契約枠など特定の条件で適用されることがあり、少額の初回借入でその金利になるとは限りません。申込前は希望額に対応する金利表と上限金利で負担を見積もり、審査後は実際に提示された金利で計算し直します。
| 比較する項目 | 申込前に確認すること |
|---|---|
| 金利 | 通常金利か優遇後の金利か。希望する契約枠に対応する範囲と優遇条件 |
| 無利息 | 初回限定か、何日間か、契約日と借入日のどちらから始まるか。登録・書類提出などの追加条件 |
| 受取 | 審査結果の最短時間と利用開始の最短時間の違い。振込・ATM・アプリの利用条件 |
| 返済 | 最低返済額、返済日、追加返済の方法、借入・返済ごとの手数料 |
| 利用資格 | 年齢、本人や配偶者の収入、居住・勤務の地域、口座の有無 |
「最短3分」などの表示は、条件が整った場合の最短時間です。書類不足、本人確認、申込時間、審査状況によって長くなります。また「審査結果が最短当日」と「当日中にお金を受け取れる」は同じではありません。金利と速度を一つの順位にまとめると、目的に合う商品を選びにくくなります。
銀行はすべて即日融資不可、とも言い切れません。みずほ銀行は口座がある場合の最短当日利用開始、PayPay銀行のパーソナルローンは条件付きの最短即日借入を案内しています。今日の受取を優先する場合は、即日キャッシングの申込と受取手順で契約状況別の進め方を確認してください。
比較表の掲載順は、独自の審査通過率や満足度を示すランキングではありません。収入や借入状況によって利用できる商品と提示条件は変わります。返せる月額を決めてから、利用資格を満たす商品同士で総支払額を比べてください。
最短即日融資の消費者金融や信販系は無利息の条件と返済方法で選ぶ
最短即日融資のスピーディーな取引を実現しているのが、消費者金融や信販系金融機関です。
消費者金融には、初回の無利息やWeb手続きに対応する商品があります。日数だけでなく起算日と適用条件を比較してください。信販・アプリ型・中小業者も、同じ借入額と返済期間で比べます。
プロミスやSMBCモビットなどの大手消費者金融は無利息と返済手段を比べる
大手消費者金融を比べると、無利息の始まる日と必要な手続きに違いがあります。申込先を決める前に、完済予定日までに利息が発生する日数を求めると比較しやすくなります。
| 商品 | 通常金利 (実質年率) | 無利息期間 | 選ぶ前の確認点 |
|---|---|---|---|
| プロミス 詳細はこちら | 2.5~18.0% | 初回借入日の翌日から30日 | 初回利用+メールアドレス登録+Web明細。借入を始める日に合わせて無利息を使いたい人。 |
| SMBCモビット | 3.0~18.0% | なし | アプリ・インターネット返済などの使い方と手数料を照合。無料の返済経路を使い分けたい人。 |
| レイク | 4.5~18.0% | はじめての方365日間※2 | 365日は初回・Web・契約額・収入証明書の期限条件あり。条件を満たすか先に確認。 |
| アイフル | 3.0~18.0% | はじめての方最大30日間※3 | 初回利用の適用条件を確認。契約から借入まで待つ日も無利息期間に含まれる。 |
| アコム | 2.4~17.9% | ご契約の翌日から30日間は金利0円※4 | 新規契約の金利。初回の無利息と、カード・アプリの利用方法を確認。 |
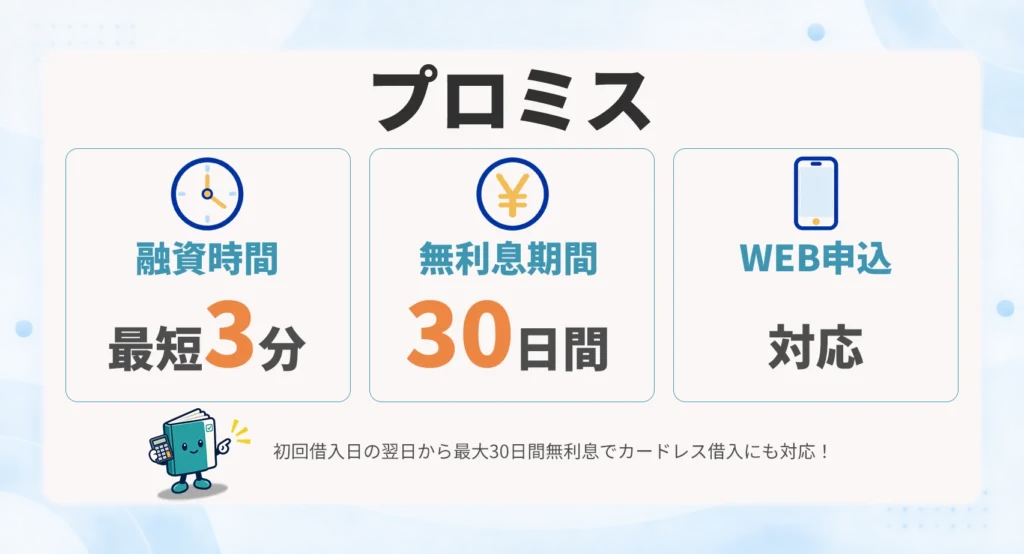
プロミスは初めて利用し、メールアドレスを登録してWeb明細を利用すると、初回借入日の翌日から30日間の無利息を利用できます。契約だけ先に済ませ、借入日が後になる場合も、初回借入前に無利息の日数が減らない点が選ぶ理由です。
Web申込から契約・借入まで進められ、最短3分※1の融資を案内しています。先に必要額と返す日を決め、無利息の適用に必要な登録を契約時に確認してください。
無利息期間中も返済期日を守る必要があり、ATMなどの手数料は別に確認します。返済が長引けば通常金利での負担が続きます。他社の長期無利息や銀行・信販の提示金利も比較して選びます。申込条件や本人確認の詳細はプロミスの申込・借入条件で確認できます。
\ 最短3分で借入! /
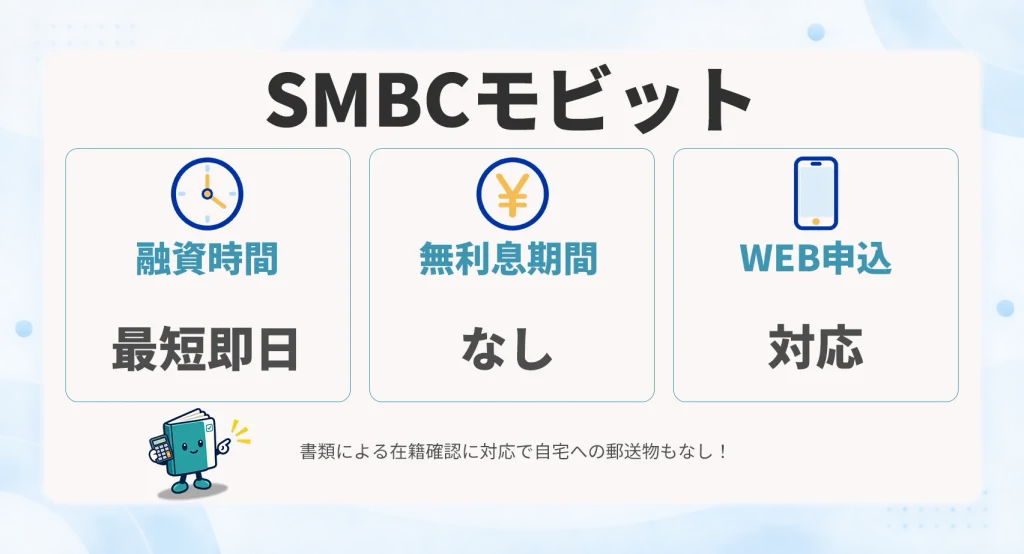
SMBCモビットはアプリからの取引に加え、インターネット返済、口座振替、提携ATMなどの返済方法を選択できます。借入後も自分で残高を確認し、追加返済を進めたい人は、普段使う銀行と対応方法が合うかを比較してください。
会員専用サービスのPay-easyを使うインターネット返済は、公式FAQで手数料無料と案内されています。一方、提携ATMの一部には手数料があり、銀行振込による返済の振込手数料は利用者負担です。返す回数が多いほど、使う経路の差が総費用に表れます。
無利息を前提にした試算はせず、提示金利と手数料で返済額を見積もってください。複数の受取・返済方法を使えることと、すべての取引が無料であることは別です。Web手続きや利用方法はSMBCモビットの申込・返済条件で確認できます。
レイクの365日無利息※2は、初めての利用、Webからの申込・契約、契約額50万円以上に加え、契約後59日以内の収入証明書の提出と登録完了が条件です。契約額50万円未満のWeb契約は60日無利息の案内を確認します。365日の条件で収入証明書の確認ができない場合も、適用期間が変わるため公式条件を照合してください。
契約額と実際に借りる額は異なります。無利息のために50万円を借り切る必要はなく、契約できた枠が大きくても必要額だけを借ります。
レイクの無利息条件、アイフルの申込条件、アコムの金利・借入条件は、同じWeb申込でも、無利息の開始日や書類提出の条件を一つずつ確認してください。
注釈
※1 お申込み時間や審査によりご希望に添えない場合がございます。
※2
①365日間無利息
・初めてのご契約
・Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
②60日間無利息
・初めてのご契約
・Webお申込み、ご契約額が50万円未満の方
③無利息期間について
・無利息期間経過後は通常金利適用となります。
・初回契約翌日から無利息適用となります。
・他の無利息商品との併用は不可となります。
※3
■商号:アイフル株式会社
■登録番号:近畿財務局長(15)第00218号
■貸付利率:3.0%~18.0%(実質年率)
■遅延損害金:20.0%(実質年率)
■契約限度額または貸付金額:800万円以内(要審査)
■返済方式:借入後残高スライド元利定額リボルビング返済方式
■返済期間・回数:借入直後最長14年6ヶ月(1~151回)
■担保・連帯保証人:不要
※4 アコムでのご契約がはじめてのお客さま
信販・アプリ型・中小業者は貸し手と利用条件を確認する
大手消費者金融以外には、専用カードローンやアプリで使うローン、中小消費者金融があります。「銀行グループ」「通信会社のサービス」という名称でも、銀行からの貸付とは限りません。貸し手の会社と商品概要を確認したうえで、金利と使える返済方法を比べます。
| 商品 | 通常金利(実質年率) | 比較で外せない条件 |
|---|---|---|
| JCB CARD LOAN FAITH | 1.30~12.50% | リボ払いの金利。キャッシング1回払いの年5.00%と返済方式を区別して比較。 |
| dスマホローン | 3.9~17.9% | 基準金利。所定の優遇適用後は年0.9~17.9%。自分が満たす優遇条件を確認。 |
| LINEポケットマネー | 3.0~18.0% | スタンダードプラン。初回などの条件付きで契約日の翌日から30日利息0円。マイペースプランは年18.0%。 |
| ドコモ・ファイナンス VIPローンカード | 1.5~18.0% | 2025年11月13日新規受付分からの金利。アプリ型とカード発行型の条件を区別。 |
| au PAY スマートローン | 2.9~18.0% | カードレスの借入・返済方法を確認。au PAYへのチャージと現金を受け取る方法を区別。 |
| ダイレクトワン | 4.9~18.0% | 店頭・Webの手続きと受取方法を照合。店頭申込の当日借入には審査などの条件あり。 |
| ベルーナノーティス | 4.5~18.0% | 初回借入から14日間無利息。完済後の再利用にも適用条件あり。 |
JCB CARD LOAN FAITHはリボ払いと1回払いで金利・返済条件が異なります。数か月に分けて返す予定なら、1回払いの金利を使って他商品のリボ払いと比べないでください。dスマホローンも基準金利と優遇後の金利を分け、サービス利用などの条件を満たしているかで試算を変えます。
LINEポケットマネーのスタンダードプランは、初めての利用など所定条件を満たすと契約日の翌日から30日間利息0円です。過去の契約歴がある場合などは対象外になるため、プランと適用資格を照合します。VIPローンカードは旧ORIX MONEYから名称が変わった商品です。既存契約の金利・返済条件は、新規申込の条件と一致するとは限りません。
ベルーナノーティスは完済後の再借入にも14日間の無利息を案内していますが、前回の無利息適用の借入日から3か月経過するなどの条件があります。「何度でも」を無条件の継続利用とは解釈せず、適用条件に合う場合の返済額を試算してください。
銀行カードローンは上限金利と口座の有無や申込地域で比較する
銀行カードローンにも、上限金利や無利息の有無に違いがあります。口座と申込地域を含めて利用できる条件を確認しましょう。審査結果が届く時期と、実際に借り始める時期も分けて比べます。
都市銀行・ネット銀行は金利と口座の利用条件を比べる
銀行カードローンを数か月以上利用する予定なら、提示金利に加えて返済額と追加返済の方法を確認します。上限金利が低くても、最低返済額だけで返す期間が長くなれば利息は積み上がります。借入金額をそろえ、同じ元金の減らし方で比較することが必要です。
| 銀行・商品 | 通常金利(年率) | 口座・サービスの確認点 |
|---|---|---|
| 三井住友銀行 カードローン | 年1.5~14.5% | 普通預金口座なしでも申込可能。審査結果の最短当日と、実際の受取条件を分けて確認。 |
| 三菱UFJ銀行 バンクイック | 年1.4~14.6% | 普通預金口座なしでも申込可能。審査結果は最短当日。借入方法と利用開始条件を確認。 |
| みずほ銀行 カードローン | 年2.0~14.0% | 住宅ローン利用の所定条件を満たす場合は年0.5%引下げ。口座あり・なしで利用開始までの案内が異なる。 |
| 楽天銀行 スーパーローン | 年1.9~14.5% | 通常金利を掲載。期間限定の金利企画と、長期の返済で使う通常条件を区別。 |
| みんなの銀行 Loan | 年1.5~14.5% | 同行口座とアプリを利用。最短即日の条件提示と、契約・借入開始を区別して確認。 |
| セブン銀行 カードローン | 年12.0~15.0% | 同行口座を利用。利用限度額別の金利表で、希望する枠に対応する金利を確認。 |
| PayPay銀行 パーソナルローン | 年1.59~18.0% | 普通預金口座が必要。PayPayアプリから取引。初回借入から30日間利息実質無料の特典条件を確認。 |
| りそな銀行 カードローン | 年1.99~13.5% | 返済用口座の条件と、住宅ローン等の金利優遇の適用可否を確認。 |
| イオン銀行 カードローン | 年3.8~13.8% | 口座開設不要で申込可能。カード到着前の初回振込は同行口座の条件を確認。 |
| ソニー銀行 カードローン | 年2.5~13.8% | 契約に円普通預金口座が必要。口座同時申込と初回振込の条件を確認。 |
| 東京スター銀行 スターカードローンα | 1.5~14.6% | 所定条件で契約日から30日間無利息。初回借入日から始まるサービスとは異なる。 |
| auじぶん銀行 カードローン | 年1.38~17.8% | 通常金利。au IDなどの優遇条件を満たすか、借換え向け優遇の対象かを区別して確認。 |
| SBI新生銀行 カードローン | 年4.5~14.8% | 初回借入日の翌日から30日間無利息。契約日から翌月末までの初回借入が条件。 |
| ドコモSMTBネット銀行 (旧住信SBIネット銀行) カードローン | 年2.64~14.94% | 通常金利。優遇条件とその維持条件、返済に使う口座・アプリを確認。 |
PayPay銀行の上限は年18.0%、auじぶん銀行の通常金利の上限は年17.8%です。銀行という理由だけで、消費者金融より必ず利息が低いとは判断できません。逆に、初回無利息や利息実質無料の特典を用意している銀行もあるため、通常金利だけで短期の負担を決めることもできません。
みずほ銀行の住宅ローン優遇は所定条件を満たす場合の年0.5%引下げで、通常の年2.0~14.0%とは区別します。dスマホローンやauじぶん銀行のサービス利用による優遇も、加入や利用をしただけで全員に最大幅が適用されるとは限りません。優遇条件を維持できない場合の金利も確認してください。
口座を持っていることは、審査通過や即日の受取を保証しません。口座が不要な商品でも、新しく本人確認や契約の手続きが必要です。既存口座が使えるか、カード到着前の振込ができるか、アプリで借入可能になるまでに何が必要かを商品ごとに調べます。
無利息の開始日は、東京スター銀行のように契約日から始まる場合と、SBI新生銀行のように初回借入日の翌日から始まる場合があります。また、PayPay銀行の利息実質無料は特典の適用方法を確認し、単に通常金利が0%になる商品として扱わないでください。適用条件と返済日を照合して、借入後の支払額を見積もります。
地方銀行は居住・勤務先地域と契約に必要な口座を確認する
地方銀行では、申込対象となる地域や取引支店の条件が商品によって異なります。全国の提携ATMが使えることと、全国から新規申込できることは別です。住んでいる場所、勤務先、契約時に必要な普通預金口座を確認してから比較してください。
| 銀行・商品 | 通常金利(年率) | 地域・口座などの確認点 |
|---|---|---|
| 横浜銀行 カードローン | 年1.5~14.6% | 神奈川・東京の全域、群馬の所定地域に居住または勤務する人が対象。契約・返済口座の条件も照合。 |
| 静岡銀行 カードローン セレカ | 年1.5~14.5% | 全国から申込可能。申込と同時にインターネット支店の口座開設。初回は契約日から60日間利息無料の条件あり。 |
| 千葉銀行 カードローン | 年1.4~14.8% | 原則として千葉・東京・茨城・埼玉・神奈川に住む人が対象。普通預金口座がない場合は契約手続きまでに開設。 |
千葉銀行は、口座がない状態でも申込できますが、契約手続きまでに口座開設が必要です。横浜銀行も対象地域を照合し、口座やカードの受取を含めて利用開始までの手続きを確認します。Web申込可という表示だけで、すべての手続きが当日に終わるとは判断できません。
静岡銀行セレカの利息無料期間は契約日から始まります。初回借入まで日数を空ける場合には、実際に借りている期間と無料期間がどの程度重なるかを確認してください。同じ初回無利息でも、プロミスの初回借入日の翌日から30日間とは使える日数の計算が異なります。
地域金融機関を選ぶ理由は、広告の下限金利だけではありません。口座の管理、返済日の資金移動、追加返済の使い勝手を含めて、自分が続けられる返済方法を比較します。住宅ローンなどの優遇は適用条件と終了後の金利を確認し、優遇を受けるためだけに不要な契約を増やさないようにしてください。
カードローンの総支払額は無利息の起算日と返済ペースで変わる
無利息の日数が同じでも、借り始める日で利息は変わります。完済までの利息と手数料を合計して比較しましょう。元金を返すペースをそろえた試算なら、短期と長期の違いを確認できます。
契約から借入まで待つと無利息を使える日数が減る
契約日の翌日から30日間無利息になる商品では、契約後に借りないまま待った日も期間に含まれます。一方、初回借入日の翌日から30日間のプロミスでは、初回借入前の待機日数で無利息期間は減りません。契約を先に済ませたい人にとって、この起算日の違いは比較する理由になります。
次の表は商品の返済条件を再現したものではなく、起算日だけの差を確認するための仮定です。契約から10日後に10万円を借り、借入日の翌日から数えた30日目に元金をまとめて返します。通常金利は年18.0%、手数料なし、借入当日の利息なし、1年365日、利息の1円未満切捨てとして計算しています。
| 30日無利息の起算日 | 借入後に使える無利息日数 | 利息が発生する日数 | 試算利息 |
|---|---|---|---|
| 契約日の翌日 | 20日 | 10日 | 493円 |
| 初回借入日の翌日 | 30日 | 0日 | 0円 |
無利息期間の終わりまでに完済できる人は、起算日と完済日を先に照合してください。借入予定日が未定なら、契約直後から始まるサービスでは待っている間に無料期間が終わる可能性があります。ただし、借入日起算でも契約から一定期間内の初回借入が条件の商品があり、期限なしと決めつけることはできません。
無利息と返済期日は別の条件です。期間中に返済日が来れば所定の返済が必要で、遅れると無利息の扱いが変わる場合があります。対象者、開始日、終了日、必要な登録、対象金額、返済期日を契約画面に照らして確認してください。
同じ元金返済ペースで比べ手数料も総額に加える
無利息付きの商品と低い通常金利の商品を比べるときは、同じ残高の減らし方にそろえます。毎回の返済額には元金と利息が含まれるため、月1万円返済と月1万円分の元金を減らすは同じ条件ではありません。返済額が小さいほど残高が減りにくく、完済まで長くかかります。
以下は10万円を借り、30日ごとに一定の元金とその期間の利息を返した場合の試算です。Aは年18.0%で初めの30日だけ無利息、Bは年14.5%で無利息なし。追加借入と手数料はなく、各30日分の利息は1年365日で計算し、期間ごとに1円未満を切り捨てています。実際の各社の約定返済方式を再現したものではありません。
| 30日ごとの元金返済 | 完済まで | A 初回30日無利息 年18.0% | B 無利息サービスなし 年14.5% |
|---|---|---|---|
| 2万円ずつ | 150日 5回 | 利息2,956円 総支払102,956円 | 利息3,573円 総支払103,573円 |
| 1万円ずつ | 300日 10回 | 利息6,651円 総支払106,651円 | 利息6,550円 総支払106,550円 |
この仮定では、150日で返す場合は30日無利息のAが低く、300日で返す場合は通常金利が低いBが低くなります。返すペースで比較結果が入れ替わるため、無利息があれば必ず得だとか、銀行なら必ず得とは決められません。レイクの365日など、異なる無利息日数の商品は、その条件を入れて別に試算してください。
手数料の差も加えます。仮に1回220円の手数料がかかる返済経路を10回使えば、合計2,200円です。少額借入では金利差より大きくなる場合があります。借入時と返済時の両方を確認し、無料の振込・口座振替・インターネット返済が使えるなら、その方法で費用を見積もってください。
例えばSMBCモビットでは、一部の提携ATMの手数料が取引額1万円以下110円、1万円超220円と案内されています。Pay-easyを利用するインターネット返済は手数料無料のため、同じ金利でも返す経路を変えると総費用が変わります。普段使う銀行が対応していれば、無理なく続けられる無料の経路を選べます。
- 必要額と借入予定日
- 契約で提示された金利
- 無利息の開始・終了日
- 生活費を差し引いた返済可能額
- 追加返済する日
- 完済予定日
- 借入と返済の手数料
商品公式の返済シミュレーションで確認し、契約上の最低返済額を満たす計画にしてください。途中で金利や残高が変わった場合は、残りの返済予定を計算し直します。
カードローンの申込条件は収入・借入状況・本人確認で確認する
申込には年齢や収入の条件があり、審査も受けます。本人確認と返済できる根拠を先に確認してください。書類、借入状況、連絡方法がそろうと、手続きの途中で確認が必要な点も分かります。
年齢・収入と総量規制を確認し必要書類をそろえる
申込可能な年齢や収入の条件は、商品ごとに異なります。プロミスは18~74歳で本人に安定した収入があることが条件で、高校生などは申込できず、収入が年金のみの人も対象外です。他社も同じ年齢・収入条件とは限らないため、商品概要の利用資格を確認してください。
パートやアルバイトでも対象となる商品はありますが、雇用形態だけで審査通過は決まりません。収入の金額と継続性、現在の借入、返済状況などを貸し手が確認します。希望額を大きくすれば通りやすくなる、勤務年数だけで結果が決まる、といった説明には根拠がありません。
貸金業者からの個人向け借入は、原則として貸金業者の借入合計が年収の3分の1を超えない総量規制の対象です。銀行の貸付はこの総量規制の対象外ですが、銀行も返済能力を審査します。銀行なら年収に関係なく借りられるという意味ではありません。住宅ローンなどの除外や例外の扱いも、借入の種類で異なります。
本人に収入がない人は、利用資格に配偶者の収入を含められる商品か確認します。貸金業法の例外である配偶者貸付は、配偶者の同意などを要する仕組みで、すべての消費者金融が対応するわけではありません。銀行の商品が配偶者の収入で申込を受け付けることとは、制度上の扱いを分けて理解してください。
| 書類・情報 | 準備する内容と注意点 |
|---|---|
| 本人確認書類 | 運転免許証やマイナンバーカードなど、商品が認める書類。有効期限、現在の住所、撮影画像の読取りを確認。 |
| 収入証明書 | 源泉徴収票、給与明細など。貸金業者1社で50万円超、他の貸金業者との合計100万円超となる契約は提出の対象。基準以下でも審査・商品条件で求められる。 |
| 勤務先・収入 | 会社名、勤務先の連絡先、勤続期間、収入を正確に入力。虚偽の申告はしない。 |
| 他社借入 | 借入先と残高を契約・会員画面で確認。入力項目が指定する対象に合わせて申告。 |
| 受取・返済口座 | 本人名義、商品が対応する金融機関、口座開設の必要性、返済日に入金できることを確認。 |
収入証明書の法令上の基準以下でも、書類不要とは言い切れません。商品や年齢、審査によって提出を求められることがあります。レイクの長期無利息のように、審査とは別にサービスの適用条件として必要な場合もあります。書類の要否にかかわらず、実際の収入と借入状況を正確に申告する必要があります。
必要書類と受取方法が決まったら、公式の申込窓口で手続きを進めます。本人確認、審査結果、契約内容の確認、借入という順番の具体的な操作は、キャッシングの申込から受取までの手順で確認できます。審査前の診断結果は正式な審査結果ではありません。
参照元:金融庁 貸金業法Q&A
電話の在籍確認と郵送の有無や信用情報を確認し契約前の疑問を解消する
勤務先への電話と在籍確認は同じ意味ではありません。電話を原則行わない商品でも、書類などで勤務先や収入を確認する場合があります。電話なしの説明を見るときは、商品公式の案内で、例外時の扱い、本人の同意、追加書類の有無を見ます。審査そのものが省略されるわけではありません。
プロミスは原則として勤務先への電話を行わず、必要な場合は本人の同意を得てから実施する案内があります。Web契約も、本人確認の方法や書類を郵送する手続きの有無で扱いが変わります。借入後の重要な通知や延滞時の連絡まで一律に届かないと考えることはできません。
クレジットやローンの契約・返済情報は、加盟する信用情報機関に登録されます。CICの申込情報の保有期間は照会日から6か月間ですが、これを「6か月待てば必ず審査に通る」という基準にはできません。審査基準は貸し手が決めるため、必要な情報を確認せず申込先を増やすことは避けてください。
返済状況に不安がある場合は、加盟先の信用情報機関で本人による開示を確認できます。CIC以外の機関の情報が必要な場合もあります。開示で登録内容を確認できても、不承認の理由や次の審査結果が分かるわけではありません。収入・支出を見直し、返済原資が足りないときは借入を重ねず相談先を検討します。
カードローンに関するよくある質問
初めてカードローンを利用するにあたって、よく寄せられる質問と回答です。
カードローンは完済予定日と利用条件で選ぶ
カードローンは、借りる日と返す日で選ぶ条件が変わります。完済までの費用と自分の利用資格を確認しましょう。初回無利息、通常金利、返済の使いやすさを比べれば、必要な借入先を絞れます。
短期間で返す予定なら、無利息の起算日と対象者、登録条件を確認します。日数の長いサービスを利用できる人は、その適用条件まで満たせるかを確認してください。数か月以上かけて返す予定なら、通常金利と返済ペース、手数料を含む総支払額を比べます。
消費者金融、銀行、信販という種類だけで優劣は決まりません。口座や申込地域、本人確認、希望する受取方法によって利用できる商品が変わります。下限金利や最短時間の表示を、自分に必ず適用される条件として受け取らないことが必要です。
最低返済額を払えるかに加えて、完済まで続けられるかを確認してください。生活費と既存の返済を差し引いても不足が続く場合には、新しい借入だけで補い続けず、公的貸付・給付や相談先を含む資金の用意方法を検討します。
プロミスがおすすめ!
- Web申込なら最短3分で借入可能!急ぎのときにも対応
- 初回借入の翌日から30日間無利息!短期返済に活用できる
- 申込から契約までWebで完結!来店せずに手続きできる
\ 最短3分で借入! /
※お申込み時間や審査によりご希望に添えない場合がございます。
申込には年齢・本人の安定した収入などの条件があり、審査結果や当日中の融資は保証されません。条件と返済予定が合う場合に、公式の申込案内で必要な手続きを確認してください。