今日中にお金が必要なら、最初に確認したいのは、契約済みの借入枠が使えるかと、支払いに現金が必要かの2点です。新たにカードローンへ申し込む場合は、審査だけでなく、契約と借入手続きまで終える必要があります。
即日キャッシングに対応する商品は、消費者金融だけでなく、銀行にもあります。ただし、最短当日の審査回答と今日中のお金の受取は同じではありません。大手消費者金融・中小消費者金融・銀行の条件を比較し、即日融資カードローンで受け取るまでの手順と、短期借入の費用を説明します。
プロミスは最短即日融資のカードローン
- Web申込なら最短3分で借入可能!急ぎのときにも対応
- 初回借入の翌日から30日間無利息!短期返済に活用できる
- 申込から契約までWebで完結!来店せずに手続きできる
\ 最短3分で借入! /
※お申込み時間や審査によりご希望に添えない場合がございます。
即日キャッシングの借入先は大手・中小・銀行で条件が異なる
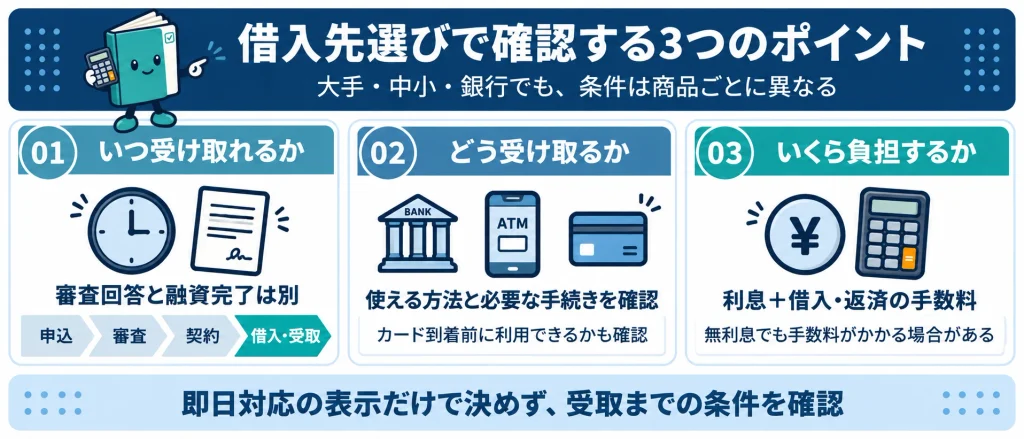
借入先を選ぶ際は、受取期限と利用条件を確認しましょう。大手・中小・銀行の区分だけで、当日借りられるかは決まりません。申込時間、審査、契約方法、振込やATMの対応を商品ごとに確認する必要があります。
大手消費者金融は融資時間と無利息の条件を比較する
大手5社はいずれも新規申込からの即日融資に対応しています。スマートフォンで申込・本人確認・契約を進められるため、来店のための移動を省けます。ただし、書類確認や審査が長引いた場合は翌日以降になるため、最短時間を自分の受取予定時刻として扱わないでください。
| カードローン | 最短融資時間 | 金利(実質年率) |
|---|---|---|
| プロミス 詳細はこちら | 最短3分※1 | 2.5%~18.0% |
| アイフル | 最短9分※2 | 3.0%~18.0% |
| レイク | 最短8分※3 | 4.5%~18.0% |
| SMBCモビット | 最短15分※4 | 3.0%~18.0% |
| アコム | 最短20分※5 | 2.4%~17.9% |
融資時間の注釈
※1 お申込時間や審査によりご希望に添えない場合がございます。
※2 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※3 お申込み時間や審査状況により、ご希望にそえない場合があります。
※4 申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
※5 お申込時間や審査によりご希望に添えない場合がございます。
各社の最短時間は、同じ申込者・条件で計測した比較実験の結果ではありません。プロミスとアイフルのWeb融資時間は申込手続き完了時点からの公表値です。入力や書類の準備にかかる時間を含め、締切に余裕を持って手続きを進めましょう。
初回の借入費用を比べるときは、無利息の長さと起算日を確認してください。プロミスは初回借入の翌日から30日間で、初めての利用、メールアドレス登録、Web明細の利用が条件です。アイフルは初めての方なら最大30日間※6、アコムはご契約の翌日から30日間は金利0円※7なので、借りる前にも期間が進みます。
レイクは初回のWeb申込で、契約額50万円未満なら60日間無利息※8です。365日間の適用には、Web申込・契約、契約額50万円以上、契約後59日以内の収入証明書類の提出とレイクでの登録完了が必要です。期間は初回契約の翌日から始まります。契約額は借入枠であり、実際の借入額とは異なるため、無利息期間を目的に必要以上のお金を借りる必要はありません。
急いで申し込む場合の手順も商品ごとに確認しましょう。SMBCモビットは、ネット申込後にコールセンターへ電話する手順を公式で案内しており、新規申込の電話受付は9時~21時です。この手順を他社にも一律に当てはめたり、電話すれば審査通過が確約されると考えたりしないでください。各社の申込資格や返済方法は、大手消費者金融の比較で確認できます。
無利息期間の注釈
※6
■商号:アイフル株式会社
■登録番号:近畿財務局長(15)第00218号
■貸付利率:3.0%~18.0%(実質年率)
■遅延損害金:20.0%(実質年率)
■契約限度額または貸付金額:800万円以内(要審査)
■返済方式:借入後残高スライド元利定額リボルビング返済方式
■返済期間・回数:借入直後最長14年6ヶ月(1~151回)
■担保・連帯保証人:不要
※7 ※アコムでのご契約がはじめてのお客さま
※8
①365日間無利息
・初めてのご契約
・Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
②60日間無利息
・初めてのご契約
・Webお申込み、ご契約額が50万円未満の方
③無利息期間について
・無利息期間経過後は通常金利適用となります。
・初回契約翌日から無利息適用となります。
・他の無利息商品との併用は不可となります。
中小消費者金融は締切の基準と初回の融資方法を確認する
中小消費者金融にも即日融資に対応する商品があります。融資までの手続きは大手消費者金融と同一ではありません。締切時刻に加え、どのような手続きが必要か、初回は振込とATMのどちらを使えるかを確認してください。
| 借入先 | 金利(実質年率) | 当日対応の条件 |
|---|---|---|
| セントラル | 4.80%~18.00% | 平日14時までの申込受付 |
| フタバ | 1万~10万円未満:14.959%~19.945% 10万~50万円:14.959%~17.950% | 平日16時までの審査完了 |
セントラルのネット申込では、急ぐ場合は本人が指定した口座への振込で融資を受ける手順が案内されています。Cカードは契約後に郵送されるため、新規申込直後からカードでセブン銀行ATMを使えるとは限りません。営業時間外の審査連絡は翌営業日になるので、夜間や休日の申込を平日の当日対応と同じ条件で考えないでください。
セントラルは初めて無担保契約をする人に、契約の翌日から最大30日間の無利息を案内しています。ただし、追加の貸付や、いったん完済した後の再借入などは対象外です。また、公式FAQは勤務先への電話確認を基本としているため、勤務先が休みの場合や電話について相談したい場合は、事前に確認してください。
フタバは平日16時までに審査が完了すれば、即日振込が可能です。融資後には契約書類が自宅へ届き、住民票とともに返送する手順があります。ネットで申し込めることと、郵送物がないことは別なので、自宅での書類受取も含めて選んでください。
大手で否決されたことだけを理由に、中小なら必ず借りられるとは判断できません。申込前に貸金業登録と商品条件を確認し、返済できる範囲で検討しましょう。
銀行カードローンは審査回答後の契約と借入方法を確認する
銀行カードローンは、大手消費者金融より上限金利が低い商品もあります。返済に時間がかかる場合は金利差も比較したい一方、新規申込から利用開始までの日数は商品ごとに異なります。契約済みで使える枠がある人と、これから申し込む人は分けて考えてください。
| 銀行カードローン | 金利(実質年率) | 新規申込時に確認すること |
|---|---|---|
| 三井住友銀行 カードローン | 年1.5%~14.5% | 最短当日の審査回答後に利用開始する手順。本人確認・カードレス等の条件を確認 |
| 三菱UFJ銀行 バンクイック | 年1.4%~14.6% | 審査結果は最短当日。契約完了と借入方法も別に確認 |
| 楽天銀行 スーパーローン | 年1.9%~14.5% | 最短翌日から融資可能。今日中の新規借入を前提にしない |
三井住友銀行は、最短当日の審査回答後に利用開始できる手順を公式で示しています。同行の普通預金口座を持っている場合はキャッシュカードを利用する方法があり、口座を持っていない場合もオンライン本人確認を行うとカードレスを選べます。ただし、審査回答が翌営業日以降になることもあるため、当日の受取が確実と判断することはできません。
バンクイックも審査結果は最短当日と案内していますが、この表示だけでは、その日の着金まで判断できません。結果の確認後、契約と借入に何が必要かを確認してください。楽天銀行スーパーローンは最短翌日からの融資を案内しており、今日中に必要な新規借入として予定を組まないほうがよいでしょう。
金利を比べる際は、広告の下限値ではなく、契約時に提示された金利と返済予定を使います。例えば無利息が適用される短期借入と、金利が低くても利息が発生する借入では、どちらの負担が小さいかは期間や手数料で変わります。受取期限に余裕があり、商品を広く比較する場合は、銀行と消費者金融のカードローン比較を確認してください。
今日中に即日キャッシングする方法は契約状況で変わる
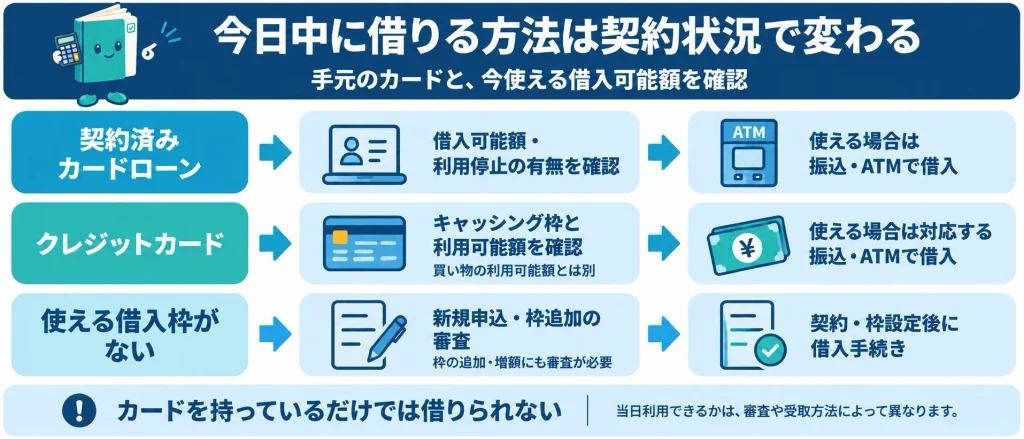
新規申込の前に、手元のカードや契約状況を確認しましょう。利用可能な借入枠があれば、既存の契約で対応できる場合があります。枠の追加や増額が必要な場合は、別途審査があるため、当日使えるとは限りません。
| 現在の状況 | 最初に確認すること | 借入までに必要なこと |
|---|---|---|
| 契約済みのカードローンがある | 会員画面の借入可能額と利用停止の有無 | 利用できる振込・ATMで借入手続き |
| クレジットカードを持っている | キャッシング枠と現在の利用可能額 | 対象ATMや振込キャッシングの条件を確認 |
| 使える借入枠がない | 年齢・収入などの申込条件 | 新規申込、審査、契約、借入手続き |
契約済みのカードローンやクレカの借入可能額を確認する
カードローンの契約時の限度額と、現在使える借入可能額は異なります。すでに借りている残高があれば、枠を全額使えるわけではありません。返済状況や書類の更新依頼によって利用できない場合もあるため、カードが手元にあることだけで判断せず、会員画面で借入可能額と利用停止の有無を確認してください。
クレジットカードも、ショッピングの利用可能額とキャッシングの利用可能額は別です。例えばショッピング枠が50万円あっても、キャッシング枠が未設定なら現金は借りられません。枠がある場合は、必要な金額を使えるかと、対応ATMや振込キャッシングの利用条件を確認します。
利用できる枠があっても、受取方法によって反映時間と手数料が異なります。口座への振込で支払えるなら、借りた後に現金を引き出す必要がないこともあります。現金が必要な場合は、対応ATMまでの移動時間と営業時間、自分の銀行口座から出金する際の費用も含めて判断しましょう。
使える借入枠がない場合は新規申込の条件と受取期限を確認する
使える借入枠がない場合は、新たな契約や枠の設定が必要です。現在の年齢・収入が商品の申込条件を満たしているかを確かめ、本人確認書類を用意してください。今回の不足額と返済予定を先に決めると、審査で提示された限度額と金利が支払いに対応できる条件かを判断できます。
既存カードの増額や、クレジットカードへのキャッシング枠の追加にも審査があります。新規申込を避けられても、今日中に枠が設定されるとは限りません。申込受付時間と審査対応時間、設定後に使える借入方法を契約先に確認し、変更を依頼しただけで資金を用意できたと判断しないでください。
申込先を選ぶ前に、支払期限を今日中とだけ考えず、何時までに口座への入金や現金が必要かを決めましょう。支払い先が指定する時刻があれば、その時刻までに審査・契約・借入操作を終える必要があります。残り時間から受取の見込みを判断できない場合は、申込先への確認と並行して支払期限の相談を進めます。
即日融資に間に合わせるカードローンの申込と受取の手順
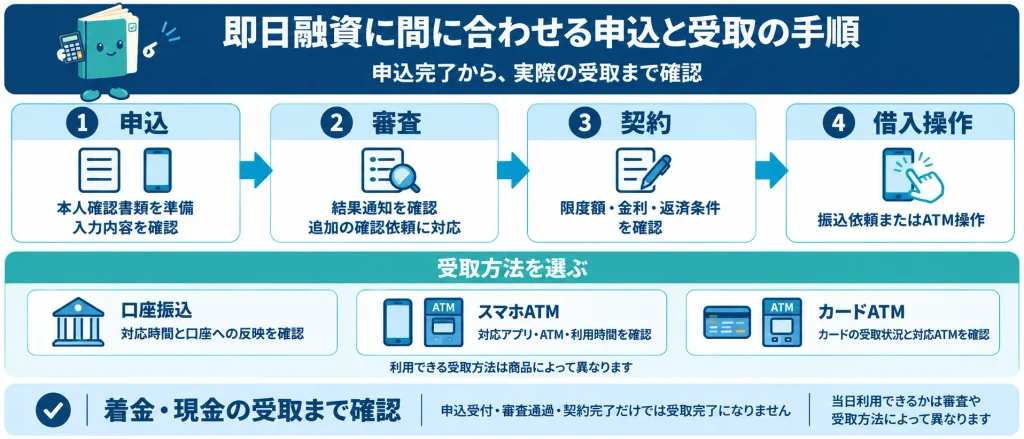
当日中の受取には、審査の後にも手続きが残ります。申込受付・審査完了・契約完了・受取完了を分けて確認しましょう。24時間申込可能でも、深夜の新規申込がその場で審査されるとは限りません。
本人確認・収入証明書類と申込情報を準備する
申込前に、対象年齢、安定した収入の条件、本人確認の方法を確認してください。商品によって学生や年金のみで生活する人への対応は異なります。申込条件を満たしていることと審査に通ることは別ですが、条件を満たさない商品へ申し込む手間は省けます。
本人確認書類は、運転免許証やマイナンバーカードなど、申込先が指定するものを使います。顔の撮影、銀行口座の確認など、本人確認方法によって書類の点数や操作が異なるため、急ぐ場合は郵送を待つ方法を選んでいないかも確認してください。住所変更がある人は、現住所を確認できる書類が追加で必要になる場合があります。
消費者金融などの貸金業者では、1社で50万円を超える借入枠を設定する場合や、他の貸金業者からの借入分と合わせて100万円を超える場合などに、収入証明書類が必要です。
参照元:金融庁 貸金業法Q&A
源泉徴収票や給与明細など、使える書類と必要な期間は申込先で確認しましょう。金額が基準以下でも、審査やサービスの適用条件により提出を求められることがあります。銀行の提出条件は各商品で確認してください。
- 氏名・生年月日・住所を本人確認書類と照合する
- 勤務先名・連絡先・収入・他社借入額を正確に入力する
- 書類の全体と文字が読める画像を用意し、指定された画面へ提出する
- 結果通知を受け取るメールアドレスと電話番号を確認する
入力間違いや読み取れない書類は、修正・再提出の作業につながります。急いでいても、申込完了前に連絡先と勤務先情報を確認してください。事実と異なる申告で審査を早めようとせず、わからない項目は公式窓口へ確認しましょう。
審査結果の通知後に契約と借入手続きを終える
申込完了のメールは、審査通過や融資完了の通知ではありません。申込状況画面やメール・SMSを確認し、追加書類や確認の依頼に対応してください。連絡がないときは迷惑メールも確認し、審査状況を知りたい場合は申し込んだ事業者の公式窓口へ問い合わせます。
審査結果を受け取ったら、提示された利用限度額・金利・返済日・毎回の返済額を確認して契約手続きを進めます。希望した金額より限度額が低い場合や、想定した金利と異なる場合もあるため、今回の支払いと返済予定に合う条件かを確認してください。
| 現在の段階 | 受取までに残る主な作業 |
|---|---|
| 申込受付済み・審査待ち | 書類確認、審査、契約、借入手続き |
| 審査結果を受け取った | 提示された条件での契約、借入手続き |
| 契約が完了した | 振込依頼、または対応ATMでの借入操作 |
| 振込を依頼した | 口座への反映を確認。現金が必要なら出金 |
| 着金・現金の受取を確認した | 目的の支払いを実行し、返済日を管理 |
契約完了後も、借入の操作をしなければ口座へ入金されない商品があります。契約できたことだけで支払えると判断せず、振込依頼やアプリの借入操作を行い、実際の着金または現金の受取まで確認してください。カードの到着前に使える方法があるかも、この段階で確認します。
勤務先が休みの日は、在籍確認の方法によって手続きが進まない場合があります。電話連絡なしと在籍確認を行わないは同じ意味ではありません。電話以外の確認方法や、電話が必要な場合の扱いを申込先で確認し、すべての商品で勤務先への連絡を省けると判断しないでください。
振込・スマホATM・カードから当日の受取方法を選ぶ
当日の受取では、支払先に必要な形を先に決めましょう。銀行口座への入金で足りるなら振込借入、手元の現金が必要なら対応ATMを検討します。カードレス契約でも、すべてのATMが使えるわけではなく、商品とATMの組み合わせが重要です。
| 受取方法 | 当日利用の前に確認すること | 費用・時間の注意点 |
|---|---|---|
| 本人名義口座への振込 | 振込先登録、借入先と受取銀行の対応時間 | 反映やメンテナンスの条件 現金化する場合の出金費用 |
| スマホATM | 契約済みか、対応アプリとATMか 認証操作ができるか | 提携ATM手数料と設置施設の営業時間 |
| カードでATM借入 | カードをすでに受け取っているか 利用できるATMか | カードの郵送待ちがある場合は当日利用できないこともある |
プロミスとアイフルは、セブン銀行ATM・ローソン銀行ATMでスマートフォンを使って借りる方法を案内しています。アプリを使える状態にし、対応するATMへ向かってください。近くにATMがあっても、申込先が対応していない場合や、店舗内のATMで施設が閉まっている場合は利用できません。
振込は、借入先だけでなく受取銀行の対応時間やメンテナンスにも左右されます。24時間借入可能と表示があっても、常に即時反映するとは限りません。公式の振込対応表や会員画面を確認し、支払期限がある場合は、入金確認から支払操作までの時間も見込みましょう。
土日・夜間は、Web申込の受付時間と審査対応時間を分けて確認してください。例えばアイフルの審査対応は原則9時~21時で、年末年始などは異なる場合があります。締切直前に最短9分だから間に合うと逆算することはできず、契約済みで使える枠がある場合とも条件が異なります。
ATMの利用料と振込の利用料は商品・方法で異なります。借入時だけでなく返済時にも手数料がかかるかを確認し、同じ受取期限に間に合うなら、合計費用が小さい方法を選びましょう。
即日融資カードローンは利息と手数料を含めて返済額を決める
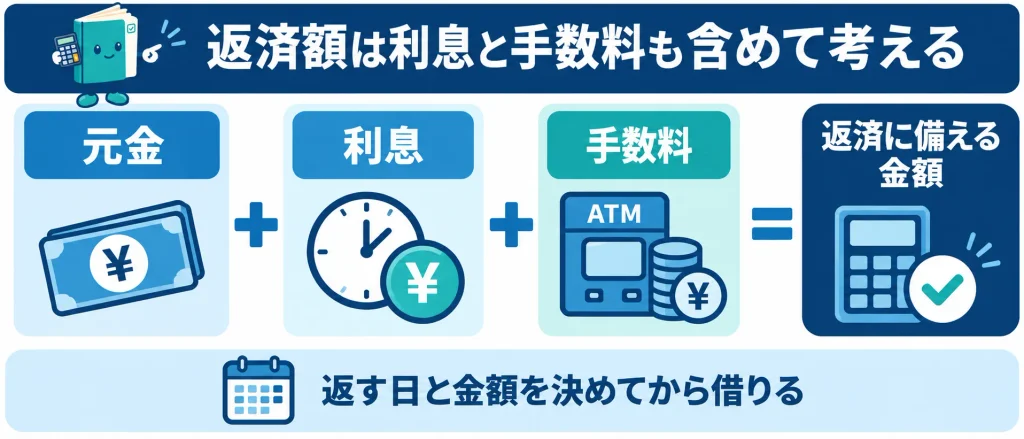
借入先を選ぶときは、受取の早さと返済費用を確認しましょう。短期間の少額借入では、ATM手数料が利息より大きくなる場合があります。借りるときだけでなく、返すときの手数料も含めて計算する必要があります。
1万円を7日間借りる費用は利息と手数料を合算する
編集部で、1万円を年18.0%で借り、利息が発生する日数を7日間として試算しました。利息の概算は
1万円×18.0%÷365日×7日=約35円
です。期間中に追加借入や一部返済がなく、7日分の利息が発生する場合を想定しています。
| 試算の条件 | 利息の概算 | 借入・返済手数料の合計 | 元金を除く負担 |
|---|---|---|---|
| 無利息適用なし 手数料なし | 約35円 | 0円 | 約35円 |
| 無利息適用なし 借入と返済で各110円 | 約35円 | 220円 | 約255円 |
| 全期間が無利息 借入と返済で各110円 | 0円 | 220円 | 220円 |
試算の条件では、無利息でも借入と返済で220円かかる方法より、無利息がなくても手数料0円の方法のほうが負担は小さくなります。無料の振込借入やインターネット返済を使えるか、現金が必要なら銀行側の出金手数料はいくらかまで確認してください。
借入方法を比べる際は、借りる金額と返す日をそろえて計算します。借入額や利用日数を変えた試算同士では、金利や手数料による差を判断できません。例に使った110円は比較のための仮定なので、実際に利用する商品・ATM・返済方法の料金へ置き換えてください。
返済日と完済予定を決めて借入額を抑える
無利息期間の長さと、毎回の返済期限は別です。無利息の適用中でも所定の返済は必要なので、次の収入日と支出予定を照合し、期日までにいくら返せるかを決めてから借りましょう。無利息終了後も残高があれば、契約条件に沿って利息が発生します。
毎月の最低返済額だけを見て選ぶと、完済までの期間を見落としやすくなります。例えば1万円を7日後に全額返す予定なら、その日に元金と利息を払えるかを確認します。生活費などの支出を差し引いた後に残る金額で返済できない場合は、借入額や支払期限を見直す必要があります。
返済予定には、返済日・返す金額・利用する方法を記録しておきましょう。全額返済する場合は、会員画面や公式窓口で返済時点の必要額と手順を確認します。利息は利用日数によって変わるため、借入時の概算額だけを用意するのではなく、返済する日の金額で判断してください。
審査結果が届かない・今日中に借りられない場合の対応
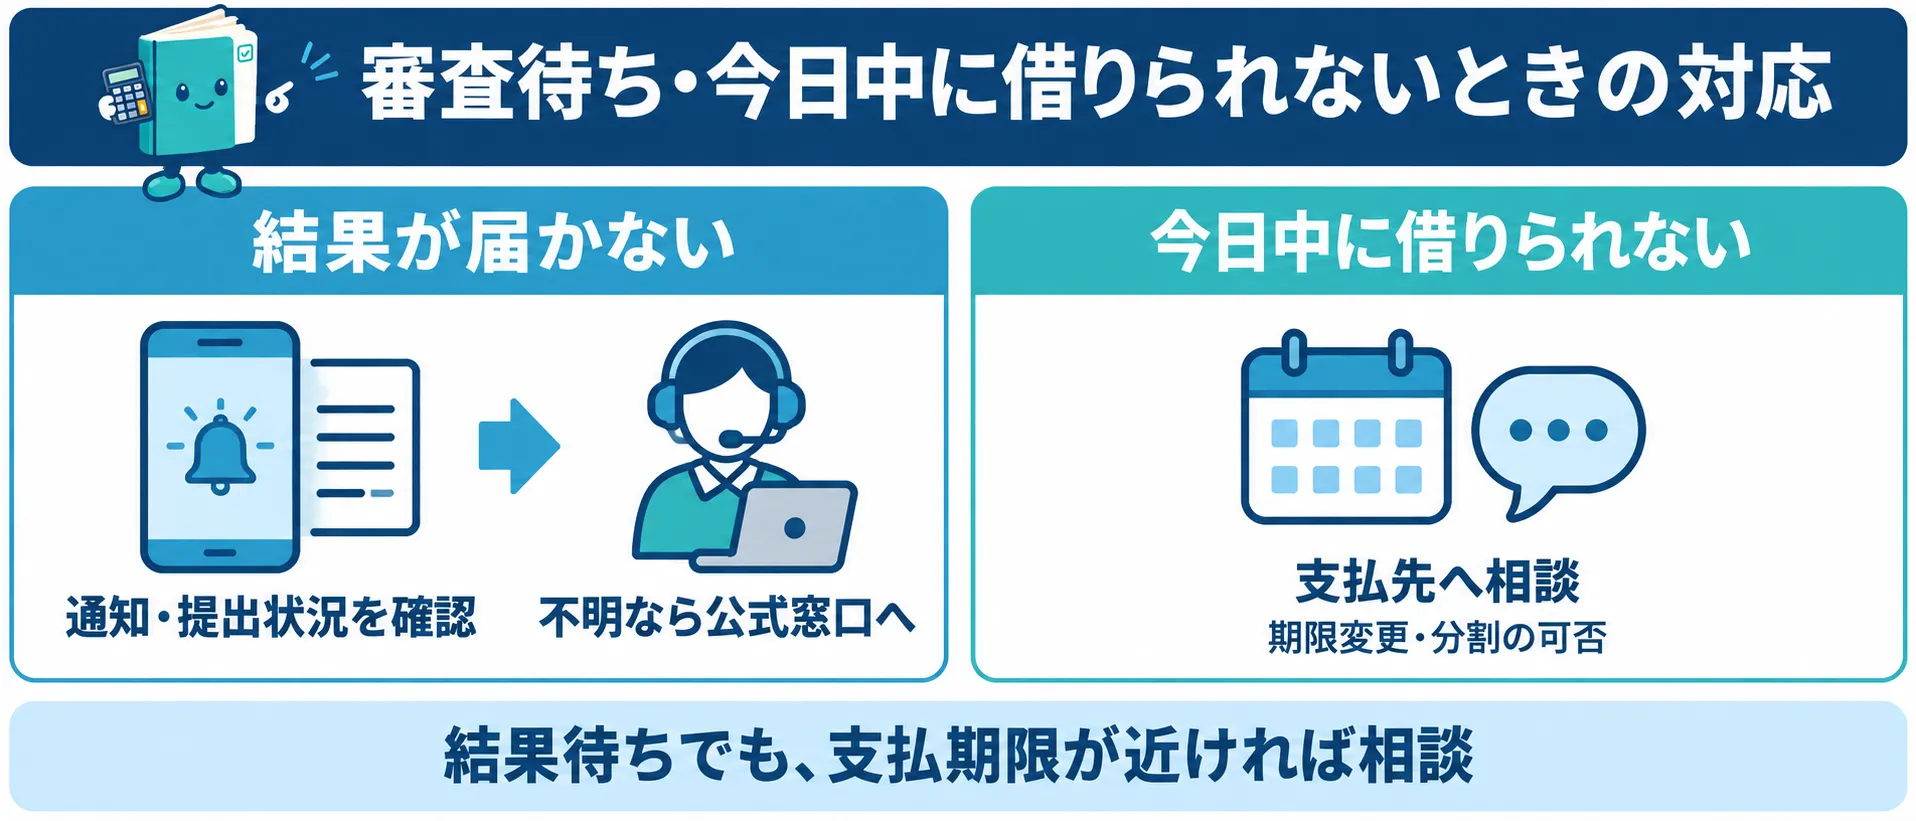
審査が長引いても、否決されたとは限りません。追加書類の依頼と、現在の申込状況を公式窓口で確認しましょう。支払期限が迫っている場合は、借入の見込みだけで判断せず、支払い先にも相談が必要です。
| 現在の状況 | 取る行動 |
|---|---|
| 書類や入力内容の修正依頼がある | 依頼内容を確認し、指定された画面で再提出する |
| 審査中で当日の見通しがわからない | 公式窓口で状況を確認し、支払先にも期限の相談をする |
| 否決された・必要額に届かない | 返済予定と資金不足の理由を見直し、支払方法や期限を相談する |
審査中は通知と提出状況を確認して公式窓口へ問い合わせる
結果が遅いという理由だけで、別の事業者への申込を増やしても、当日の受取が決まるわけではありません。まずメール・SMS・迷惑メール・申込状況画面を確認し、本人確認書類や入力内容の修正依頼がないかを調べてください。審査の所要時間だけから合否を推測することもできません。
追加書類や再提出の依頼があれば、指定された画面から対応します。修正内容を確かめずに同じ情報で申し込み直すと、依頼された作業を終えられません。何を提出すればよいかわからない場合は、依頼内容を手元に用意して、申し込んだ事業者の公式窓口へ問い合わせましょう。
問い合わせでは、申込完了日時と申込番号など、本人の申込を確認できる情報を用意します。現在の手続きと、受取までに本人が行う作業を確認してください。審査中の時点では当日の受取が確定していないため、支払期限が近い場合は、結果を待つだけでなく支払い先への相談も進めます。
否決や当日融資に間に合わない場合は支払期限と資金計画を見直す
当日受取が難しい場合は、支払先に分割や期限変更が可能か相談します。家賃、公共料金、医療費などは支払先ごとに扱いが異なり、変更できるとは限りません。期限を過ぎる前に不足額と支払える日を伝えて相談してください。ローン以外の資金確保を検討する場合は、お金を借りる方法と資金不足への対処で利用条件を確認できます。
消費者金融などの貸金業者から個人が借りる場合、原則として他社分を含む借入残高は年収の3分の1までという総量規制があります。銀行は規制の対象外ですが、返済能力の審査がなくなるわけではありません。否決された場合も、対象外の商品なら必ず借りられると考えず、借入残高と返済予定から見直しましょう。
「審査なし」「誰でも即日」といった文言だけで借入先を選ばず、金融庁の登録貸金業者情報検索などで登録と連絡先を確認してください。SNS上の個人間融資や、クレジットカードのショッピング枠の現金化に頼らず、支払先や公的な相談窓口へ相談しましょう。
即日キャッシングと即日融資カードローンのよくある質問
申込前に迷いやすい点を確認します。簡易診断と本審査、申込と借入はそれぞれ別の手続きです。診断の表示や年齢だけで、当日借りられるとは判断できません。商品の条件を確認し、返済できる範囲で検討してください。
- 簡易診断で「借入可能」と出たら、その日に借りられますか。
借りられるとは限りません。簡易診断は入力した限られた情報をもとにした目安で、本審査の結果ではありません。正式な申込後に本人確認と審査があり、契約と借入手続きが必要です。
- 学生や18歳・19歳でも申し込めますか。
対象年齢と収入条件は商品ごとに異なります。例えばプロミスは18歳~74歳で安定した収入がある人を対象とし、高校生(定時制・高等専門学校生を含む)は申し込めません。学生であることだけで可否は決まらず、収入条件や必要書類を満たすかを確認します。
- 申し込んだら、必ずお金を借りる必要がありますか。
例えばアイフルは、申込後も本人の判断でキャンセルできると案内しています。契約前なら申込先の窓口や画面で取消方法を確認してください。すでに借入手続きや振込が完了している場合は、申込の取消と同じ扱いにはならないため、返済を含む手続きを確認します。
当日の借入は、使える契約の確認、申込条件と書類の確認、受取方法の選択の順で進めます。借入先を増やす前に、支払期限に間に合う手順と返済できる金額を確認してください。
プロミスは最短即日融資のカードローン
- Web申込なら最短3分で借入可能!急ぎのときにも対応
- 初回借入の翌日から30日間無利息!短期返済に活用できる
- 申込から契約までWebで完結!来店せずに手続きできる
\ 最短3分で借入! /
※お申込み時間や審査によりご希望に添えない場合がございます。