プロミスは即日融資に対応するカードローンですが、借入後の利息や返済負担が心配で、利用してよいか迷う人もいます。
「やばい」と言われる背景には、借りすぎや返済の長期化、勤務先への連絡に関する不安があります。
口コミの内容に加え、金利、無利息期間、勤務先への電話連絡、申込条件、返済時の注意点を公式情報と照合し、申込前に確認したい条件を説明します。
独自アンケートの回答も残し、個人の体験談と公式に案内されている商品条件を分けて扱います。
あなたにぴったりな
\ お金を借りる方法をチェック! /
プロミスがやばいと言われる理由を口コミから確認
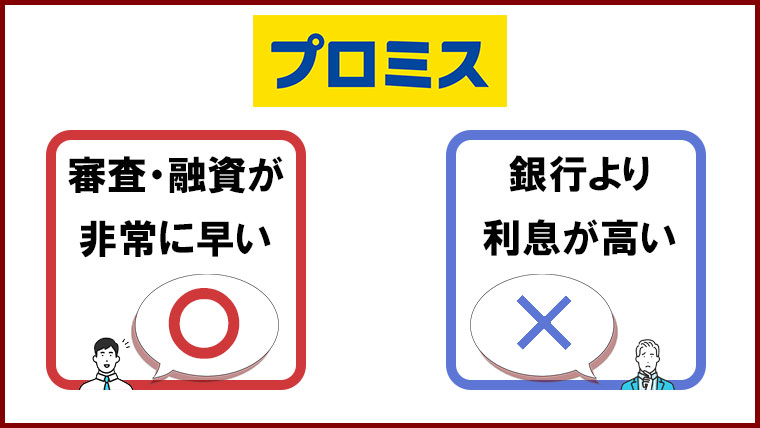
プロミスは貸金業登録を受けた業者ですが、正規業者であることと、借入れが利用者にとって無理のない選択かどうかは別です。金利、返済額、返済期間を確認して判断しましょう。
借入後に返済負担が重くなる、利用残高が思ったように減らないといった不安は、借入額や返済期間、適用金利によって生じます。借入れのしやすさだけで決めず、返済総額まで確認することが大切です。
プロミスにはどんなメリットとデメリットがあるのかを知るために、実際に借りてみた方を対象にアンケート調査を行いました。掲載する口コミは回答者個人の経験であり、すべての利用者に同じ結果が当てはまるわけではありません。
プロミスの良い口コミで多いのは審査スピードが早い
まずは、プロミスの良い口コミから見ていきましょう。
審査が早くて直ぐに借りられた。ネットで借りたい金額を申請すればウェブ上で自分の口座に振り込まれるのが便利だった。時間が無い時や行くタイミングがない時には使っていた。
派遣社員で年収が低くてもお金を借りることができたし、即日で借りられるのでスピードが早いのも良かったです。
保証人が要らない。親や兄弟に相談する必要がなかった。自分だけで判断できたので、いろいろ言われずに済んだ。
クレジットカードの支払いに使いたかったので、申し込みから融資を受けられるまでが早いと感じてとても助かった。
お金が欲しい時にすぐに貸してもらえる。ウェブで完結するのでどこにも行かないでいのが楽でよかった。アプリから簡単に借りられるのでカードを作らなくてもいいところはよかった。
寄せられた良い口コミには、申込から借入までの速さやWebで手続きできる点を評価する声がありました。口コミは利用者の個別体験で、融資時間を保証するものではありません。
プロミスの融資スピードは?

| 融資までの時間 | 回答人数 |
|---|---|
| 1時間以内 | 6(20%) |
| 1~3時間以内 | 11(37%) |
| 3~6時間以内 | 6(20%) |
| 6~12時間以内 | 4(13%) |
| 12~24時間以内 | 1(3%) |
| 24時間以上 | 2(7%) |
回答者30人のうち、1~3時間以内と答えた人は11人でした。これは今回の回答者内の集計であり、申込者全体の融資時間を示す統計ではありません。
実際の審査や入金にかかる時間は申込内容や審査状況、金融機関の振込対応時間によって異なります。
必要としていた金額をプロミスで借りることができた、ということに好印象を持っている方もいます。
急な冠婚葬祭の関係で40万円ほど必要となってしまい、説明したらスムーズにお金を借りることができてよかったと思っています。
本当に欲しいものがあって、急にお金が必要になったので、借りることができて良かったです。欲しいものも手に入ったので、それもよかったです。
プロミスで借りた金額は?

| 借入金額 | 回答人数 |
|---|---|
| 10万円以下 | 16(53%) |
| 11万円~20万円 | 2(7%) |
| 21万円~30万円 | 3(10%) |
| 31万円~50万円 | 8(27%) |
| 51万円以上 | 1(3%) |
このアンケートでは、回答者30人中16人が10万円以下と回答しました。少額の回答が多かったという結果ですが、初回利用者の借入可能額を推定する資料ではありません。
実際の利用限度額は審査によって決まるため、この集計を借入可能額の目安として使うことはできません。
希望額が50万円以下でも、他社借入を含めた条件や申込時の年齢、審査状況によって収入証明書類を求められる場合があります。プロミスでは申込時の年齢が19歳以下の場合も提出が必要です。
プロミスの悪い口コミで多いのは金利が高い
反対に、プロミスの悪い口コミもチェックしていきましょう。
金利が思っていたよりも高めだった。希望金額を借りれたのは良かったが、金利は上限だったので残念に思った。
指定された金額ではどれだけ返済しても元金からその一割ほどしか減らなかったまた、一時期転職を機に返済に滞ることがありそれが本当に返済できなく大変だった。
利息が高い為、月々の支払いプラスα返さないと見通しがなかなか立たないことです。利息を返してるようなものなので精神的に辛いです。
返済に関して、口座引落が私の使用しているメインバンクに対応しておらず、こちらから振り込まなければならず面倒に感じた。
ATMの数がそんなに多くなかったのでどこに対応のATMがあるのか探すのが面倒くさかったし、手間だと感じました。
悪い口コミには、適用金利や返済負担への不満がありました。実際の利息は契約金利、借入残高、利用日数で決まるため、商品概要の金利幅だけでなく、申込時に提示される適用金利と返済シミュレーションを確認してください。銀行カードローンを含め、商品ごとに金利や審査、資金使途が異なります。
プロミスには初回利用者向けの無利息サービスはありますが、無利息期間終了後は通常金利が適用されるため、期間内に完済できない場合の利息も試算しましょう。
プロミスでお金を借りて後悔した方の口コミ
借入後の口コミには、利用残高が増えたことやATM手数料、返済の負担を気にする声もあります。掲載された体験談だけから利用者全体の評価を判断することはできません。
カードがあるので社会人になってからも使い、限度額が上がり100万まで使ってしまい今もなお返済に苦労している。
プロミスでお金を借りて後悔した点は、借り入れする時の手数料がかかるところです。セブン銀行やローソン銀行などで簡単に借り入れできるのは便利なのですが、借り入れする度に手数料を取られるのは失敗したなと感じています。
お金を安易に借りてしまったところは後悔している。本当に必要になった時に必要な額だけ受け取った方が後悔が小さくて済むと考える
プロミスでお金を借りたからといって簡単に安心できるわけではありませんし、気を付けなくてはいけないポイントもたくさんあります。
では、プロミスから借入を行った場合は、どういったことに気を付けるのが良いのでしょうか。
借りた当日に返済すれば利息はかからない?
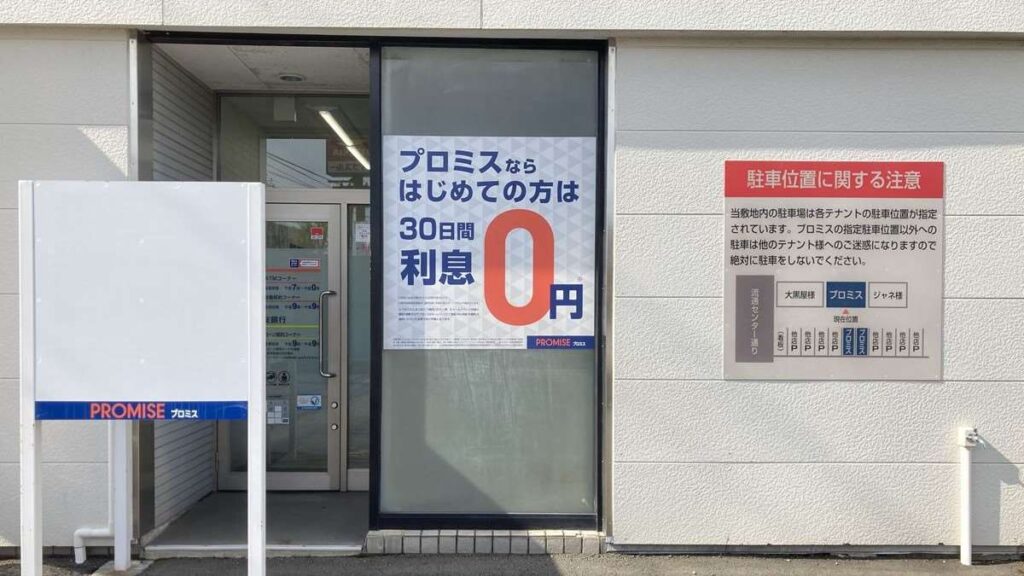
初めてプロミスを利用する際には30日間利息0円サービスが適用されるため、すぐに返済できる場合にはメリットが大きいです。
無利息期間がある点がとてもよかったです。どうにか給与が入ったら返済できる金額だったので、この期間中に返済できました。
プロミスでお金を借りてみた方の口コミを見てみましたが、多くの人にとってすぐに返済することはやはり難しいようでした。
果たしてプロミスは安心して利用できるカードローンなのか、次の項目からしっかりチェックしていきましょう。
| プロミス | SMBCモビット | レイク | アイフル | アコム | |
|---|---|---|---|---|---|
| 融資 | 最短3分※5 | 最短15分※1 | 最短8分※4 | 最短9分※3 | 最短20分 |
| 金利(実質年率) | 2.50%~18.00% | 3.0%~18.0% | 4.5%~18.0% | 3.0%~18.0% | 3.0%~18.0% |
| 無利息期間 | はじめての方 30日間 | – | はじめての方 365日 | はじめての方 30日間 | はじめての方 30日間 |
| 借入限度額 | 800万円まで | 最大800万円※2 | 最大500万円 | 最大800万円 | 最大800万円 |
| WEB完結 | ◎ | ◎ | ◎ | ◎ | ◎ |
| 特徴 | 30日間無利息期間があり、24時間いつでも振り込み可能 詳細はこちら | 審査から借り入れまで来店不要でWEBで完結できる | 365日の無利息期間なので返済ペースを焦らず利用可能※ | はじめて利用する方は30日間金利が0円で利用能 | 最短20分で融資可能なので仕事の合間の空き時間でも利用可能 |
1. 申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
2. 借入限度額は審査によって決定します。
3 .お申込の状況によってはご希望にそえない場合があります。
4 . お申込み時間や審査状況により、ご希望にそえない場合があります。
5. お申込み時間や審査によりご希望に添えない場合がございます。
【アイフル】公式HPで貸付条件の詳細をご確認いただけます
適用金利は契約時の審査で決まり、初回利用時に必ず上限金利となるわけではありません。申込前の比較では、適用金利が分からない段階でも上限金利を確認し、返済総額を試算しましょう。
数あるカードローンの中からプロミスを選んだ理由については、友人や知人に勧められて利用したという口コミが目立ちました。
友達がここならすぐに融資を受けられると勧められ当時お金に困っておりすぐにお金が欲しかったから。また審査も結構緩いという噂を動画サイトで確認したのでプロミスを選んだ。
コマーシャルなどでたくさん見かけたことがあったので安心感があった。申し込みをしてすぐ審査に受かると友人から聞いていた。
借りるまでの時間がスピーディだと聞いていたし、周りの知り合いにプロミス利用者がいて安心できたから。」
知名度の高さに加えて利用者の評価が高いことからしても、プロミスは安心して利用できる消費者金融といえます。
\ 最短3分で借入! /
勤務先への電話連絡と家族に知られる可能性
編集部の独自アンケートでは、勤務先への電話はなかったという回答が過半数でした。プロミス公式は、原則勤務先へ電話せず、審査上必要な場合も本人の同意を得て連絡すると案内しています。
web申込後にプロミスから電話があって他社借入額等を確認されたのみで、会社への在籍確認がなく、融資までのスピードが早かった。プロミスはwebで完結と広告を出しているが、その通り電話連絡のみで職場への在籍確認もなく、郵送物も今のところ家にはありません。
職場に気づかれずに即日融資ができたことが良かったです。ギャンブルで生活費も破綻していたので借入が簡単に出来たのは本当にありがたかったです。誰にもバレずに即日融資ができるかどうかでカードローンを探しました。また収入証明書の提出もなければなおよしで、その点全てをプロミスは満たしておりました。
やはり職場に連絡が行くことは心配でありましたが最大限配慮してくれて、特に問題なく借りることができてよかったと思っている
審査では申告した勤務先や収入などを確認しますが、勤務先への電話が必ず行われるわけではありません。電話以外の方法で確認する場合や、審査状況に応じて電話が必要になる場合があります。
プロミスは勤務先の会社に電話を掛けることは原則ない
プロミス公式は、原則として勤務先への電話確認を行わないと案内しています。公式説明では、利用者の98%に勤務先への電話をしていないとしています。これは同社公表の実績で、個別の申込で電話がないことを保証しません。
審査上必要な場合は勤務先へ連絡することがありますが、公式案内では本人の同意を得ずに電話することはないとされています。
電話の有無や確認方法が気になる場合は、申込後にプロミスへ相談してください。勤務先に電話がかかってこないことや、利用が周囲に知られないことを一律に保証することはできません。
勤務先への電話で借入先が伝えられるとは限りませんが、利用が周囲に知られないと保証されるわけではありません。郵送物、通帳やアプリの表示、返済遅延時の連絡にも注意してください。
プロミスが勤務先に電話を掛ける理由は在籍確認
在籍確認は、申込者が申告した勤務先や就業状況を確認する審査手続きです。確認方法は申込内容や審査状況によって異なります。
もし利用者が勤務先を偽っていた場合は返済能力に大きな違いが出てくるほか、プロミスからの信用も失ってしまうため、借入ができなくなる可能性が非常に高くなります。
在籍確認の完了だけで利用限度額が増えるわけではありません。利用限度額は収入や借入状況などを踏まえた審査で決まります。
当時学生のアルバイトで借りれるか不安だったが、給与明細、在籍確認を行い予想より多く借りることができ生活が助かった。
勤務先への電話確認は必ず行われるわけではない
勤務先へ電話する場合の所要時間や質問内容は個別の状況で異なり、一律には示せません。審査の進め方に不安がある場合は、申込先へ事前に相談してください。
勤務先への電話が必要な場合の連絡方法は、申込前にプロミスへ確認してください。勤務先への連絡がなくても、郵送物や通帳の記録など別の理由で利用が知られる可能性はあります。
また、勤めていることが確認できればいいので、自分が不在の時に他の方が対応した場合でも、在籍確認ができたのであれば在籍確認は完了します。
勤務先への連絡が必要になった場合、休業日などで確認が取れず審査が続くことがあります。急ぎの場合は申込時に勤務先の営業日や連絡可能な時間を正確に伝え、必要な対応を確認しましょう。
プロミスを利用するメリットとデメリット
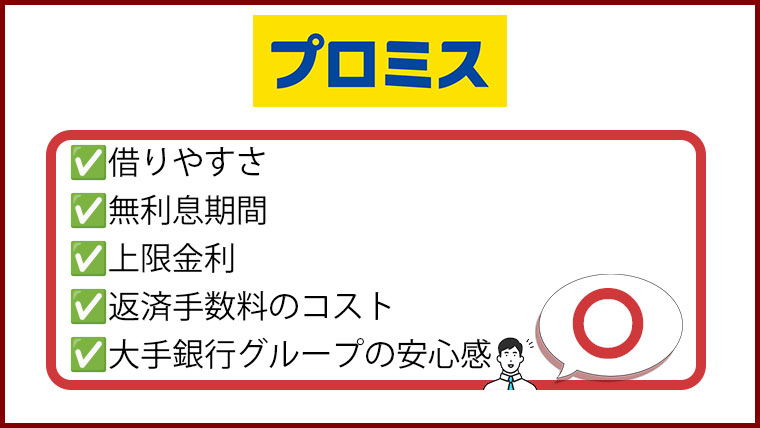
申し込んだ当日にお金を借りやすい
プロミスはWeb契約の場合、申込完了から最短3分※1で借入可能と案内しています。ただし最短時間であり、申込時間や審査状況によっては希望どおりにならない場合があります。
即日融資を希望する場合は、審査、契約、入金までが当日中に完了する必要があります。必要書類や振込先金融機関の対応時間によって入金時刻は異なります。
アプリを利用しても審査や契約が省略されるわけではなく、実際の所要時間は個別の状況で変わります。アプリローンなら来店の必要も書類郵送の必要もなく、スマホ1台あれば問題ないため、非常に手間なく借入を行うことができます。
アプリローンの使い方は以下のようになります。
- アプリ上で申込手続きを行う
- 審査と契約手続きを行う
- 契約後、振込またはスマホATMなどの利用可能な方法で借り入れる
※1 お申込み時間や審査によりご希望に添えない場合がございます。
他社借入がある場合も審査対象となり、借入可能額は個別に判断される
他社借入があっても申込自体はできますが、審査通過や希望額での契約が保証されるわけではありません。貸金業者からの借入れは総量規制の対象になり、銀行ローンなど対象外の借入れも返済能力の審査で確認される場合があります。
「返済能力を超える貸付け」に該当するか否かを判断する基準の一つとして、新たな貸付けにより借入残高が年収の3分の1を超える場合に、原則として返済能力を超えるものとして禁止されるのが、いわゆる総量規制です。
引用元:お借入れは年収の3分の1まで(総量規制について)|日本貸金業協会
追加借入を検討する前に、現在の借入残高と毎月の返済額を確認し、新たな返済を加えても収支が保てるかを試算してください。
初回借入日の翌日から30日間の無利息サービスがある
初めてプロミスを利用する人は、所定の条件を満たすと初回借入日の翌日から30日間、利息が0円になります。※プロミスをはじめてご利用いただく方のうち、メールアドレスをご登録のうえ、書面の受取方法で「Web明細」を選択いただいた方が無利息対象です。
無利息期間は契約日ではなく初回借入日の翌日から始まります。契約してすぐ借りない場合でも期間の起算日は進みませんが、適用には公式が定める条件があります。
期間中に借入れを追加した場合の利息計算や返済額は、会員ページと契約内容で確認してください。無利息期間中も約定返済が必要な場合があります。
実際に返済時にどれだけの利息がかかるのか、無利息だとどれくらいお得になるのかについては、プロミスの公式サイトで計算することが可能ですので、気になる方は公式サイトをチェックしてみてください。
\ 最短3分で借入! /
プロミスの上限金利は他社と同水準で適用金利は審査で決まる
消費者金融の金利は銀行カードローンに比べて高いのが一般的です。
プロミスの実質年率は2.5%~18.0%です。上限金利は他社商品と同水準のものもあり、常に最も低いとはいえません。契約額や審査により適用金利が異なります。
| 消費者金融 | 金利(実質年率) |
|---|---|
| プロミス | 2.50%~18.00% |
| SMBCモビット | 3.0%~18.0% |
| アコム | 2.4%~17.9% |
| アイフル | 3.0%~18.0% |
| レイク | 4.5%~18.0% |
契約時点や利用枠などにより適用条件は異なるため、申込前に各公式ページで再確認してください。
金利だけでは利用者に合うか判断できません。適用金利、返済額、返済期間を確認し、他社の商品条件と同じ借入額・期間で返済総額を比較してください。
プロミスATMと三井住友銀行ATMは手数料無料
プロミスATMと三井住友銀行ATMは、借入れ・返済時のATM手数料が無料です。インターネット振込も振込手数料無料で利用できます。
一方、提携ATMの利用には取引額に応じて手数料がかかる場合があります。プロミス公式では、1万円以下は110円、1万円超は220円と案内しています。
塵も積もれば山となるというとおり、何度も取引していると手数料だけで数千円単位のコスト負担になってきてしまいます。
ATMごとに手数料が異なるため、利用前に対象ATMと最新の手数料を確認しましょう。
「振込だと通帳に記録が残ってしまうから」という理由でATMでの取引を考える人も少なくありませんが、プロミスなら便利でお得に利用できるでしょう。
家族に内緒でお金を借りやすい
カードローンを利用していることを家族にバレたくないという方も多いと思います。
Webで申し込み、「アプリでかんたん本人確認」を選択して契約するなど、所定の条件を満たす場合は郵送物なしで利用できます。カード発行や本人確認方法の選択によって郵送物が発生することがあるため、手続き前に受取方法を確認してください。
利用履歴もアプリから確認できるうえに、アプリを使ってセブン銀行ATMやローソン銀行ATMからお金を引き出すことも可能です。
返済が遅れた場合の連絡や郵送物の可能性もあるため、家族に知られないことを保証できるサービスではありません。
大手の銀行グループという安心感がある
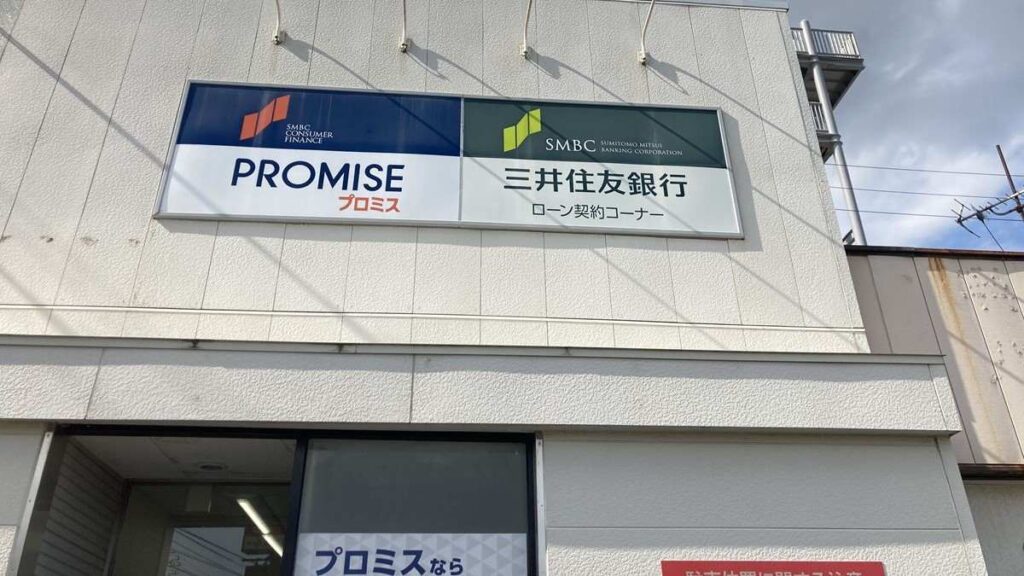
プロミスを運営するSMBCコンシューマーファイナンスはSMBCグループの会社です。
「消費者金融」はかつて「街金」「サラ金」と呼ばれていた時代もあり、今でも利用することに不安を覚える人は少なくありません。
グループへの所属だけで、審査結果や返済条件、利用時の負担が有利になるわけではありません。商品内容と契約条件を確認してください。
プロミスを利用する前に知っておきたいデメリット
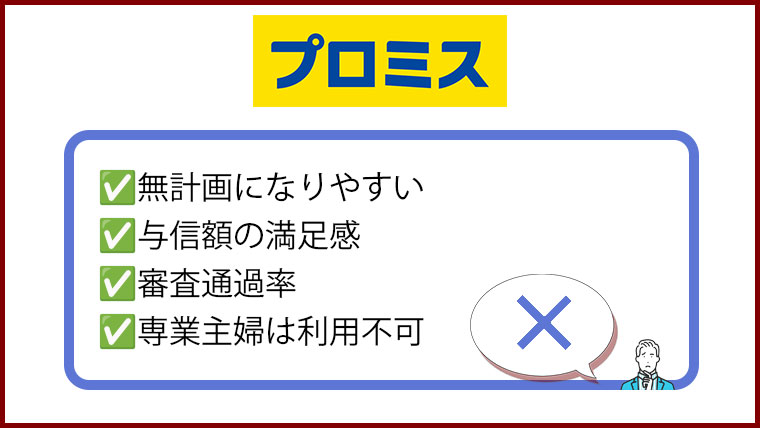
手軽にカードローンが利用できてしまう
これは良い面でもありつつ悪い面でもある部分なのですが、即日融資を受けることができ、無利息期間や上限金利が他社と同水準の商品もあるプロミスは、手軽にお金を借りやすい消費者金融とも言えます。
コンビニATMによって手軽にお金を引き出すことも可能です。
しかし、あくまで30日間無利息の対象は初回利用など所定条件を満たす場合※1ですし、必要額を超えて借りたり、返済後すぐに追加借入をしたりすると、利用残高が減りにくくなることがあります。借入前に返済期間と総返済額を確認してください。
そのため、プロミスを利用する際は常に計画的にお金を借り入れ、返済で困ってしまわないように注意してください。
※1 プロミスをはじめてご利用いただく方のうち、メールアドレスをご登録のうえ、書面の受取方法で「Web明細」を選択いただいた方が無利息対象です。
与信額が希望借入額より低かった
カードローンを申し込んでも、必ずしも希望借入額と同じだけの与信額が受け取れるとは限りません。
借入を申し込んだ方の中には、希望通りの金額で借入することができなかった方も多くいます。
その主な理由としては
- 返済能力がないと判断される
- 他社からの借入がある
の2つが挙げられます。
他社借入残高は貸金業法の総量規制や返済能力の審査に関係します。希望額より利用限度額が低くなる場合や、契約に至らない場合もあります。
審査を通過しないと融資を受けられない
カードローンを利用する際に当たり前のことなのですが、カードローンは申し込んだからと言って、必ずしも融資が受けられるわけではありません。
もちろん審査を通過しなければ融資を受けることができませんが、実際にプロミスの審査を受けて通過できない方も多くいます。
審査は確かに早く済むものの、だからと言って審査が受かりやすいということではありません。
では、実際にプロミスのカードローンではどういったことを見られているのかというと
- 安定した収入がある
- 他に借入をしているかどうか
が大きなポイントとなります。
安定した収入が無ければ借金の返済を行うことができないので、消費者金融も当然お金を貸そうとは思いません。
また、消費者金融だけではなくクレジットカードなど、さまざまな場所からの借入も審査を通過率に関わります。
既に借金の返済がある場合、その分新たな借り入れへの返済能力が落ちるのが大きな理由です。
このように、審査が合格できるかどうかも借入する際には考えておくようにしてください。
専業主婦は融資を受けられない
主婦や学生も、本人にアルバイト・パートなど安定した収入があれば申込対象となります。高校生と、収入が年金のみの人は申込対象外です。
本人に収入がない専業主婦は、プロミスの申込条件を満たしません。
お申込条件
年齢18~74歳のご本人に安定した収入のある方。
主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。
ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
引用元:プロミス|お申込条件と必要書類
プロミスを解約するとどんなデメリットがある?
カードローンには限度額の範囲内で繰り返し借入できるという便利さがあるため、プロミスを解約すると突然の出費に対応できないことがデメリットとなり得ます。契約を残すか解約するかは、今後の利用予定や借入を続けるリスクも踏まえて判断しましょう。
逆に、毎月の利息負担が原因で精神的に辛い思いを経験した人は、完済後に解約することでストレスから解放されることもあります。
解約するためには借入残高を0円にしなければいけませんが、完済したらカードローンが自動で解約されるわけではありません。
予期しない出費に備えて持っておくことにするのであれば手続きは不要ですが、今後お金を借りる予定がない場合には解約することもできます。
プロミスの解約(退会)方法は2通りあります。
- プロミスコール(0120-24-0365)
- 自動契約機
手続きに必要なのはプロミスの会員番号のみで、その他の書類などは不要です。
プロミスの返済ルールと延滞を防ぐための対応
プロミスだけに限ったことではありませんが、返済期日までに支払いを行わないと「遅延損害金」が発生します。
もし期日までに返済できそうにない場合には、事前に対策を取りましょう。事情により返済が難しい場合には、返済期日前にプロミスに相談することが大切です。
法令に反する威圧的な取立ては禁止されている
消費者金融への返済時に、取り立てで怖い思いをするのではないかと心配になる方も多いのではないのでしょうか。
貸金業法は、威迫や私生活・業務の平穏を害する取立てを禁止しています。ただし、返済が遅れた場合には、契約に基づく連絡や請求が行われる可能性があります。
これらの取り立てを行うと、貸金業法に違反してしまい、営業ができなくなってしまうのが大きな理由です。
(取立て行為の規制)
引用元:貸金業法|e-GOV 法令検索
第二十一条 貸金業を営む者又は貸金業を営む者の貸付けの契約に基づく債権の取立てについて貸金業を営む者その他の者から委託を受けた者は、貸付けの契約に基づく債権の取立てをするに当たつて、人を威迫し、又は次に掲げる言動その他の人の私生活若しくは業務の平穏を害するような言動をしてはならない。
法令に反する取立てが疑われる場合は、金融庁や日本貸金業協会などの相談窓口へ相談してください。
返済が滞ると一括返済を求められることがある
プロミスで借りたら終わりというわけではありませんが、無計画でお金を借りる事にはリスクが伴います。
違法な取り立ては行われないものの、返済が遅れると、契約に基づく連絡や遅延損害金が発生する場合があります。長期の延滞では、契約条件に基づいて残額の一括請求を受ける可能性もあります。具体的な条件は契約書面で確認してください。
返済が難しいと分かった時点で、プロミスへ連絡し、支払期日や返済方法について相談してください。連絡方法や取扱いは状況と契約内容によって異なります。
どうしても経済的に返済が難しいのであれば、連絡を無視せず素直にプロミスに相談したほうが良いです。相談によって返済条件が必ず変更されるわけではありませんが、期日前に連絡すれば今後の手続きや利用可能な対応を確認できます。
返済に遅れそうな場合は、連絡を放置せず、返済期日前に相談しましょう。返済可能額を超える借入れを避けるため、申込前に毎月の返済額と生活費の両方を試算してください。
借入前に確認したい金利と信用情報
すぐに現金を手に入れるにはどうしたら良いかについて考えていると、消費者金融でお金を借りると他のローンにどんな影響があるかについては頭が回らないことがあります。
プロミスで実際に借り入れを行う前に理解しておきたい注意点についてご紹介します。
目的別ローンなどと比べると金利は高い
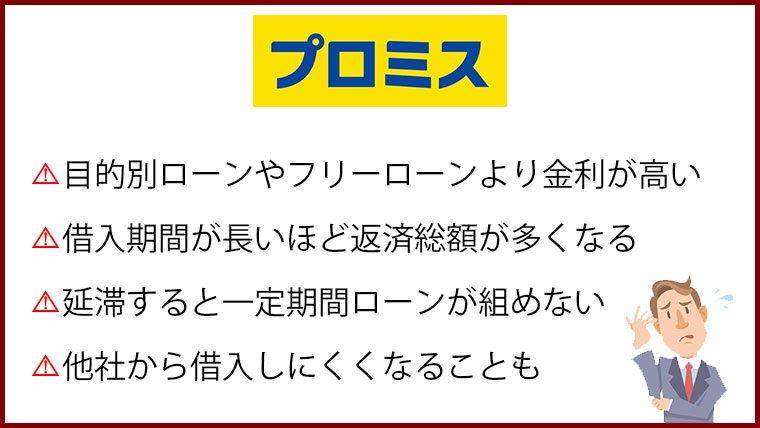
プロミスの金利は、銀行の目的別ローンやフリーローンより高くなる場合があります。金利だけでなく、利用目的、融資までの期間、返済条件も確認しましょう。
金利は高ければ高いほど、支払う利息の額も増えてしまうため、お金を借入する際は金利もしっかりチェックしていきたいところです。
銀行の目的別ローンには、カードローンより金利を抑えられる商品があります。ただし、利用目的が限定される場合や、融資までに時間を要する場合があります。具体的な金利は各金融機関の最新の商品条件で確認してください。
- Web申込なら最短3分で借入可能!急ぎのときにも対応※1
- 初回借入の翌日から30日間無利息!短期返済に活用できる※2
- 申込から契約までWebで完結!来店せずに手続きできる
\ 最短3分で借入! /
※1 お申込み時間や審査によりご希望に添えない場合がございます。
※2 プロミスをはじめてご利用いただく方のうち、メールアドレスをご登録のうえ、書面の受取方法で「Web明細」を選択いただいた方が無利息対象です。