仕入れや人件費の支払いが迫る一方で、売上の入金が先になり、どこからいくら借りるべきか、返済まで続けられるか不安ではありませんか。
運転資金や設備資金を確保したい個人事業主や中小企業の経営者に向けて、借入先選びで確認したい条件を紹介します。ノンバンク系と銀行系商品の金利、限度額、融資までの目安、必要書類、返済方式の違いに加え、申込前の資金繰り確認や審査に通らない場合の対応もわかります。
各社の公式情報と金融庁・中小企業庁などの公開資料をもとに、必要額を無理なく返せる条件か、申込先を決める前に判断できる内容です。
ビジネスローンおすすめランキング!ノンバンクと銀行で比較
ビジネスローンを提供しているノンバンクは、Web申込や融資までの速さを重視した商品を探す事業者が比較しやすい一方、金利や融資限度額は商品ごとに異なります。
銀行は金利を抑えられる商品がありますが、審査や入金に日数がかかる場合もあります。金利、限度額、融資までの時間、申込条件、返済期間を比べ、資金が必要な時期と返済余力に合う商品を選びましょう。
ノンバンクのビジネスローンは融資スピードや申込方法を比較
ノンバンクには、Webで申込から契約まで進められる商品や、短期間での融資に対応する商品があります。急いで資金を確保したい場合は、審査時間だけでなく、契約手続きや入金の締切、必要書類も確認しましょう。
| 商品 | 実質年率と融資額 | 返済方式と期間 | 対象者と追加借入 | 担保、保証人 | 審査、入金の目安 |
|---|---|---|---|---|---|
| AGビジネスサポート 事業者向けビジネスローン | 年3.1~18.0% 50万~1,000万円 | 元利均等返済、元金一括返済など。契約条件による | 法人、個人事業主 証書貸付のため、追加融資は別途審査 | 原則不要。法人は代表者保証など契約条件を確認 | 最短即日 申込状況等による |
| AGビジネスサポート 事業者向けカードローン | 年5.0~18.0% 1万~1,000万円。新規契約時の上限あり | カードローン方式。最長8年4か月、100回以内 | 法人、個人事業主 限度額内で追加借入可能 | 契約条件を確認 | 最短即日 申込状況等による |
| キャレント スーパーローン | 年7.8~18.0% 1万~500万円 | 元金均等返済、最長120か月 | 法人 追加借入は要確認 | 原則不要 | 公式条件ページに具体的な審査日数、入金日数の記載なし |
| ニチデン 事業者ローン | 年4.8~17.52% 融資額は審査による | 元金一括、元金均等、元利均等など。最長20年 | 法人、個人事業主 追加融資は要相談 | 条件により担保が必要な場合あり | 最短即日 申込地域や時間等による |
| ドコモビジネスLOAN | カードローン型は年5.0~18.0% 完済型は年4.8~17.8% 契約枠は最大1,000万円 | カードローン型と完済型。返済期間は契約内容による | 法人経営者、個人事業主 カードローン型は枠内で追加借入可能 | 担保、保証人不要と案内 | 審査最短60分、最短即日借入可能 個別条件による |
| アコム ビジネスサポートカードローン | 年12.0~17.9% 1万~300万円 | 定率リボルビング方式。最長8年7か月、89回以内 | 業歴1年以上の個人事業主 法人代表者は対象外。枠内で追加借入可能 | 担保、連帯保証人不要 | 審査、入金の所要時間は個別確認 |
| アイフル 事業サポートプラン | 無担保ローンは商品・契約形態により金利と限度額が異なる。公式条件の確認が必要 | 個人プラン、法人プランあり。返済方式は契約条件による | 個人事業主、法人 追加借入の可否は契約形態による | 無担保ローンの条件を確認 | 商品ページに一律の入金日数はなし |
| プロミス 自営者カードローン | 年6.3~17.8% 最大300万円 | カードローン方式。最新の期間、回数は申込時に確認 | 個人事業主 事業資金とプライベート資金に利用可能と案内。枠内で追加借入可能 | 公式の商品条件を確認 | 最新の審査、入金目安は公式ページで要確認 |
| アクト・ウィル ビジネスローン | 年7.50~15.00% 300万~1億円 | 一括返済または元金均等払い。1~36回 | 法人向け。追加融資は別途相談、審査 | 原則、第三者保証人や不動産担保なし。審査による | 最短即日 条件による |
| オージェイ 無担保融資 | 年10.00~18.00% 30万~1億円 | 一括、元金均等、元利均等、自由返済。1~60か月 | 法人、個人事業主。追加融資は要相談 | 原則不要。法人は代表者保証が必要。審査により担保等が必要な場合あり | 申込時間によっては即日対応できない場合あり |
| 三鷹産業 ビジネスローン | 金利と融資額は審査内容により決定 | 返済回数や返済財源をもとに決定 | 法人向け。個人事業主向け商品と区別して確認 | 商品、融資額により異なる | 原則当日中に審査結果を連絡 融資実行日数は要確認 |
| クラウドバンク・フィナンシャルサービス ビジネスローン | 公式サイトで個別相談。金利、融資額の一律表示なし | 案件ごとに設定 | 法人向けの大口資金や不動産取得資金など。追加融資は個別相談 | 案件により異なる | 公式掲載の融資事例は申込から10日で実行。ただし事例であり標準日数ではない |
| オリコ CREST for Biz | 通常年6.0~18.0% 10万~300万円 入会と同時の借入は金利優遇あり | カードローン方式。返済期間は契約条件による | 個人事業主専用。枠内で追加借入可能 | 商品条件を確認 | 審査後に書類を郵送する手続きあり。即日入金とは限らない |
AGビジネスサポートは証書貸付型とカードローン型で返済期間が異なります。アコムは法人代表者ではなく、法人化していない個人事業主が対象です。キャレントも法人のみを対象としており、個人事業主は申し込めません。商品名だけで対象を判断せず、契約主体まで確認しましょう。
ドコモ・ファイナンスは2026年1月に、NTTドコモビジネスとの提携ローンを「BUSINESS LOAN」から「ドコモビジネスLOAN」へ名称変更しています。
新規受付停止中のビジネスローン
| ビジネスパートナー スモールビジネスローン | 公式FAQで新規受付停止を案内 |
|---|---|
| セゾンファンデックス 個人事業主専用カードローン | 2026年1月末で新規申込受付を停止 カードローンサービスは2027年3月末終了予定 |
| ユニーファイナンス 事業者向けビジネスローン | 公式サイトで新規契約申込の停止を案内 |
銀行のビジネスローンは金利や審査条件を比較
銀行のビジネスローンは、商品によって契約対象や地域、取引条件が大きく異なります。「銀行なら低金利」「銀行は即日融資不可」と一律に決めつけず、公開条件と個別審査の範囲を分けて確認してください。
| 商品 | 金利と融資額 | 返済方式と追加借入 | 対象や注意点 |
|---|---|---|---|
| GMOあおぞらネット銀行 あんしんワイド | 年0.9~14.0% 10万~1,000万円 | 融資枠型。枠内で繰り返し借入可能 | 法人向け。同行の法人口座が必要 |
| 福岡銀行 フィンディ | 年2.0~14.0% 最大1,000万円 | 元金均等の毎月返済。最長36か月 | 法人、個人事業主向け。運転資金 |
| PayPay銀行 ビジネスローン | 2026年8月12日以降 年2.2~14.0% 最大1,000万円 | 融資枠型。枠内で追加借入可能 | 法人向けは業歴等の条件あり。契約にはビジネス用口座が必要 |
| 東京スター銀行 スタービジネスカードローン | 年4.5~14.5% 50万~1,000万円 | カードローン型。契約期間は1年ごとの自動更新 | 個人事業主、法人代表者向け |
| 三菱UFJ銀行 融活力 | 金利、融資額は申込条件と審査により確認 | 取引条件による | 元原稿にある一般向け商品という見せ方ではなく、法人会、納税協会などの会員向け優遇制度を確認 |
| 三井住友銀行 ビジネスセレクトローン | 金利、融資額は個別相談 | 個別の融資契約による | 中小企業向けの事業性融資。標準的な金利や融資日数の一律表示なし |
| りそな銀行 活動力 | 適用金利は契約条件を確認 限度額10万~1,000万円 | 事業専用カードローン。限度額内で借入可能 | 法人向け。Web申込、口座開設の手続き条件を確認 |
| 関西みらい銀行 事業者向けフリーローン | 固定金利年4.0%、5.8%、7.8%、9.8%、13.5%から審査で決定 | 元利均等返済。6か月以上7年以内 | 個人事業主向け。限度額、営業区域、保証会社などを商品概要で確認 |
| 横浜銀行 ビジネスフリーローン | 固定金利年4.8%、9.8%、14.5%から審査で決定 | 証書貸付型。追加借入は別審査 | 個人事業主向け。神奈川県内、東京都町田市など対象地域の条件あり |
| 静岡銀行 しずぎんビジネスクイックローン | 年5.0%、8.0%、14.9%から審査で決定 50万~1,000万円 | 証書貸付、元利均等返済。最長15年 | 個人事業主向け。同行口座が必要。保証会社の保証を利用 |
GMOあおぞらネット銀行の「あんしんワイド」は法人口座と入出金明細などの利用条件があります。PayPay銀行も法人向けと個人事業主向けで条件が異なります。銀行名だけで申込対象を判断せず、口座や営業年数、地域条件を確認してください。
銀行のビジネスローンは審査や口座開設等の手続きが必要な場合がありますが、所要日数は商品と申込状況によって異なります。公式に日数が示されていない場合は、申込先に確認する形にします。
ビジネスローンの仕組みと利用前に確認したいこと
ビジネスローンは、事業に必要な資金を借りるための商品です。個人向けカードローンとは資金使途や契約方法が異なるため、借入額だけでなく、使い道と返済条件を確認してから申込みを検討しましょう。
ビジネスローンと事業資金の調達方法
ビジネスローンは、運転資金や設備資金、仕入れ代金、取引先への支払いなど、事業に使う資金を調達するローンです。申込対象は法人や個人事業主などに限られ、事業を営んでいない個人は通常申込めません。資金使途に事業用の制限があるため、生活費などに使う個人向けカードローンとは分けて考えます。
契約方式には、必要額をまとめて借りる証書貸付型と、設定された利用限度額の範囲内で繰り返し借りられる極度額型があります。証書貸付型は借入額と返済期間が決まり、追加借入には再審査が必要です。極度額型は枠内で追加借入できる商品がありますが、利用可能額や契約期間、追加借入の条件は商品ごとに異なります。
個人向けカードローンは、事業資金への利用を認めていない商品があります。事業資金を借りる場合は、商品名だけで判断せず、資金使途、申込対象、追加借入の可否を公式情報で確かめてください。個人向けローンとの違いは、カードローンの記事でも確認できます。
総量規制と個人事業主の借入条件
貸金業者から個人が借りる場合、原則として借入残高が年収の3分の1を超える新規貸付は制限されます。ただし、法人向け貸付は総量規制の対象外です。
個人事業主も、事業計画や収支計画、資金計画などから返済能力が認められれば、総量規制の例外として借入れできる場合があります。ビジネスローンなら一律に規制対象外と決まるわけではなく、借入人と貸付内容によって扱いが分かれます。
個人事業主が例外貸付を利用するには、事業の状況や資金使途、返済の見込みを確認できる資料を求められることがあります。借入額が100万円以下の場合に提出資料が簡素化される扱いもありますが、追加資料の提出や貸付の可否は貸金業者が判断します。申込前に、事業用融資として扱われる条件と必要書類を確認してください。総量規制の対象や例外については、総量規制の記事も参考になります。
ビジネスローンのメリットと注意点を返済負担から考える
ビジネスローンの利点は、事業資金として利用でき、商品によっては申込から契約までオンラインで進められることです。銀行融資や公的融資とは異なる審査方法の商品もあり、急な運転資金を検討するときに選択肢となります。ただし、融資スピードや審査の進み方は商品や申込内容によって異なり、希望した日に必ず入金されるわけではありません。
注意したいのは、借入後に元金と利息の返済が続くことです。借入額が大きいほど、返済期間や金利によっては毎月の支出が増えます。売上が計画どおりに入金されない場合も返済日は変わらないため、売掛金の入金遅れや季節変動を見込まずに借りると、別の支払いに影響するおそれがあります。
申込前には、必要額を支払期限が決まっている資金と予備資金に分け、予備資金まで借入額に含める必要があるか検討しましょう。借入後の資金繰りを試算し、返済を続けるために別の借入れが必要になる計画であれば、借入額や調達方法の見直しが必要です。
事業の状況に合うビジネスローンの選び方
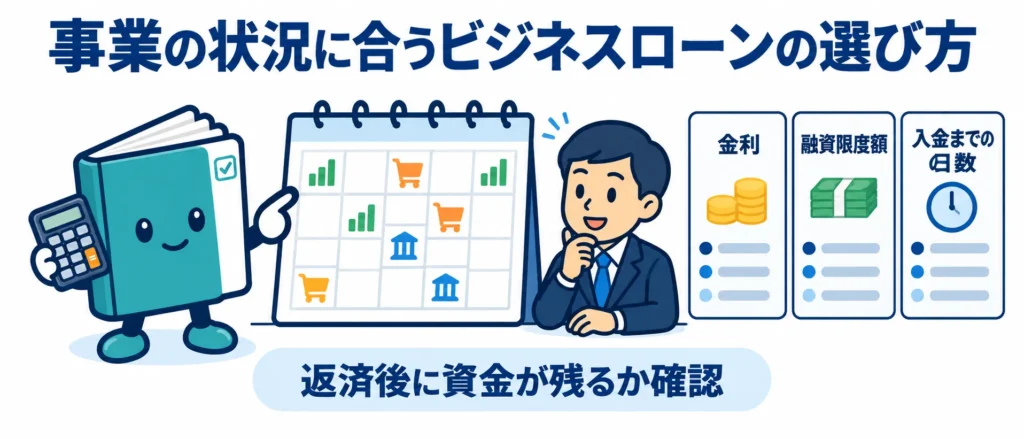
ビジネスローンを比べるときは、金利や限度額だけで決めず、必要な時期に資金を受け取れるか、返済後も事業資金が残るかを確認します。
売上の入金予定と支出、返済日を同じ表に並べると、借入後の資金不足を見つけやすくなります。
金利や限度額だけでなく融資条件を比べる
ビジネスローンを比較する際には、実質年率・融資限度額・審査や入金までの目安・申込対象・必要書類・返済方式・返済期間を確認します。広告に表示される金利は範囲であり、実際に適用される金利は審査で決まります。上限金利で借りた場合の返済額も試算しておくと、下限金利を前提に資金繰りを組むリスクを避けられます。
融資時間は審査回答と契約完了後の入金を分けて確認してください。審査が早く終わっても、契約手続きや書類の確認、振込処理が残れば入金は後になります。即日融資を希望する場合は、申込締切だけでなく、当日入金に必要な手続きの完了時刻や金融機関の営業時間も確認しましょう。
追加融資を予定している場合は、契約後に限度額内で借りられるのか、追加審査があるのかも比較項目です。証書貸付型は契約時に決めた金額を借りる形式が中心ですが、極度額型は利用枠の範囲内で追加借入できる商品があります。商品紹介の限度額だけで判断せず、契約方式と追加借入の条件まで確認してください。
売上の入金日と返済日を照らし合わせる
独自の確認方法として、申込前に資金繰りの入出金カレンダーを作成します。少なくとも、借入希望日、売掛金の入金日、給与や仕入れなどの支払日、ローン返済日を一つの表に並べます。月末残高だけでは途中の資金不足を見落とすことがあるため、日付ごとの残高も試算してください。
| 確認する日付 | 記入する項目 | 確認すること |
|---|---|---|
| 借入希望日 | 融資金の受取予定日 | 支払期限に間に合うか |
| 売上入金日 | 売掛金や決済代金 | 入金の遅れを見込んでいるか |
| 支払日 | 仕入れ、給与、家賃、税金 | 優先する支払いが不足しないか |
| 返済日 | 元金と利息 | 返済後に運転資金が残るか |
たとえば、売掛金の入金より前にローン返済日が来るなら、入金予定日どおりに回収できない場合の残高も計算します。入金が遅れた場合に残高がマイナスになるなら、返済日の変更が可能か、借入額や支払時期を調整できるかを申込先や取引先へ相談する必要があります。
返済額は、売上予測ではなく、経費や税金などを差し引いた後に返済へ回せる資金を基準に決めましょう。
個人事業主は事業と家計の収支を分けて確認する
個人事業主は、事業の売上だけで返済余力を判断できません。売上から仕入れや外注費、家賃、通信費、税金などを差し引き、さらに生活費として必要な金額を除いて、返済に使える資金を確認します。事業口座と生活用口座を分けている場合は、それぞれの入出金を照合してください。
確定申告上の所得が黒字でも、売掛金の回収前に支払いが集中すれば、手元資金が足りなくなることがあります。反対に、一時的な赤字でも、入金予定と支払予定が明確で、返済原資を説明できる場合があります。申込時には、決算書や確定申告書だけでなく、資金が必要な理由と返済の見込みを具体的に説明できるようにしておきましょう。
返済可能額を計算するときは、売上が落ちた場合や入金が遅れた場合も想定します。試算した返済額を払うと、生活費や次の仕入れに必要な資金が不足するなら、借入額を下げるか、返済期間や資金調達方法を見直してください。
ビジネスローンの申込から融資までの準備と確認事項
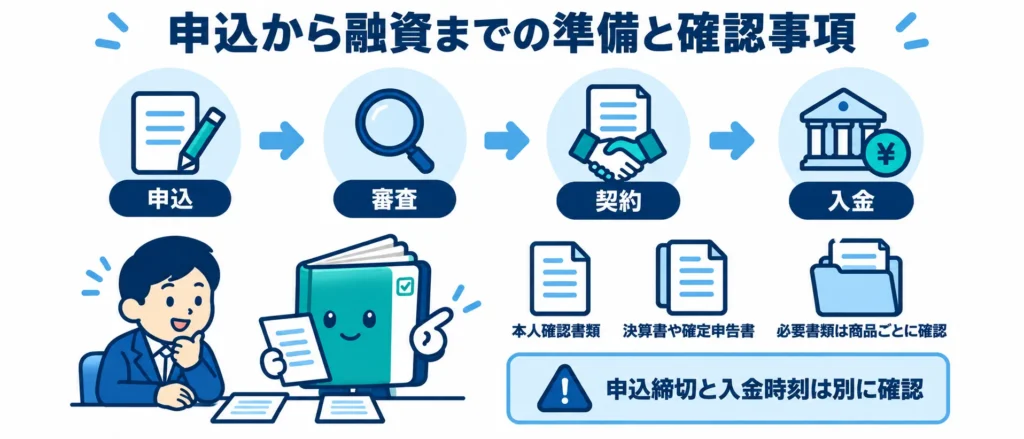
ビジネスローン申込後の遅れを減らすには、商品ごとの申込条件と提出書類を先に確認し、
- 申込
- 審査
- 契約
- 入金
の順に必要な作業を把握しておくことが重要です。
書類や入力内容に不備があると、追加確認に時間がかかる場合があります。
ビジネスローン申込前に必要書類と申込条件をそろえる
必要書類は商品や申込者によって異なります。一般に、本人確認書類のほか、法人なら登記事項証明書や決算書、個人事業主なら確定申告書や事業内容が分かる書類などを求められる場合があります。
事業計画書、資金繰り表、売上の入金が分かる資料、納税関係の書類が必要になる商品もあります。ここに挙げた書類がすべての申込で必要という意味ではないため、申込先の公式案内を確認してください。
提出前には、申込フォームの商号、所在地、代表者情報、売上や借入状況と、提出書類の記載が一致しているか照合します。書類の年度やページが不足していないか、画像が読める状態かも確認しましょう。個人事業主は、屋号の有無や事業開始時期など、申込条件に関係する項目を事前に確認しておくと、入力時に迷いにくくなります。
資金使途は運転資金だけで終わらせず、仕入れ代金、外注費、設備購入など、金額と支払期限を説明できるようにします。必要額の根拠となる請求書や見積書があれば、申込先に提出できるよう準備してください。提出書類の範囲は商品ごとに異なるため、申込前に公式情報で確認します。
即日融資を希望する場合に確認する手続き
即日融資に対応する商品でも、申込当日の入金が確約されるわけではありません。申込内容の確認、審査、必要書類の提出、契約手続き、振込処理が当日中に完了する必要があります。申込時刻が締切前でも、書類の追加提出や内容確認が残れば、入金が翌営業日以降になる可能性があります。
急ぎの場合は、申込前に何時までに何を完了すれば当日入金の対象かを確認します。申込受付の締切、審査完了の締切、契約締結の締切、振込依頼の締切はそれぞれ異なる場合があります。土日祝日の審査や振込に対応しているか、申込先と受取口座の金融機関が営業時間外の振込に対応しているかも確認しましょう。
申込後は、電話やメールへの応答、書類提出の依頼に速やかに対応します。ただし、急いでいるからといって申込内容を不正確に入力してはいけません。売上や借入状況に誤りがあると、確認に時間がかかったり、審査結果に影響したりする可能性があります。入金希望日までに間に合わない場合に備え、支払先にも期限や支払方法を相談できるか確認しておきましょう。
決算書不要の商品でも確認資料が必要な場合がある
決算書不要と案内されていても、審査に必要な情報の確認自体がなくなるわけではありません。商品によっては、確定申告書、本人確認書類、事業の実態が分かる資料、入出金履歴など、別の書類を求められることがあります。法人と個人事業主で必要書類が異なる場合もあるため、申込者の区分に合った案内を確認してください。
書類の提出が少ない商品でも、事業内容や資金使途、返済原資について質問されることがあります。何にいくら必要なのか、どの売上や入金から返済するのかを説明できるよう、請求書、受注書、資金繰り表などを手元に用意しておくと、追加確認に対応しやすくなります。
提出書類の省略だけで商品を選ぶと、融資限度額や金利、返済方式が事業に合わない可能性があります。書類の手間に加えて、実質年率、返済総額、追加融資の条件、入金までの日数も確認して判断しましょう。
ビジネスローンの審査結果に備えて資金調達計画を立てる
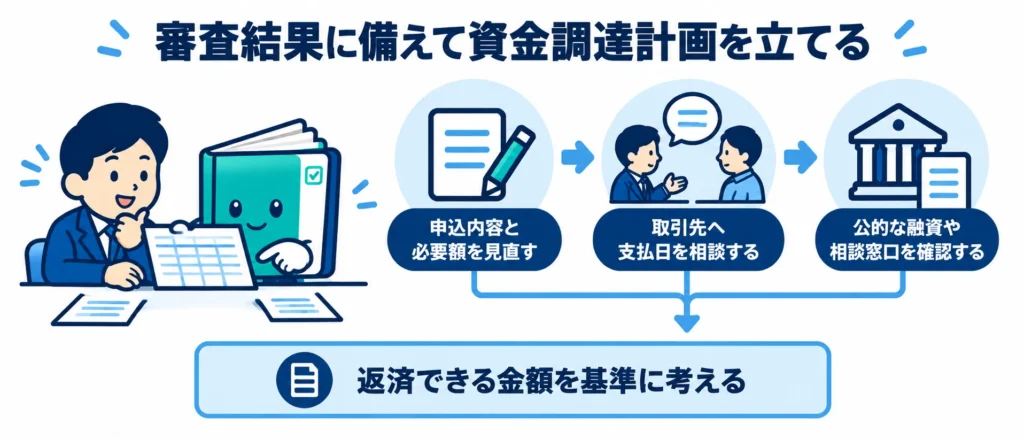
ビジネスローンの審査結果が希望どおりでない場合も、資金が必要な理由と返済可能額を見直せば、次の対応を検討できます。
融資だけに絞らず、支払先への相談や公的な資金調達窓口も含め、事業継続に必要な手段を選びましょう。
ビジネスローンの審査に通らない場合に申込内容と資金計画を見直す
ビジネスローンの審査に通らなかった理由は、個別に開示されない場合があります。そのため、否決理由を断定せず、申込内容や提出書類に誤りがなかったか、希望額が資金需要に対して過大でなかったか、返済原資を説明できていたかを確認します。税金や既存借入の返済、売上の入金時期など、資金繰りの説明に不足がなかったかも見直しましょう。
すぐに同じ内容で別の商品へ申込むのではなく、必要額を支払期限ごとに分け、優先度を確認します。請求書の分割払い、取引先への支払期日の相談、売掛金の回収予定の確認など、借入以外に支出や入金時期を調整できる方法がないか検討してください。申込情報や必要書類を整え、条件を変えられる点がある場合に次の申込を検討します。
審査に通ることを目的に、売上や借入額を実際と異なる内容で申告してはいけません。虚偽の申告は契約や審査に影響するだけでなく、借入後の返済計画も崩します。返済の見込みが立たない場合は、追加の借入れで支払いをつなぐ前に、専門窓口や既存の金融機関へ相談してください。
借入以外の相談先や資金調達方法も確認する
融資が必要なときは、ビジネスローン以外に、日本政策金融公庫の事業資金融資や、自治体の制度融資なども確認できます。制度ごとに対象者、資金使途、審査、必要書類、融資までの期間が異なります。
申込から入金までに時間がかかる場合もあるため、支払期限が迫っているときは、相談と並行して支払先へ期限や分割の相談を行いましょう。日本政策金融公庫は事業資金の融資制度や申込手続きに関する相談窓口を案内しています。
資金繰りが悪化している場合は、早めに金融機関や支援機関、経営の専門家へ相談することも選択肢です。中小企業庁のミラサポplusでは、資金繰りに関する情報や相談先を案内しています。制度の利用可否は事業の状況によって異なるため、対象条件や受付状況を窓口で確認してください。
借入額と返済条件から申込先を決める
申込先を決める前に、
- 必要な金額
- 資金が必要な日
- 返済に回せる金額
の3点を確定します。複数の商品を比べるときは、金利だけでなく、融資限度額、入金までの手続き、返済方式、返済期間、追加借入の条件も同じ基準で見ます。広告上の最短時間や最低金利だけで決めず、自社に適用される条件を申込先へ確認してください。
借入後の資金繰り表では、融資金を受け取った後の残高だけでなく、返済日ごとの残高も確認します。売上の入金が遅れた場合や、急な支出が発生した場合にも返済できるかを試算し、資金が不足するなら借入額や返済条件、支払予定を見直します。
ビジネスローンは事業資金を確保する手段の一つですが、借入れによって返済負担が増える点は変わりません。必要額と返済可能額を照らし合わせ、事業の支払いを維持しながら完済できる条件を選んでください。
ビジネスローン以外の資金調達も確認する
資金の用途や返済期間によっては、ビジネスローン以外の方法が合うことがあります。設備投資や長期運転資金など、資金需要が継続する場合は、日本政策金融公庫や信用保証協会付き融資も候補になります。中小企業庁は、日本政策金融公庫や信用保証協会による資金繰り支援を案内しています。
売掛金の入金前に資金が必要な場合は、売掛債権の譲渡やファクタリングも比較対象になります。ただし、融資とは契約の仕組みや費用の表示が異なるため、手数料、債権譲渡の条件、取引先への通知の有無を確認してください。