延滞や債務整理の経験があり、ローンに申し込めるか不安な人は、まず信用情報の登録内容を本人開示で確認しましょう。「ブラックリスト」は俗称で、信用情報機関にその名称の名簿があるわけではありません。
ブラックリストや延滞中でも借りれる消費者金融があるのか、審査が甘いと噂がある15社へ実際に電話調査を実施した結果や、CIC・JICC・全国銀行個人信用情報センターでの確認方法、登録情報に誤りがあった場合の手順、借入れ以外の相談先を説明します。
ブラックでも借りれる消費者金融はある?15社に電話で聞いてみた
「審査がどこも通らないが貸してくれるローン会社はあるのか?」中小消費者金融へ実際に電話して問い合わせてみました。
こちらが質問をしたのは、「他の消費者金融にも申し込みしており、ブラックの可能性があるのですが相談には乗っていただけますか?」です。
| 中小消費者金融 | 実質年率 | ブラックでも借りれるか? |
|---|---|---|
| セントラル | 4.8%〜18.0% | 相談できます |
| いつも | 7.0%〜18.0% | 相談できます |
| キャレント | 7.8%〜18.0% | 相談できます |
| フタバ | 17.950%〜19.945% | 相談できます |
| プラン | 15.0%〜20.0% | 相談できます |
| アロー | 15.00%〜19.94% | いつ、何社に申し込みましたか? |
| フクホー | 7.3%〜20.0% | 相談できます |
| 中央リテール | 10.95%〜13.0% | 相談できます |
| スカイオフィス | 15.0%〜20.0% | 相談できます |
| ニチデン | 7.3%〜17.52% | 状況を聞きます |
| ハローハッピー | 10.0%〜18.0% | 相談できます |
| アルコシステム | 10.950%〜20.000% | 相談できます |
| アルク | 10.0%〜18.0% | 相談できます |
| エース | 7.0%〜20.0% | 相談できます |
| ユーファイナンス | 7.3%〜15.0% | 相談できます |
今回の電話調査で確認できたのは、信用情報に不安がある場合でも、申込前の相談を受け付ける窓口があったことです。
「相談できる」という回答は、審査に通る、融資を受けられるという意味ではありません。実際の審査では信用情報や収入、他社借入などを踏まえて貸金業者が判断します。
中小消費者金融でも借りれない超ブラックとは
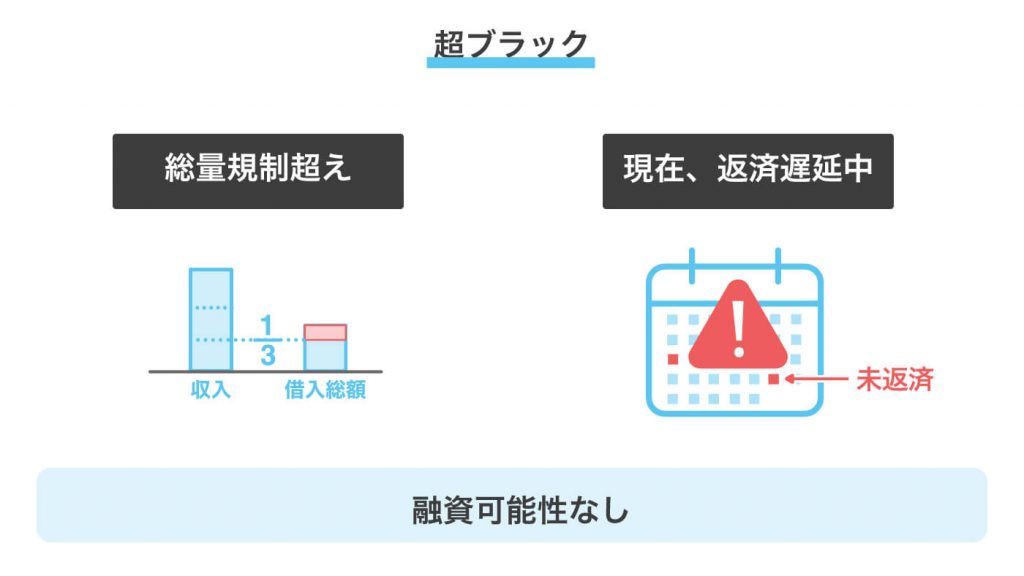
現在の収支が安定し返済能力がある方が中小消費者金融に申し込みをした場合には、審査に通る可能性があるかもしれません。しかし、中小消費者金融に申し込みをしても審査に通らない可能性が高い超ブラックもあります。
- 総量規制の上限に達している
- 現在も遅延中の借金がある
この2つの状態なら、どこに申し込んでも借りられません。
総量規制は賃金業者である消費者金融が守らなければならない個人の貸金業者からの借入は年収の3分の1までというものです。そのため、中小消費者金融でも総量規制の上限に達している人には融資ができません。
また現在、他社からの借入を遅延中であれば、融資をしても返済ができない可能性が高くなります。中小消費者金融は審査なしというわけではなく、現在の返済能力を重視しています。
ブラックリストは正式な名簿ではなく信用情報の記録を指す
「ブラックリストに載った」と聞いても、自分の信用情報にどの記録があるかは、ローン会社への申込結果だけでは分かりません。信用情報機関に本人開示を申し込み、契約内容や支払状況を確認します。
CICには「ブラックリスト」という名称のリストはなく、信用情報には取引の客観的な事実が登録されます。
信用情報機関に登録されるのは契約や支払いの記録
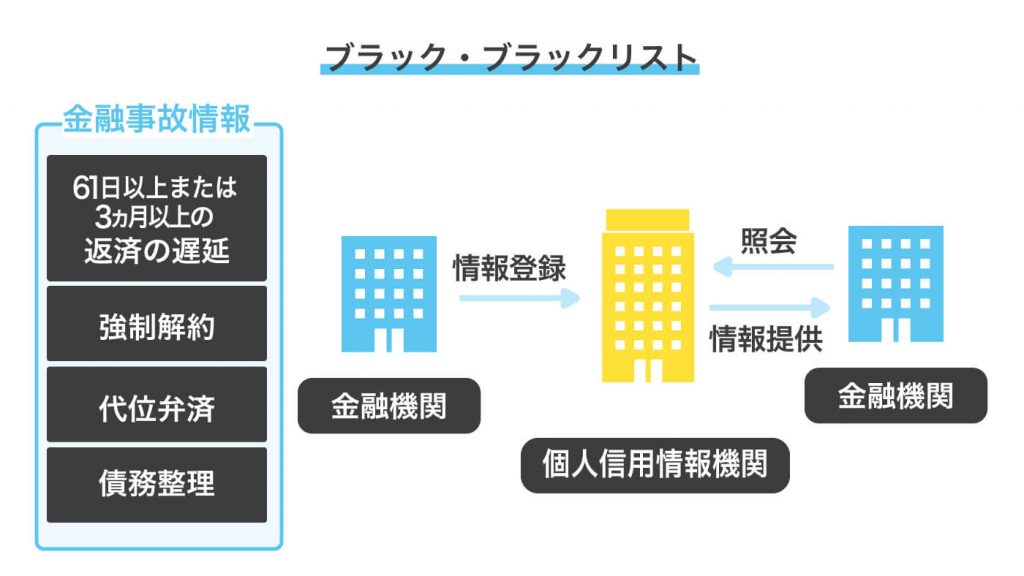
信用情報機関には、クレジットカードやローンなどの契約内容、申込情報、返済状況などが登録されます。「ブラック」という公式区分があるのではなく、延滞などの記録を会話の中でそう呼ぶ場合があります。
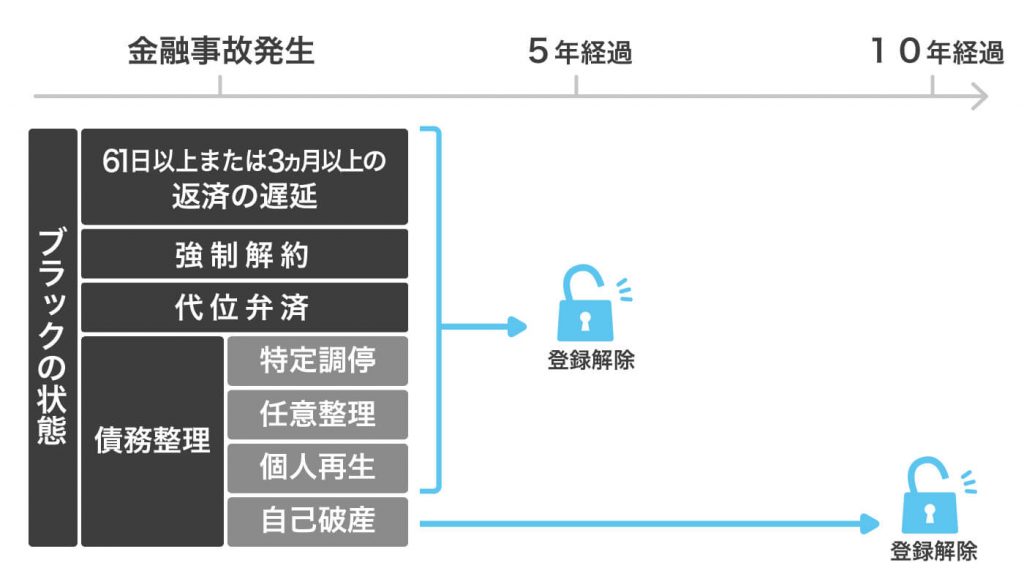
ブラックリストに相当するものが、個人信用情報機関で記録されているです。
- 3ヶ月以上の返済の遅延
- 強制解約
- 代位弁済
- 債務整理
また、公共料金を銀行口座から直接支払っている場合と、クレジットカード払いにしている場合では、信用情報への登録が異なることがあります。支払先や決済方法によって記録の有無が変わるため、心当たりだけで判断せず、開示報告書を確認してください。
信用情報機関はローン審査や否決理由を判断しない
信用情報機関は情報を登録・提供する機関であり、ローンの審査や審査結果の決定は行いません。開示報告書に延滞情報が見当たらなくても、申込先が審査で確認するのは信用情報だけとは限らず、審査に通るとは言い切れません。
反対に、ローンの審査に通らなかった理由を信用情報機関に問い合わせても、個別の否決理由は確認できません。本人開示は登録内容を確かめる手段として使い、審査結果の予測とは切り分けて考えましょう。
申し込みブラックと判断される2つの原因
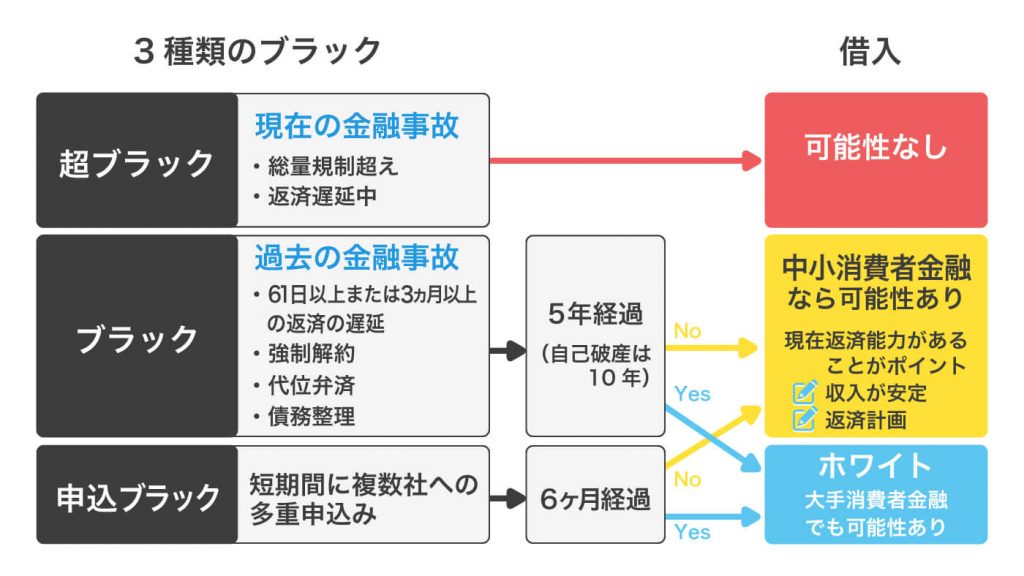
いわゆるブラックと呼ばれるものには大きく分けて3種類あります。
- 過去の債務で完済をしなかった⇒ブラック
- 現在の債務で長期遅延中のブラック⇒超ブラック
- 短期間に複数社に申し込みを繰り返すブラック⇒申し込みブラック
唯一、消費者金融で申し込みができないとはっきりしているのは超ブラックにあたる「現在の債務で長期遅延中のブラック」です。それ以外にはまだ、正規の消費者金融で申し込みができる可能性が十分に残っています。
短期間のうちにおすすめのカードローンにいくつも申し込みをすると審査に通らなくなります。それは現在の借入件数が少なくても、総量規制に抵触していなくても、属性が高くても関係ありません。
実際に申し込みを繰り返すとブラックリストに記載されるというものではありません。あくまでも各カードローン会社、金融機関の判断です。申し込みブラックになる原因は2つ考えられます。
①契約に進んでいない理由を「審査に落ちた」と判断される
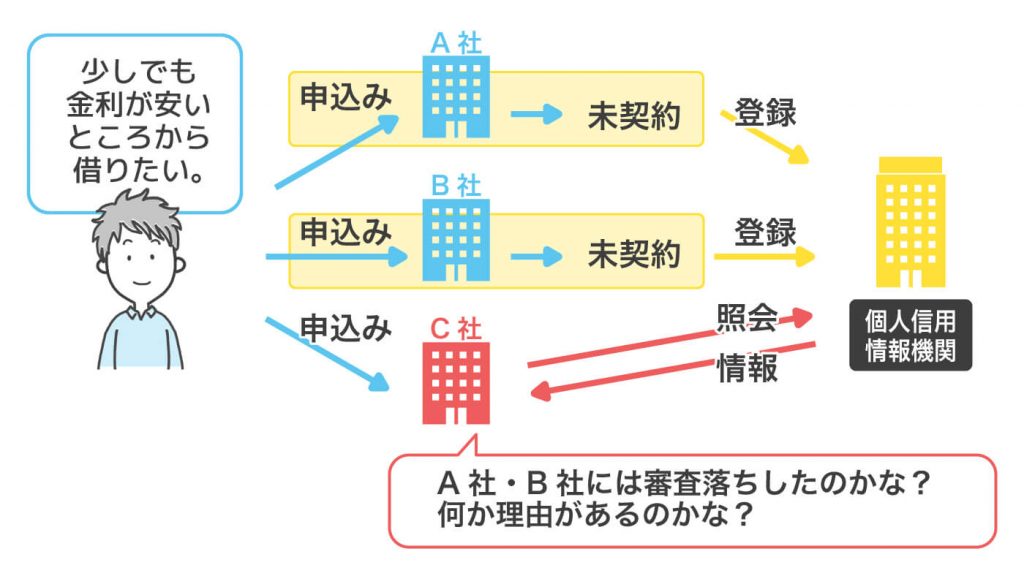
複数のカードローンへの申し込みに数日程度でも空きがある場合。例えば、よりよい条件(金利)で借りられるところを選ぼうと契約に進まずに他のカードローン申し込みをしている場合です。
他社に申し込みをしているが契約に進んでいない、ということは個人信用情報機関で明らかになります。それをどう判断するでしょうか?
一般的に申し込みをしながら契約に進んでいないのであれば審査に落ちたということを推測するものです。
②すべてのカードローンと契約ができたときの借入総額を懸念される
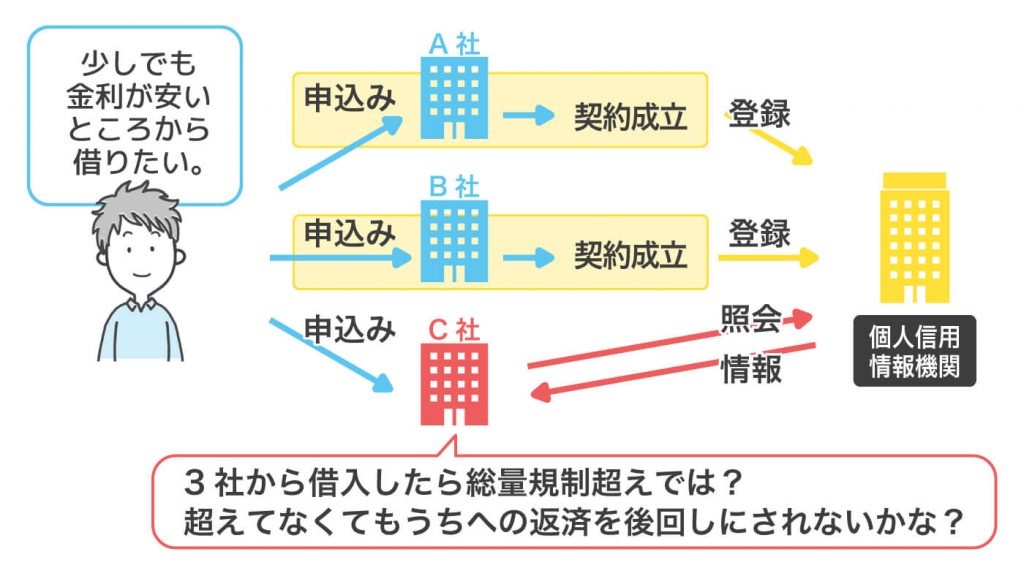
申し込みをしたすべてのカードローンの契約ができた場合、それぞれの融資限度額満額まで借入をしてしまった場合。審査は推測の繰り返しです。総量規制に抵触する可能性も、仮に融資したとしても返済ができなくなる可能性が考えられます。
何社に申し込むと申し込みブラック?
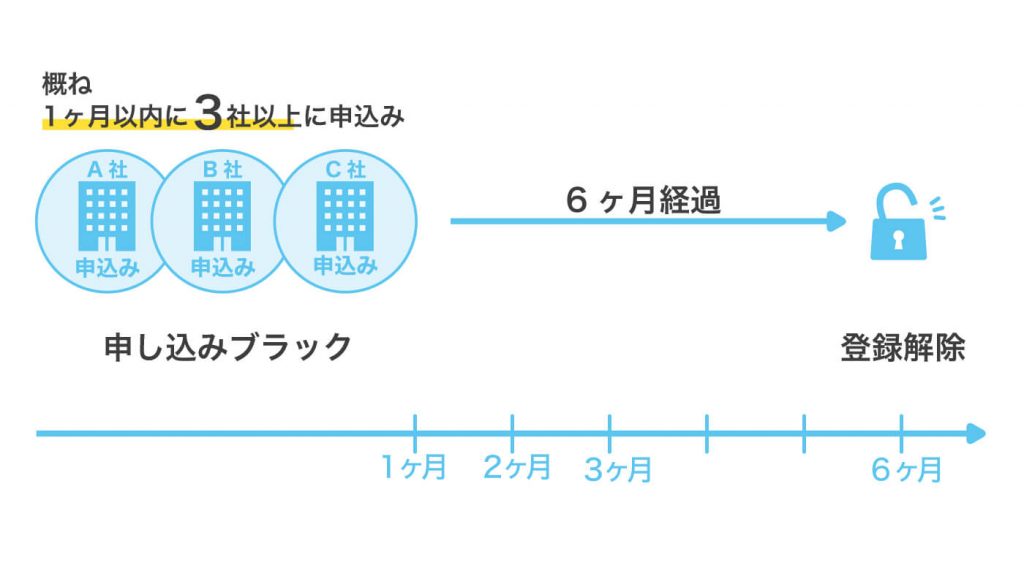
実際にカードローン会社に何件からが申し込みブラックとして扱われるのかを確認しても答えは「お答えできません」というもの。ただし一般的には1ヶ月以内に3社以上に申し込みをした場合、申し込みブラックと判断しているカードローンが多くあります。
銀行カードローンでは「銀行」と「保証会社」の2つの審査があるためそれぞれの判断基準が異なり1ヶ月に2社以上を申し込みブラックとしているケースもあるようです。
「申し込みをした」という情報は個人信用情報機関に記録されます。ただし、申し込みをしただけであれば6ヶ月でその情報は消滅します。
多重申し込みが嫌われる理由
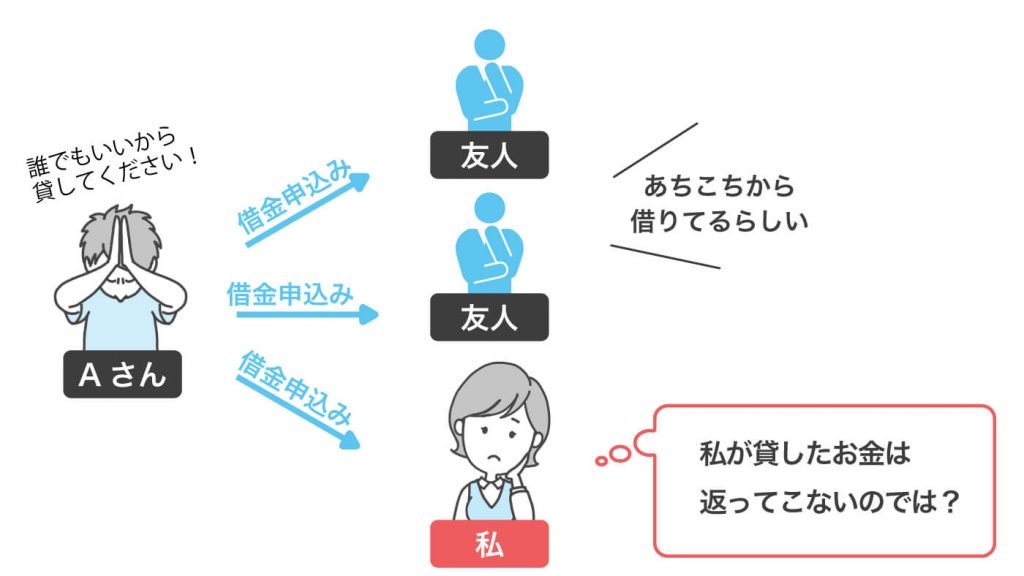
この問題を金融会社ではなく個人として考えてみるとわかりやすくなります。自分が貸し手だとするとどうでしょうか?
複数の友人に借金の申し込みをしているAさん。自分にもお金を貸してくれと言ってきました。そこであなたは何を思いますか?
- あっちこっちに借金を申し込んでよほどお金に困っているんだろう
- ほかの人から借りられるんじゃないか?
- 貸したところでほかの人に優先して返せば自分には帰ってこないんじゃないか
結論を出しましょう。Aさんにはきっと貸さないはずです。
これと同じことがカードローンでもあります。お金に困っているのだろう。他から借りられるのだろう、貸しても返せないだろう。複数に同時に申し込みをすると申し込みブラックになるのはこの理由がすべてです。
本人開示で信用情報のブラックリストの登録状況を確認する
信用情報は、CIC、JICC、全国銀行個人信用情報センターの各機関に本人開示を申し込んで確認します。契約先の会社がどの機関に加盟しているか分かる場合は、その機関から確認しましょう。
借入先が分からない場合や、開示先を判断できない場合は、1機関だけでは情報を確認しきれない可能性があります。
契約先が加盟する信用情報機関を確認する
| 信用情報機関 | 主な登録情報の例 | 本人開示 |
|---|---|---|
| CIC | クレジット契約や分割払いなど | オンライン、郵送 |
| JICC | 貸金業者などのローン契約や返済状況 | オンライン、郵送 |
| 全国銀行個人信用情報センター | 銀行などのローン契約や返済状況 | オンライン、郵送 |
この区分は目安です。加盟する会社や登録情報は機関ごとに異なり、金融機関が複数の機関に加盟している場合もあります。金融庁も、借入先が分からない場合は1機関だけでは全ての借入状況が分からず、3機関への開示が必要なことがあると案内しています。
参照元:金融庁 (4) 貸金等に関する相談事例等及びアドバイス等
手続き方法や本人確認書類、手数料は変わることがあるため、申込前に各機関の公式案内を確認してください。
申込時は過去の住所や契約情報も正確に伝える
本人開示を申し込む際は、氏名、生年月日、電話番号、現住所などを入力します。過去の契約時と現在の住所が異なる場合は、各機関の案内に従って旧住所なども記入してください。
開示報告書は本人の重要な個人情報です。第三者に渡したり、金融業者を名乗る相手に開示報告書の提出を求められて安易に送ったりしないよう注意しましょう。
開示報告書では契約先と残高や入金状況に心当たりがあるか確認する
開示報告書では、契約会社名・契約日・契約額・残高・返済状況・契約終了日などを確認します。心当たりのない契約があれば、会社名の変更や合併がないかも確かめたうえで、報告書に記載された登録元会社へ問い合わせましょう。
入金状況に遅れの記録がある場合は、手元の請求書や通帳、返済履歴と照合します。表示の意味を誤解しないよう、記号や略語は各機関が公開する開示報告書の見方を参照してください。
訂正を求める場合は、開示報告書の該当箇所を特定し、契約書、返済記録、完済証明など手元の資料と照合します。そのうえで、登録元会社へ連絡し、どの情報がどの事実と異なるのかを具体的に伝えて調査を依頼してください。
登録元会社とのやり取りで解決しない場合は、CICやJICCを通じて登録元への調査を依頼できることがあります。全国銀行個人信用情報センターでは、開示日から2か月以内に所定の異議申立てを行う手続きが案内されています。手続きや期限は機関ごとに違うため、公式窓口で確認しましょう。
信用情報の登録期間は情報の種類と信用情報機関ごとに異なる
登録期間は一律ではありません。CICはクレジット情報を契約期間中および契約終了後5年間、申込情報を照会日から6か月間保有すると案内しています。
JICCも申込情報は照会日から6か月以内とする一方、契約内容や返済状況の情報は契約日などにより扱いが異なります。全国銀行個人信用情報センターでは取引情報と官報情報で期間が異なります。
「延滞から何年で必ず借りられる」とは言えないため、各機関の最新の登録期間を確認してください。
信用情報がブラックで不安があるときは支払い先や相談窓口へ連絡する
信用情報を確認して延滞中の支払いがありブラックの状態だと分かった場合は、新たな借入先を探す前に、現在の契約先へ連絡して残高や返済方法を確認しましょう。
収支に対して返済額が大きい場合、別のローンで返済を続けると負担が増えるおそれがあります。支払先への相談や公的な相談窓口も含め、今の状況に合った対応を検討してください。
延滞中なら契約先に連絡して残高と返済方法を確認する
支払いが遅れている場合は、契約先からの連絡を放置せず、現在の残高、遅延損害金、返済期日、入金状況を確認します。
すぐに約定どおりの返済ができないときも、連絡せず別の借入れを増やすのではなく、いつ・いくら支払えるかを伝えて相談してください。
返済方法の変更や支払日の調整ができるかは契約先の判断によるため、必ず応じてもらえるとは限りません。複数社への返済が難しくなっている場合は、早めに専門の相談窓口を利用しましょう。
支払期限が迫る場合は請求元へ早めに相談する
家賃、公共料金、通信費、医療費などの支払いが難しいときは、期限を過ぎる前に請求元へ連絡し、支払日の相談や分割払いが可能か確認します。
対応できるかは契約や請求元によって異なりますが、連絡先や相談可能な方法を請求書・公式サイトで調べられます。掲載されている制度や方法が自分に使えるとは限らないため、条件は提供元へ確認しましょう。
複数社への返済が難しい、借入額や借入先を把握できない、返済のための借入れを繰り返している場合は、自治体、財務局、法テラス、弁護士会などの相談先を利用できます。
法的な手続きが必要か、費用や利用条件が合うかは状況によって異なります。借入先や残高、収入、支出、届いた通知をまとめて相談すると、状況を伝えやすくなります。
借入れ以外の選択肢を探したい場合は、お金を借りる方法と借入れ以外の対応も参考にしてください。
「ブラックでも必ず借りられる」という広告を避ける
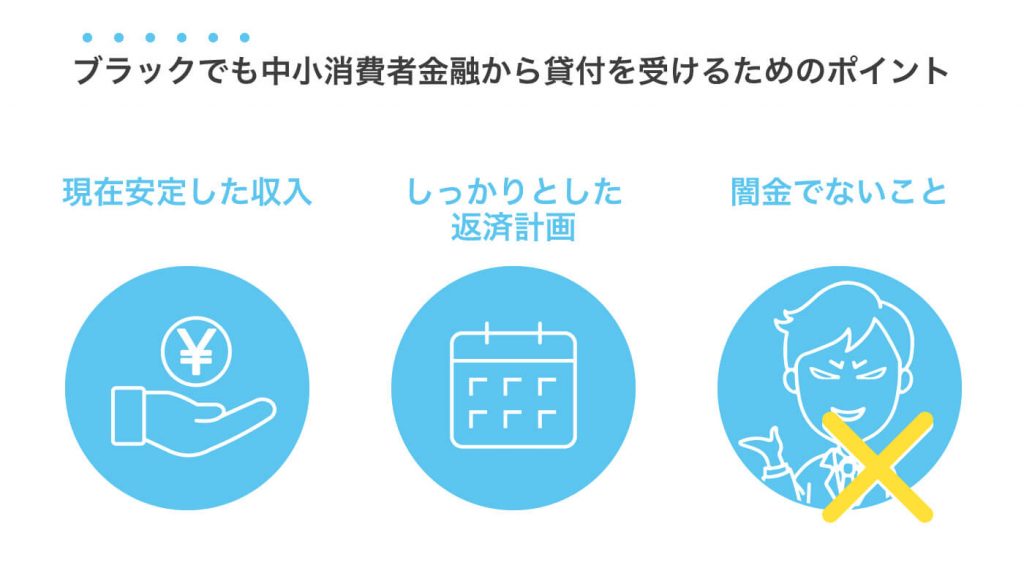
信用情報に不安がある人を狙い、「審査なし」「誰でも融資」「信用情報を消せる」などとうたう広告があります。正規の貸金業者は登録が必要で、貸付けの際には返済能力を調査します。
「ブラックでも必ず通る」と確約する広告を、審査に通る根拠として受け取らないでください。金融庁は、無登録業者や甘い融資話を利用しないよう注意を呼びかけています。
登録業者かどうかと契約条件を公式情報で確認する
貸金業者から借入れを検討する場合は、金融庁の登録貸金業者情報検索サービスで登録状況を確認します。広告の会社名だけでなく、登録番号、所在地、電話番号が検索結果と一致するかを照合してください。
登録が確認できても、融資が認められることや返済可能な契約になることが保証されるわけではありません。審査条件、金利、返済額、手数料を確認し、自身の収支で返済できるか判断しましょう。
審査に落ちた直後の連続申込や個人間融資を避ける
ローンの申込情報は一定期間信用情報機関に登録されますが、「何社に申し込んだら必ず審査に落ちる」という一律の基準は公表されていません。
審査結果が分からないまま申込みを重ねるより、本人開示で情報を確認し、申込先や入力内容に誤りがなかったかを見直しましょう。
また、SNSの個人間融資や、融資前に保証料・登録料を振り込ませる勧誘には応じないでください。
参照元:金融庁 SNS等を利用した「個人間融資」にご注意ください!
ブラックリストが心配なら信用情報と返済状況を確かめて次の対応を選ぶ
「ブラックリスト」という呼び方だけで借入れの可否を決めつけず、まず信用情報の本人開示で登録内容を確かめましょう。
事実と違う情報があれば登録元会社へ調査を依頼し、返済中の支払いに困っている場合は契約先や公的な相談窓口へ連絡します。借入れを検討する場合も、審査通過を前提にせず、返済可能額と契約条件を確認してください。