不動産を担保にまとまった資金を借りたいとき、金利や融資限度額だけで借入先を選ぶと、申込条件や契約時の費用が合わない場合があります。
銀行とノンバンクの商品を比較し、担保にできる物件や抵当権の順位、返済方法、融資までの日数を確認します。審査日数と入金日数を分け、公式情報で確認できない条件はその旨を記載しています。
不動産担保ローンおすすめ比較ランキング10選
| 商標・商品 | 契約利率 変動金利 | 契約利率 固定金利 | 融資限度額 | 返済方法 | 返済期間 | 審査日数 | 入金日数 | 保証人 | 申込方法 |
|---|---|---|---|---|---|---|---|---|---|
| セゾンファンデックス 事業者向け不動産担保ローン 詳細はこちら | 年3.65%~5.45% ※1 | 年4.50%~9.90% | 100万円~5億円 ※2 | 元利均等返済方式 | 1年~25年/12回~300回 ※3 | 仮審査:最短即日 本審査:最短3営業日 | 本審査の書類提出から最短1週間(5営業日) | 原則不要 ※4 | Web |
| AGビジネスサポート 不動産担保カードローン | - | 年5.0~11.9% | 100万~5,000万円。個人事業主は2,000万円以下 | 元金定率リボルビング、元金自由返済 | 最長8年4か月、または5年 | 簡易診断は最短1日 | 融資まで最短3日 | 原則不要。法人契約は代表者の連帯保証が原則必要 | Web、電話 |
| マテリアライズ 不動産担保ローン | - | 年4.8~9.8% | 100万~3億円 | 元金一括、元利均等、元金均等、自由返済 | 1か月~20年 | 即日審査を案内 | 最短翌営業日 | 必要となる場合あり | Web、電話、LINE |
| つばさコーポレーション 不動産スーパーサポートローン | - | 年3.8~7.8% | 50万~5億円 | 元金一括、元利均等、元金自由返済 | 商品により最長30年。不動産売却つなぎローンは最長5年 | 公式未公表 | 融資まで最短当日~1週間程度。審査日数との内訳は未公表 | 原則不要 | Web、電話、FAX |
| 日宝 フリーローン | - | 年9.84~18.0% | 50万~5億円 | 元利均等、元金一括、元金自由返済 | 1か月~5年 | 公式未公表 | 会社案内では最短即日。時間帯等で対応できない場合あり | 公式商品概要では明記なし。個別確認が必要 | Web、電話、FAX |
| アサックス 個人向け不動産担保ローン | - | 年3.90~8.76% | 300万~10億円 | 元利均等、元金一括、元金均等 | 3か月~35年 | 簡易審査は1日。最終審査日数は未公表 | 最短3日 | 原則不要 | Web、電話 |
| 関西みらい銀行 フリーローン不動産担保型 | 2.800% 2.900% 3.800% 4.800% | 4.900% 5.800% 6.800% 7.800% 8.800% 9.800% | 300万~1億円 | 元利均等 | 1~30年 | 回答は最短3営業日 | 融資実行までの日数は公式未公表 | 原則不要。申込者と担保提供者が異なる場合、担保提供者の保証が必要 | Web申込 |
| ドコモSMTBネット銀行 不動産担保ローン | 年4.200~10.150% | - | 300万~1億円 | 元利均等 | 1~35年 | 個別の審査日数は未公表 | 申込から融資まで3週間~1か月程度 | 保証会社を利用。担保物件の共有者は物上保証人または連帯保証人となる場合あり | Web |
| 楽天銀行 不動産担保ローン | - | 年3.35~12.11% 5年ごとに見直し | 100万~1億円未満 | 元利均等。ボーナス返済併用可 | 1~25年。完済時年齢の条件あり | 個別の審査日数は公式未公表 | 融資まで最短3週間程度 | 原則不要。共有物件では共有者が連帯保証人となる場合あり | Web |
| 東京スター銀行スター不動産担保ローン | 年2.00~8.50% | 年3.60%~10.90% | 100万円以上。上限額の明記なし | 元利均等。ボーナス返済併用可 | 1~30年 | 仮審査は最短当日、本審査は最短4営業日 | 公式未公表 | 原則不要。共有物件や本人以外の物件では所有者等が連帯保証人となる場合あり | Webで仮審査申込 |
※1 融資実行月の3ヶ月前の月末に適用される短期プライムレート(みずほ銀行)+1.275%~3.075% 金利タイプ(変動金利または固定金利)は、当社の審査により決定させていただきます。
※2 東京都、神奈川県、千葉県、埼玉県以外のエリアは500万円~5億円
※3 変動金利の場合、利率の見直しに伴い、原則として毎月の返済金額は増額されませんが、返済期間は最長35年・420回となる場合があります。
※4 法人融資の場合は、代表者の連帯保証が原則必要となります。また、ご親族(三親等以内)が担保提供される場合は、連帯保証人となっていただく場合があります。
不動産担保ローンは、土地や建物などを担保にして資金を借りるローンです。商品によって、個人の生活資金に使えるもの、事業資金に限られるもの、住宅購入を目的とするものがあります。金利や融資額だけで選ぶと、利用目的や物件条件が合わないことがあるため、商品ごとの対象者と担保条件を確認しましょう。
各社の「最短融資日数」は、審査回答までの日数と融資実行までの日数が混在することがあります。比較時は、審査回答と実際の入金を分けて確認してください。
セゾンファンデックスの事業者向け不動産担保ローンは事業資金に利用できる
セゾンファンデックスの事業者向け不動産担保ローンは、法人や個人事業主を対象とした商品です。運転資金や設備投資、開業資金、納税資金、ローンの借り換えなど、事業に関わる資金に利用できます。
審査では担保不動産だけでなく、事業計画や返済計画も確認されます。赤字決算や設立間もない法人も相談できますが、審査の結果、希望に沿えない場合があります。
担保には法人や代表者、その親族が所有する不動産を利用でき、住宅ローンが残っている物件や、すでに抵当権が設定された物件も審査の対象です。
契約時には事務手数料や調査料、登記費用などがかかる場合があり、中途解約手数料も設定されています。追加融資は一律に不可とは限らず、担保余力や返済余力を踏まえて審査されます。
\ 仮審査結果は最短即日回答! /
AGビジネスサポートの不動産担保ローンは事業資金が対象
AGビジネスサポートは、不動産担保カードローン、不動産担保ビジネスローン、不動産担保開業支援ローンを扱っています。
個人向けの生活資金商品ではなく、いずれも法人や個人事業主などの事業資金を対象とする商品です。カードローンは限度額内で繰り返し借りられますが、ビジネスローンと開業支援ローンは融資後に返済する方式です。開業支援ローンは、創業予定または創業後1年未満の法人・個人が対象です。
| 商品 | 契約利率・実質年率 | 融資額 | 返済期間と追加借入 |
|---|---|---|---|
| 不動産担保カードローン | 年5.0~11.9% 実質年率は商品概要を確認 | 100万~5,000万円 個人事業主は2,000万円以下 | 最長8年4か月または5年 限度額内で追加借入可 |
| 不動産担保ビジネスローン | 固定年2.99~14.80% 変動年3.24~12.05% 実質年率15%以下 | 100万~5億円 | 最長30年 追加借入は別途審査 |
| 不動産担保開業支援ローン | 固定年2.99~11.80% 変動年3.24~12.05% 実質年率15%以下 | 100万~1億円 個人事業主は5,000万円以下 | 最長30年 追加借入は別途審査 |
ビジネスローンの固定金利には、契約時期によって適用範囲が異なる記載があります。申込時には、固定・変動のどちらが提示されるか、事務手数料や繰上返済違約金を含めた支払総額を確認してください。カードローンは繰り返し借りられる利便性がある一方、残高が減りにくくなることもあります。
マテリアライズの不動産担保ローンはスピーディーな審査対応
マテリアライズは、公式の融資案内ページで融資額100万円から1億円、年率5.0~15.0%、返済期間1か月から20年と案内しています。実質年率は15.0%以下で、事務手数料は融資額の0~5.0%、解約違約金も残元金の0~5.0%です。
融資金から費用を差し引く旨の案内もありますが、差引額によって実際の受取額が変わるため、契約前に手取り額を確認しましょう。
公式ページでは最短翌営業日の融資を掲げていますが、審査や担保調査、登記手続きにかかる日数は個別の状況で異なります。抵当順位や他人名義の物件も相談対象とされていますが、申込可能なことと融資が決まることは別です。
つばさコーポレーションの不動産担保ローンは複数商品を提供
つばさコーポレーションは、不動産活用ローン、不動産ビジネスローン、不動産スーパーサポートローンなど複数の商品を用意しています。
公式ページでは個人向けの不動産活用ローンも案内されています。対象者と資金使途を分けて検討する必要があります。
| 商品 | 金利・実質年率 | 融資額 | 返済期間・対象 |
|---|---|---|---|
| 不動産スーパーサポートローン | 年3.8~7.8% 実質年率15%以下 | 50万~5億円 | 最長30年 個人、個人事業主、法人 |
| 不動産活用ローン | 年4.0~15.0% 実質年率15%以下 | 50万~5億円 | 最長30年 個人、使途自由 |
| 不動産ビジネスローン | 年4.0~15.0% 実質年率15%以下 | 50万~5億円 | 最長30年 個人事業主、法人向け |
融資事務手数料は0~5%、中途解約時の違約金は返済元金の0~5%とされています。金利の低いスーパーサポートローンには適用基準があるため、広告上の下限金利がそのまま適用されるとは限りません。
追加融資の可否は商品ページに明記されていないため、契約後に再度借りられる商品か、別審査になるのかを確認してください。
日宝は不動産担保のフリーローンなどを取り扱い
日宝は、住宅購入ローン、不動産活用ローン、フリーローンを取り扱っています。フリーローンは一般的な土地・建物の担保に限らず、有価証券、借地権、共有持分、底地などを担保とする商品です。
| 商品 | 金利 | 融資額 | 返済期間・対象 |
|---|---|---|---|
| 住宅購入ローン | 年4.0~6.8% | 50万~5億円 | 1か月~30年 住宅購入向け |
| 不動産活用ローン | 年4.0~9.9% | 50万~5億円 | 1か月~30年 個人・法人向け、使途自由 |
| フリーローン | 年9.84~18.0% | 50万~5億円 | 1か月~5年 借地権、共有持分、底地なども対象 |
公式ページには実質年率や手数料の詳細な表示がないため、表面金利だけで他社と比較できません。融資事務手数料、登記費用、期限前返済の違約金、融資金から差し引かれる費用を見積書で確認してください。
最短即日融資の案内もありますが、日宝自身が時間帯等によって対応できない場合があるとしています。追加融資の可否も契約前に問い合わせが必要です。
アサックスの不動産担保ローンは個人向けや事業者向けなどがある
アサックスの公式トップページでは、2026年10月1日現在の固定金利を年3.90~8.76%、融資額を300万円から10億円、融資期間を3か月から35年と案内しています。
個人向け、事業者向け、不動産業者向けなどの商品ページには、商品別の条件や異なる更新日が掲載されています。検討する際は一つの金利帯をすべての商品に当てはめず、対象商品と基準日を添える必要があります。
公式の個人向け商品案内では実質年率15%以下、融資取扱手数料0~3.3%、中途解約金0~3%とされています。追加借入を繰り返す商品ではなく、別途審査が必要な融資として扱うのが適切です。
関西みらい銀行のフリーローン不動産担保型は個人向けに提供
関西みらい銀行は、個人向けにフリーローン<不動産担保型>を提供しています。公式ページで融資額300万円から1億円、期間12か月から30年を案内し、年齢条件や安定収入、保証会社の審査を設けています。本人所有の自宅だけでなく、賃貸物件、土地、三親等以内の家族が所有する不動産も担保候補です。
住宅ローン返済中の物件も申込対象になり得ますが、既存ローンの残高と担保評価を踏まえて審査されます。事務手数料や担保調査手数料は融資額に応じて各5万5,000円または16万5,000円の区分があり、別途、登記費用や印紙代がかかります。
追加借入は契約上の限度額内で行うカードローンとは異なり、原則として一括実行型です。
ドコモSMTBネット銀行の不動産担保ローンは事業性資金に使用不可
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の不動産担保ローンは個人向けで、事業性資金には利用できません。2026年8月3日現在の商品概要説明書では、融資額300万円から1億円、返済期間1年から35年、変動金利とされています。
公式ページには年4.200~10.150%の表示がありますが、申込時ではなく融資実行日の金利が適用されます。融資まで通常3週間から1か月程度を見込む必要があり、審査では担保物件の現地調査や面談が行われる場合があります。
保証委託事務手数料1.32%と融資事務取扱手数料0.88%のほか、印紙代や登記費用がかかります。
楽天銀行の不動産担保ローンは5年ごとに金利を見直し
楽天銀行の商品は個人向けで、事業性資金や楽天銀行からの借入れの借換には利用できません。2026年10月1日現在の公式ページでは、適用金利は年3.35~12.11%、融資額は100万円以上1億円未満、返済期間は最長25年と案内されています。
金利は5年ごとに見直され、基準金利が大幅に変動した場合は途中で見直される可能性もあります。融資事務手数料は借入額の2.20%で、最低額は3万8,500円です。
融資は一括実行型のため、契約後に限度額内で何度も追加借入する商品ではありません。
東京スター銀行のスター不動産担保ローンは個人向けで資金使途自由
東京スター銀行のスター不動産担保ローンは、個人向けの資金使途自由型です。2026年6月23日現在の商品説明書では、申込時20歳以上69歳以下、完済時84歳以下、年収200万円以上が条件です。融資額は100万円以上、期間は1年以上30年以内で、変動金利または3年・5年・10年の固定金利を選べます。事業資金には利用できません。
事務手数料は融資額の2.2~3.3%で、登記費用や印紙税も別途かかります。繰上返済時には、借入期間に応じて返済元金の0.5~1.0%の解約金が発生します。
不動産担保ローンの仕組みと担保条件
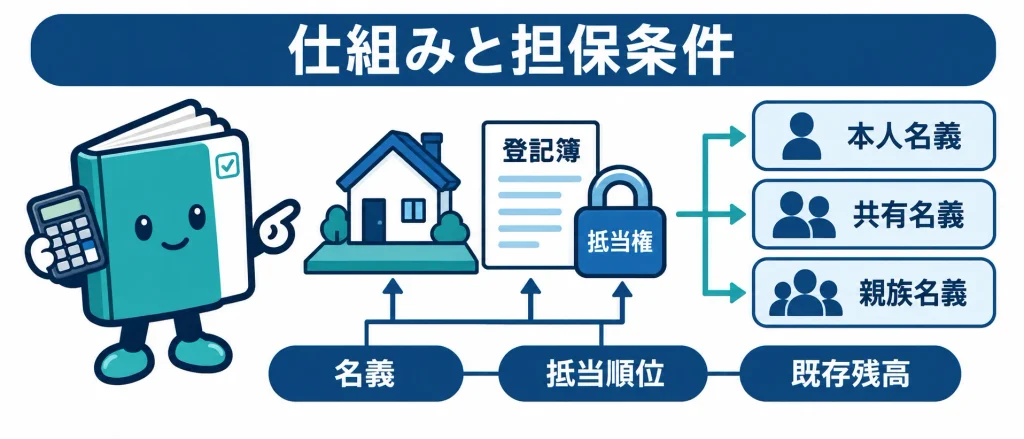
不動産担保ローンでは、担保にする不動産の価値だけで借入額が決まるわけではありません。返済する人の収入や借入状況、既存の抵当権、物件の売却しやすさなども審査されます。
不動産担保ローンとカードローンや住宅ローンとの違い
カードローンは担保を設定せず、利用限度額内で必要に応じて借り入れる商品です。不動産担保ローンは物件調査や登記が必要になるため、申込から融資までに時間がかかりやすい一方、商品によっては融資額を大きくしたり返済期間を長くしたりできます。
追加借入の可否も異なります。カード型の商品は繰り返し借入できる場合がありますが、証書貸付型は一度の融資を返済する契約が一般的です。
住宅ローンは住宅の取得や建築など使途が限定される一方、不動産担保ローンの資金使途は商品ごとに異なります。個人向けの自由資金商品でも、事業資金を除く場合があります。
カードローンとの金利・借入方法の違いはカードローン記事で、資金用途に応じたローンの違いはおまとめローン記事でも確認できます。
担保にできる不動産と評価額の見方
担保にできる物件は、戸建てやマンションだけとは限りません。土地、賃貸物件、店舗、駐車場、共有持分、底地、借地権などを受け付ける商品もあります。
ただし、対応する地域や物件の種類、申込者本人以外の名義を認めるかは会社ごとに異なります。共有名義の物件や親族名義の物件では、所有者の同意や保証人の参加を求められることがあります。
金融機関や貸金業者の担保評価額は、固定資産税評価額や公示地価と同じとは限りません。所在地、接道、形状、法令上の制限、建物の状態、賃貸状況、売却のしやすさなどを確認して個別に評価されます。
公的な価格は相場を理解する参考にはなりますが、「土地の面積×公示地価」で融資額を計算できるわけではありません。
抵当権の順位と共有者の同意を確認する
抵当権は、返済が滞った場合に担保不動産から優先して弁済を受けるための権利です。民法第369条では抵当権者が他の債権者に先立って弁済を受ける権利を定めています。
すでに住宅ローンなどの抵当権が設定されている物件では、後から設定する抵当権の順位や、先順位の借入残高が審査に関わります。
二番抵当や三番抵当でも申込可能とする会社はありますが、融資額や条件は担保余力によって変わり、融資が保証されるわけではありません。共有者や第三者の不動産を担保にする場合は、名義人が担保設定に同意することが前提です。
不動産担保ローンのメリットとリスク
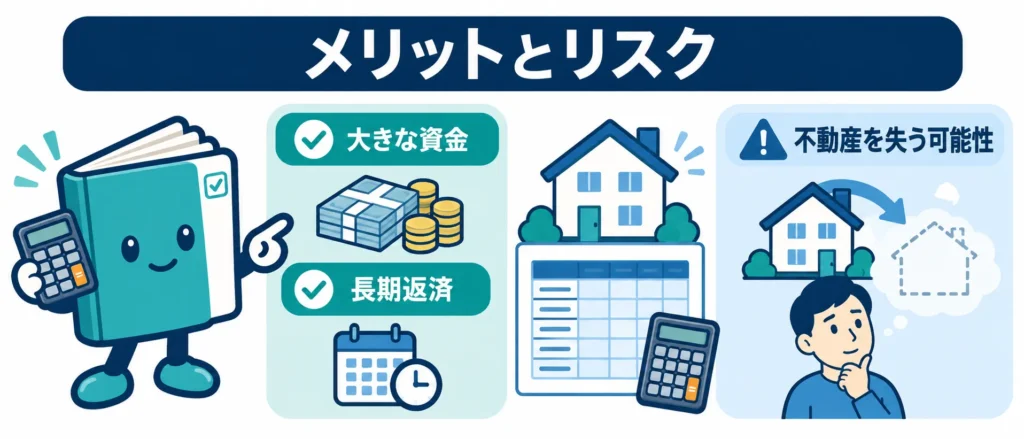
不動産担保ローンは、担保を設定することで借入条件の幅が広がる場合があります。一方、返済が難しくなれば担保不動産を失う可能性があるため、申込額と返済期間は慎重に決める必要があります。
不動産担保ローンのメリットは大きな資金を長期間で借りられる場合がある
不動産の担保価値を審査に反映する商品では、無担保ローンより大きな金額や長い返済期間を設定できることがあります。事業者向けでは、運転資金、納税資金、開業資金、不動産購入資金など、事業の状況に合わせた商品が見つかる場合もあります。
ただし、担保があるから審査に通りやすい、希望額を借りられるとは限りません。金融機関は返済能力も確認します。返済期間を長くすると毎月の負担を抑えられる一方、利息の支払総額が増えることがあります。
借入前に月々の返済額だけでなく、完済時期と総返済額を比較してください。
不動産担保ローンは返済できないと担保不動産を失う可能性がある
返済が滞り、契約に基づく対応や法的手続きが進むと、不動産が競売などで処分される可能性があります。売却代金は債権者への返済に充てられます。
売却後に債務が残るかどうかは、契約内容や売却額、他の債務などによって異なり、「担保割れすれば必ず追加返済が必要」「不動産を渡せば借金がなくなる」と一律には言えません。契約書で責任の範囲を確認してください。
また、担保に提供した物件に自分や家族が住んでいる場合、売却によって住まいを失うリスクもあります。返済が苦しくなる可能性を感じたら、延滞する前に契約先へ連絡し、相談窓口や返済条件を確認しましょう。別の借入れで返済をつなぐ計画は避けてください。
不動産担保ローンの費用と実際の受取額を確認する
金利が低く見えても、事務手数料や登記費用などが加わると、受取額や総支払額は変わります。申込前に融資額・差し引かれる費用・口座に入る金額を分けて見積もりましょう。
| 融資事務手数料 | 融資額に対する割合か、定額か。最低額や上限があるか |
|---|---|
| 不動産調査料 | 担保評価のために別途発生するか |
| 登記費用 | 抵当権や根抵当権の設定・抹消にかかる実費 |
| 司法書士費用 | 登記手続きを依頼する場合の報酬 |
| 印紙税 | 契約書の形式や記載金額に応じて発生するか |
| 繰上返済費用 | 一部返済・全額返済で手数料や違約金がかかるか |
| 保険料など | 火災保険の質権設定や団体信用生命保険の上乗せ条件 |
融資額1,000万円に対し手数料が2.2%なら、手数料だけで22万円です。このほかに登記費用や印紙税などがかかる場合、手取りは1,000万円を下回ります。これは手数料を2.2%と仮定した計算例で、実際の費用は商品や契約によって異なります。
計算するときは、次のように整理できます。
実際の受取額 = 融資額 − 契約時に差し引かれる費用 − 既存ローンの返済額
手数料が融資金から差し引かれるのか、別に現金で支払うのかも確認してください。契約書に印紙税がかかるかなどは契約形式によって異なるため、税額を一律に決めつけないことも大切です。国税庁は金銭消費貸借契約書を印紙税の対象となる文書の一つとして案内しています。
不動産担保ローンの審査と申込手順
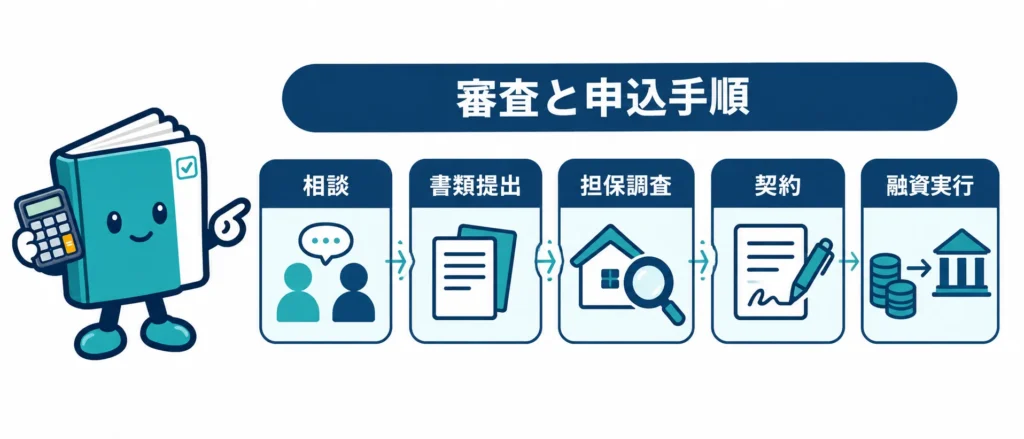
不動産担保ローンの審査では、申込者の返済能力と担保不動産の両方が確認されます。書類を準備する前に、既存ローンの残高と物件の権利関係を把握しておくと、相談や見積もりを進めやすくなります。
審査では返済能力と不動産の両方が確認される
申込者については、収入、雇用や事業の状況、他社借入、返済履歴、希望借入額などが審査されます。事業者向け商品では、決算書や確定申告書、納税状況、事業計画などの提出を求められることがあります。
不動産については、所在地、登記上の所有者、共有者、既存抵当権、評価額、物件の状態や流動性などを確認します。
既存の借入れがある場合は、返済予定表や残高証明などが必要になることがあります。申込者本人以外の不動産を担保にする場合は、名義人の同意や保証参加の条件を事前に聞いてください。
相談から融資実行までにかかる期間を見込む
一般的には、事前相談や仮審査、書類提出、担保調査、本審査、契約、抵当権設定、融資実行の順に進みます。登記簿謄本や本人確認書類、収入を示す書類、既存ローンの残高資料など、必要書類は商品によって異なります。
「最短即日審査」は、融資金が当日に入金される意味とは限りません。銀行商品の中には、申込から融資まで3週間から1か月程度かかると案内しているものもあります。
資金の期限が決まっている場合は、申込前に審査回答日ではなく融資実行日までの目安を確認してください。
条件に合う不動産担保ローンを選ぶ
希望条件に合う不動産担保ローンの申込先を絞るときは、次の順に確認します。
- 資金使途と申込者区分
生活資金、住宅購入、借換え、事業資金のどれに当たるかを整理し、個人向けか事業者向けかを確認します。 - 担保にする物件の条件
物件所在地、名義、共有者、既存抵当権の順位、ローン残高を整理して、取扱可能か問い合わせます。 - 費用を含めた金額
融資額から事務手数料、登記費用、既存ローン返済額などを引き、必要資金を確保できるか計算します。 - 返済額と完済時期
金利が変動する場合の返済額の見直しや、返済期間を延ばした場合の総返済額も確認します。 - 追加借入と繰上返済
必要なときに追加で借りられる商品か、繰上返済時に違約金がかかるかを契約前に確認します。
貸金業者からの借入れを検討する場合、総量規制の扱いは不動産を担保にするかだけで一律に判断できません。資金使途や契約内容によって確認が必要です。
詳しく総量規制の対象と除外や例外をご覧ください。事業資金が目的ならビジネスローン、ローン以外の選択肢も含めて検討したい場合はお金を借りる方法も参考になります。
不動産担保ローンに関するよくある質問
不動産と返済計画を確認して借入先を選ぶ
不動産担保ローンは、融資額や金利だけでなく、担保物件の条件、既存抵当権の順位、契約時の費用、返済期間を合わせて比較する商品です。申込前に、融資額から費用や既存ローン返済分を差し引いた受取額と、完済までの総返済額を試算してください。
返済できない場合に住まいや事業用不動産を失う可能性もあります。返済後の生活費や事業資金が残るか確認し、必要額に絞って借入先を選びましょう。