消費者金融から借りている金額が年収の3分の1に近づくと、ほかに借りられる方法があるのか気になるかもしれません。ただし、銀行ローンや除外貸付、例外貸付は、それぞれ総量規制の対象外となる理由や借入残高の扱いが異なります。
総量規制は、貸金業者から個人が借りる場合に、貸金業者からの借入残高を原則として年収の3分の1までに制限する仕組みです。借入先や契約の種類を分けて確認し、総量規制の対象か、除外か、例外かを判断しましょう。
総量規制は貸金業者からの個人向け借入れを制限する制度
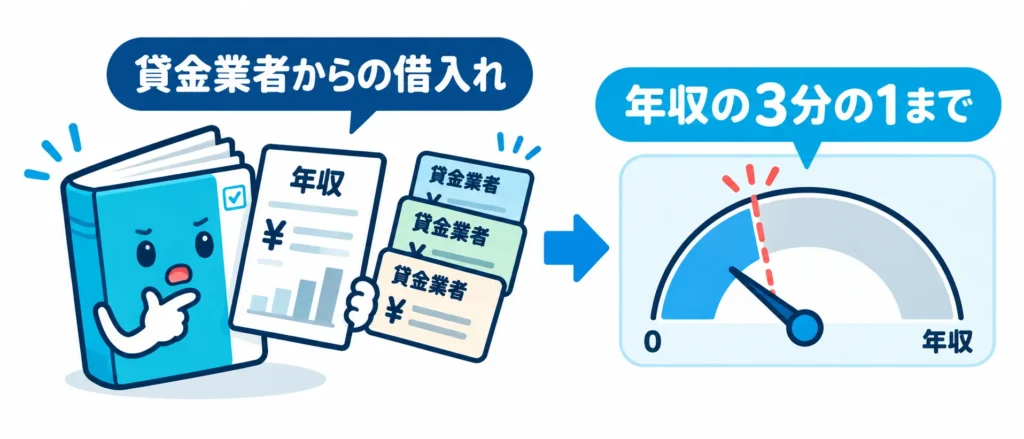
総量規制は、借入先が複数ある場合も含め、貸金業者からの個人向け借入れを合算して確認する制度です。年収の3分の1は法律上の上限基準であり、誰もがその額まで借りられるという意味ではありません。
対象になる貸金業者には消費者金融やクレジットカード会社がある
貸金業者とは、貸金業法に基づいて登録し、お金を貸す業務を行う業者です。消費者金融のカードローンや、クレジットカード会社から現金を借りるキャッシングは総量規制の対象です。複数社から借りている場合は、1社ごとに年収の3分の1まで借りられるのではなく、貸金業者からの借入れ全体で基準を確認します。
一方、同じクレジットカードでもショッピング枠は貸付けではなく、貸金業法の総量規制には含まれません。キャッシングとショッピングでは適用される法律が異なるため、カードの利用可能額だけを見て判断せず、利用明細や契約内容で確認してください。
借入先の登録状況は、金融庁の登録貸金業者情報検索サービスで調べられます。
年収の3分の1は借入可能額の保証ではない
年収300万円の場合、総量規制の基準は100万円です。すでに貸金業者から80万円を借りている場合、単純計算上の差額は20万円になります。ただし、20万円の追加融資を受けられると決まったわけではありません。貸金業者は信用情報や収入、返済状況などを確認し、個別に貸付けを判断します。
総量規制は1社ずつではなく、貸金業者からの借入れ全体を基準にします。年収300万円の人がA社から80万円を借りているなら、B社から新たに借りられる金額は総量規制上20万円までですが、実際の審査結果は別です。
銀行など貸金業者ではない金融機関からの借入れは、この法定計算とは別の扱いになります。
貸金業法における総量規制対象外と除外貸付は別の区分
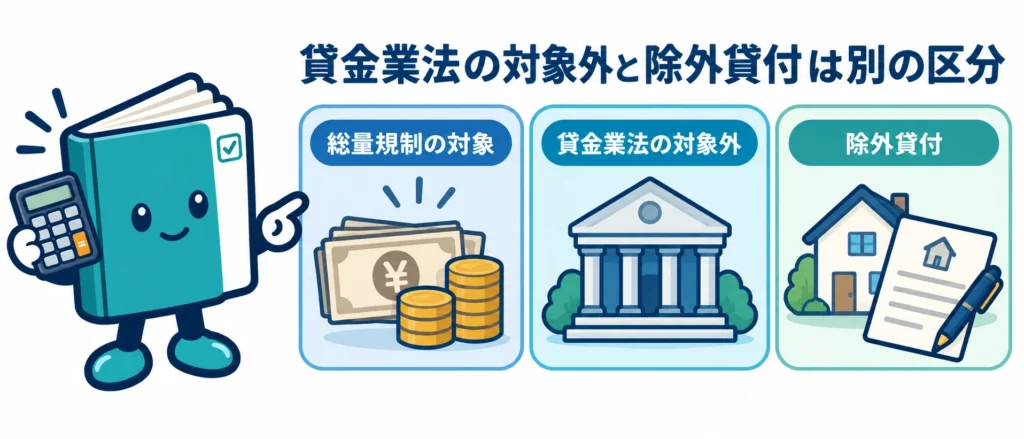
「総量規制の対象外」という言葉には、貸金業法がそもそも適用されない借入れと、貸金業法の中で総量規制から除かれる契約があります。
銀行ローンは前者で、住宅ローンなど一定の貸付けは後者にあたる場合があります。二つをまとめて「除外貸付」と呼ばないようにしましょう。
| 借入れや利用内容 | 総量規制上の扱い | 確認ポイント |
|---|---|---|
| 消費者金融のカードローン | 原則として対象 | 貸金業者からの借入れとして合算 |
| クレジットカードのキャッシング | 対象 | ショッピング利用と区別する |
| 銀行のカードローン | 貸金業法の対象外 | 除外貸付ではない。銀行の審査がある |
| 信用金庫、信用組合、労働金庫、農協などの貸付け | 貸し手が貸金業者でなければ対象外 | 実際の貸し手と商品条件を確認する |
| クレジットカードのショッピング | 総量規制の対象外 | キャッシング枠とは別の取引 |
| 奨学金 | 制度や貸付元による | 貸金業者からの個人向け貸付けと一律に扱わない |
銀行や信用金庫などは、貸金業者ではないため貸金業法上の総量規制の対象外です。これは「総量規制の除外貸付」に分類されるという意味ではありません。
また、法律上の総量規制が適用されなくても、借入先ごとに返済能力などの審査があります。希望額を借りられることや、審査に通ることを保証するものではありません。ローンの種類や商品ごとの違いは、カードローンの比較記事も参考にしてください。
除外貸付は契約の条件に該当すれば計算に含めない
除外貸付は、年収の3分の1を基準にする総量規制になじまないとして、法律で定められた特定の契約です。該当する借入額は総量規制の借入残高に算入されず、その後の対象貸付けの判断にも影響しません。ただし、商品名や使い道だけで除外と決まるわけではなく、契約が法令上の類型に該当するか確認が必要です。
日本貸金業協会が挙げる除外貸付
- 不動産購入のための貸付け
- 購入する自動車を担保とする貸付け
- 高額療養費の貸付け
- 有価証券を担保とする貸付け
- 不動産を担保とする貸付け
- 売却予定の不動産の代金で返済する貸付け など
住宅ローンや自動車ローンという名前だけで貸金業法上の除外貸付に当たるとは限りません。たとえば、銀行が貸し手の住宅ローンは、銀行が貸金業者ではないため貸金業法の総量規制の対象外です。
除外貸付なのか、貸金業法の適用対象外なのかは、貸付先と契約内容を分けて確認しましょう。教育や介護など目的が決まっているローンも、名称だけで除外と判断せず、貸付先に確認が必要です。
例外貸付は個別の条件を満たす場合に限られる
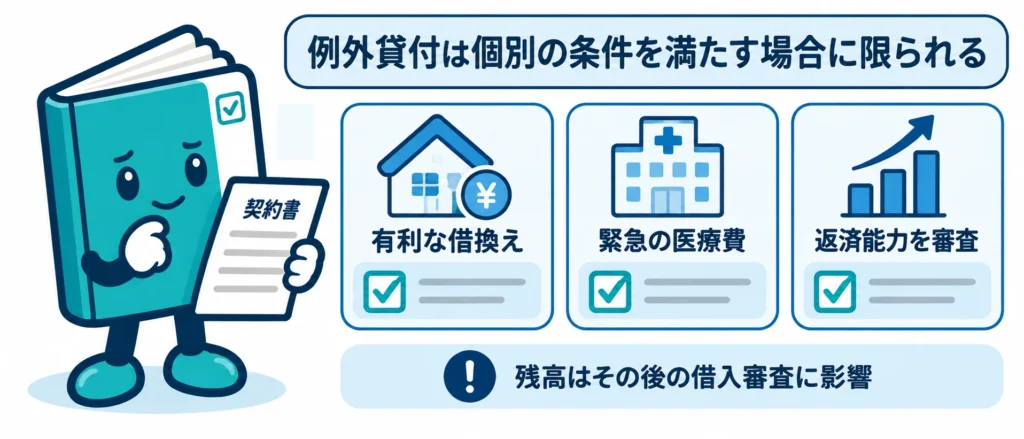
例外貸付は、返済能力に問題がない場合や、借入れの必要性・緊急性が高い場合などに、年収の3分の1を超える貸付けが認められる契約です。
除外貸付とは異なり、例外貸付を利用した後の借入れでは、その残高が総量規制の判断に影響します。例外に該当する借入れをした後、通常のカードローンなどを追加で借りられるとは限りません。
配偶者貸付や個人事業者向け貸付には個別要件がある
日本貸金業協会が挙げる例外貸付
- 顧客に一方的に有利となる借換え
- 段階的に借入残高を減らすための借換え
- 緊急の医療費や社会通念上緊急に必要な費用への貸付け など
配偶者貸付では、配偶者の同意や収入を証明する書類などが必要となる場合があります。
個人事業者向けの貸付けも、事業主であれば自動的に例外になるわけではありません。事業計画、収支計画、資金計画などを基に返済能力が認められる必要があります。
一般向けカードローンを事業主が申し込む場合と、事業資金向けの貸付けでは扱いが異なるため、申込先へ資金使途と契約区分を確認してください。
おまとめローンも条件を満たす場合に例外となる
貸金業者のおまとめローンは、法令上の条件を満たす場合に「顧客に一方的に有利となる借換え」などの例外貸付に該当し、年収の3分の1を超えて利用できることがあります。
借換え後の金利が上がらないこと、毎月の返済負担が増えないこと、返済によって残高が段階的に減ることなどが要件の概要です。銀行からの借入れや知人からの借入れなど、対象債務に含まれないものもあります。
商品名に「おまとめ」とあれば必ず例外貸付になるわけではなく、審査に通る保証もありません。個別商品の金利や返済方式、対象債務は、おまとめローンの解説記事で確認してください。
申込前に借入先と契約区分を自分で総量規制上の借入額を確認する
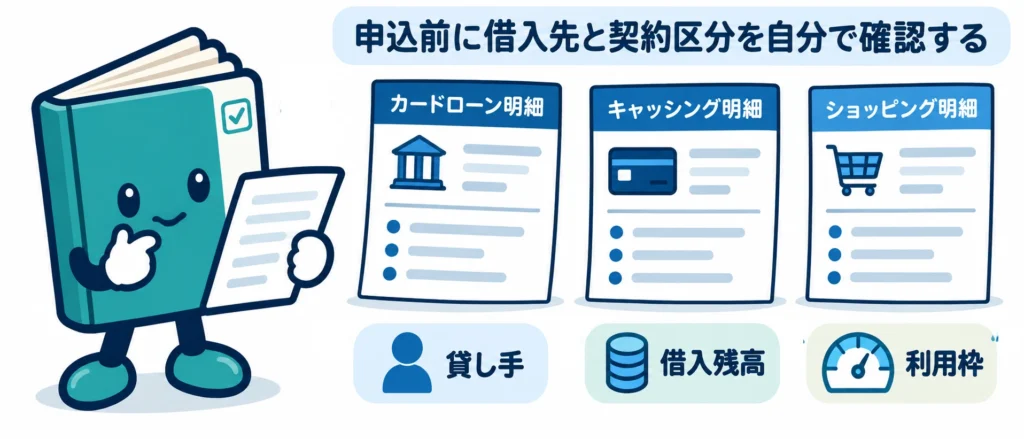
総量規制上の借入額を確認するには、借入先の名前だけでなく、貸し手が貸金業者か、契約が個人向け貸付けか、除外や例外の契約として扱われているかを確認します。
とくに、同じクレジットカード会社の利用でも、キャッシングとショッピングでは扱いが異なります。
借入残高と利用枠を分けて記録する
手元の利用明細や会員ページを使い、借入先ごとに
- 借入残高
- 利用可能枠
- 契約の種類
を書き出します。総量規制では貸金業者からの借入残高が基本になりますが、リボルビング契約の利用枠を新たに設定する場合など、収入証明書の提出要件に利用枠が関係することもあります。残高と枠を混同せず、申込先がどの金額を確認するのか問い合わせると誤認を避けられます。
金融庁によると、貸金業者1社から50万円を超えて借りる場合、または他社分を含めた借入れが100万円を超える場合は、原則として年収を証明する書類が必要です。
源泉徴収票や給与明細、確定申告書など、対象となる書類は申込先の案内で確認してください。提出基準に届かない場合でも、審査で追加書類を求められることがあります。
信用情報と明細の数字に差があれば貸付先へ確認する
貸金業者は、指定信用情報機関の情報を使って借入残高などを確認し、契約内容や返済状況を登録します。信用情報の開示を申し込むと、自分の契約や残高の登録状況を確認できます。明
細の数字と信用情報の表示に差があるときや、完済後も契約が残っているように見えるときは、すぐに誤登録と決めつけず、契約先と信用情報機関の双方に確認してください。
指定信用情報機関では貸付額や残高のほか、総量規制の除外契約・例外契約に該当する場合はその旨も登録されます。制度上の区分を自分で推測するより、開示情報と契約先の回答を照合するほうが確実です。開示手続きや費用はJICCおよびCICの案内で確認できます。
年収の3分の1を超えている場合も新たな借入れを急がない
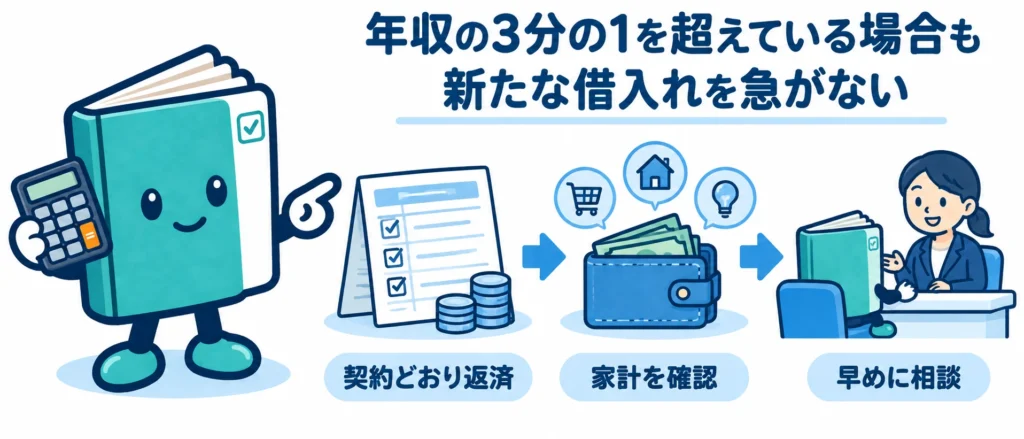
貸金業者からの借入残高が年収の3分の1を超えている場合、総量規制により通常の新たな貸付けは制限されます。ただし、すでに借りている人に対して超過分の即時返済が求められるわけではありません。
返済は契約どおり続け、返済が厳しくなっている場合は、追加借入れを探す前に契約先へ連絡して相談しましょう。
銀行ローンや別の制度も審査と返済条件を確認する
銀行ローンや信用金庫などの貸付けは貸金業法の総量規制の対象外ですが、審査なしで借りられる制度ではありません。
銀行独自の審査で、年収や他社借入れ、返済状況などを確認します。貸金業者から借りられないからという理由だけで申込みを重ねても、希望する金額を借りられるとは限りません。
学費や生活費など、資金が必要な理由によっては、公的な貸付制度や給付制度、学校の相談窓口などが利用できる場合もあります。
制度ごとに対象者や申込期限が異なるため、借入れを決める前に条件を確かめてください。借入れ以外の方法も含めて選択肢を確認する場合は、お金を借りる方法の記事も参照できます。
「審査なし」や融資前の費用請求には応じない
総量規制を超えている人を対象に「審査なし」「誰でも融資」「ブラックでも即日借りれる」などとうたう業者には注意が必要です。
貸金業を営むには登録が必要で、登録を確認できない業者や、SNS・掲示板を通じて個人を装い融資を勧誘する相手から借りると、違法な高金利や個人情報の悪用などの被害につながるおそれがあります。
金融庁は、融資を実行する前に保証料などの名目で振込みを要求し、その後融資しない相談事例を掲載しています。融資前に費用を求められた場合は振り込まず、相手の登録状況を確認してください。
総量規制の区分についてよくある質問
借入先と契約内容を確かめて返済できる範囲を選ぶ
総量規制を確認するときは、まず貸し手が貸金業者かどうかを見ます。貸金業者から個人が借りる場合は原則として総量規制の対象になり、住宅ローンなどの除外貸付や、条件を満たす例外貸付はそれぞれ異なる扱いになります。銀行ローンやショッピング枠のように、貸金業法の対象外となる取引もあります。
区分が分かりにくいときは、商品名や広告の「対象外」という表示だけで判断せず、契約書や会員ページで貸し手と契約内容を確認してください。借入残高、利用枠、ショッピング利用額を分けて記録し、必要なら信用情報を開示して契約先の回答と照合します。年収の3分の1までの差額は、追加で借りられる金額を示すものではありません。
すでに返済が苦しい場合は、別の借入れで返済する計画を立てず、契約先や公的な相談窓口に早めに連絡してください。おまとめローンを検討するときも、例外貸付に該当する条件、借換え後の金利と毎月返済額、完済までの総額を確認する必要があります。制度上の区分と返済計画の両方を確かめたうえで、次の行動を決めましょう。